 初めての方
 メルマガ

白金の需給解説(2026年4~6月)
2四半期連続の供給過剰、投資需要の低迷続く
■4~6月期の白金需要は、2四半期連続で前年比マイナス
ワールド・プラチナ・インベストメント・カウンシル(WPIC)が発表した「Platinum Quarterly:Q2 2026」によると、2026年4~6月期(Q2)の世界白金需要は166.3万オンスとなった。前年同期の197.1万オンスから15.7%減少し、2四半期連続で前年同期比マイナスとなった。4~6月期の白金価格は4月に小反発した後、5~6月に大きく値下がりしたが、白金需要は、宝飾や投資といった分野で弱さが目立った。
■需要:投資が2四半期連続でマイナス
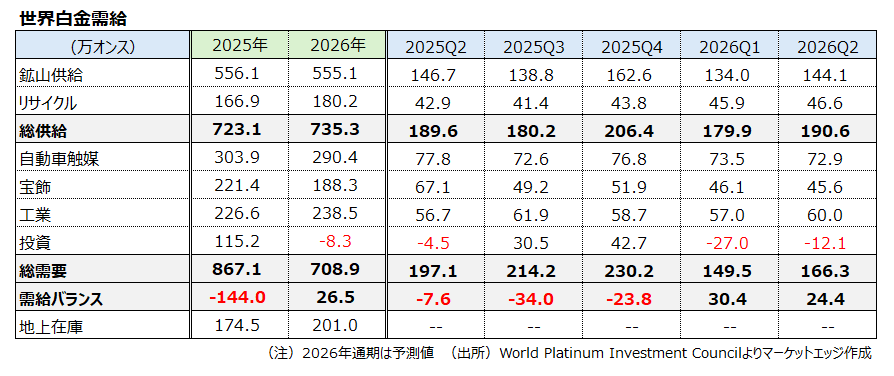
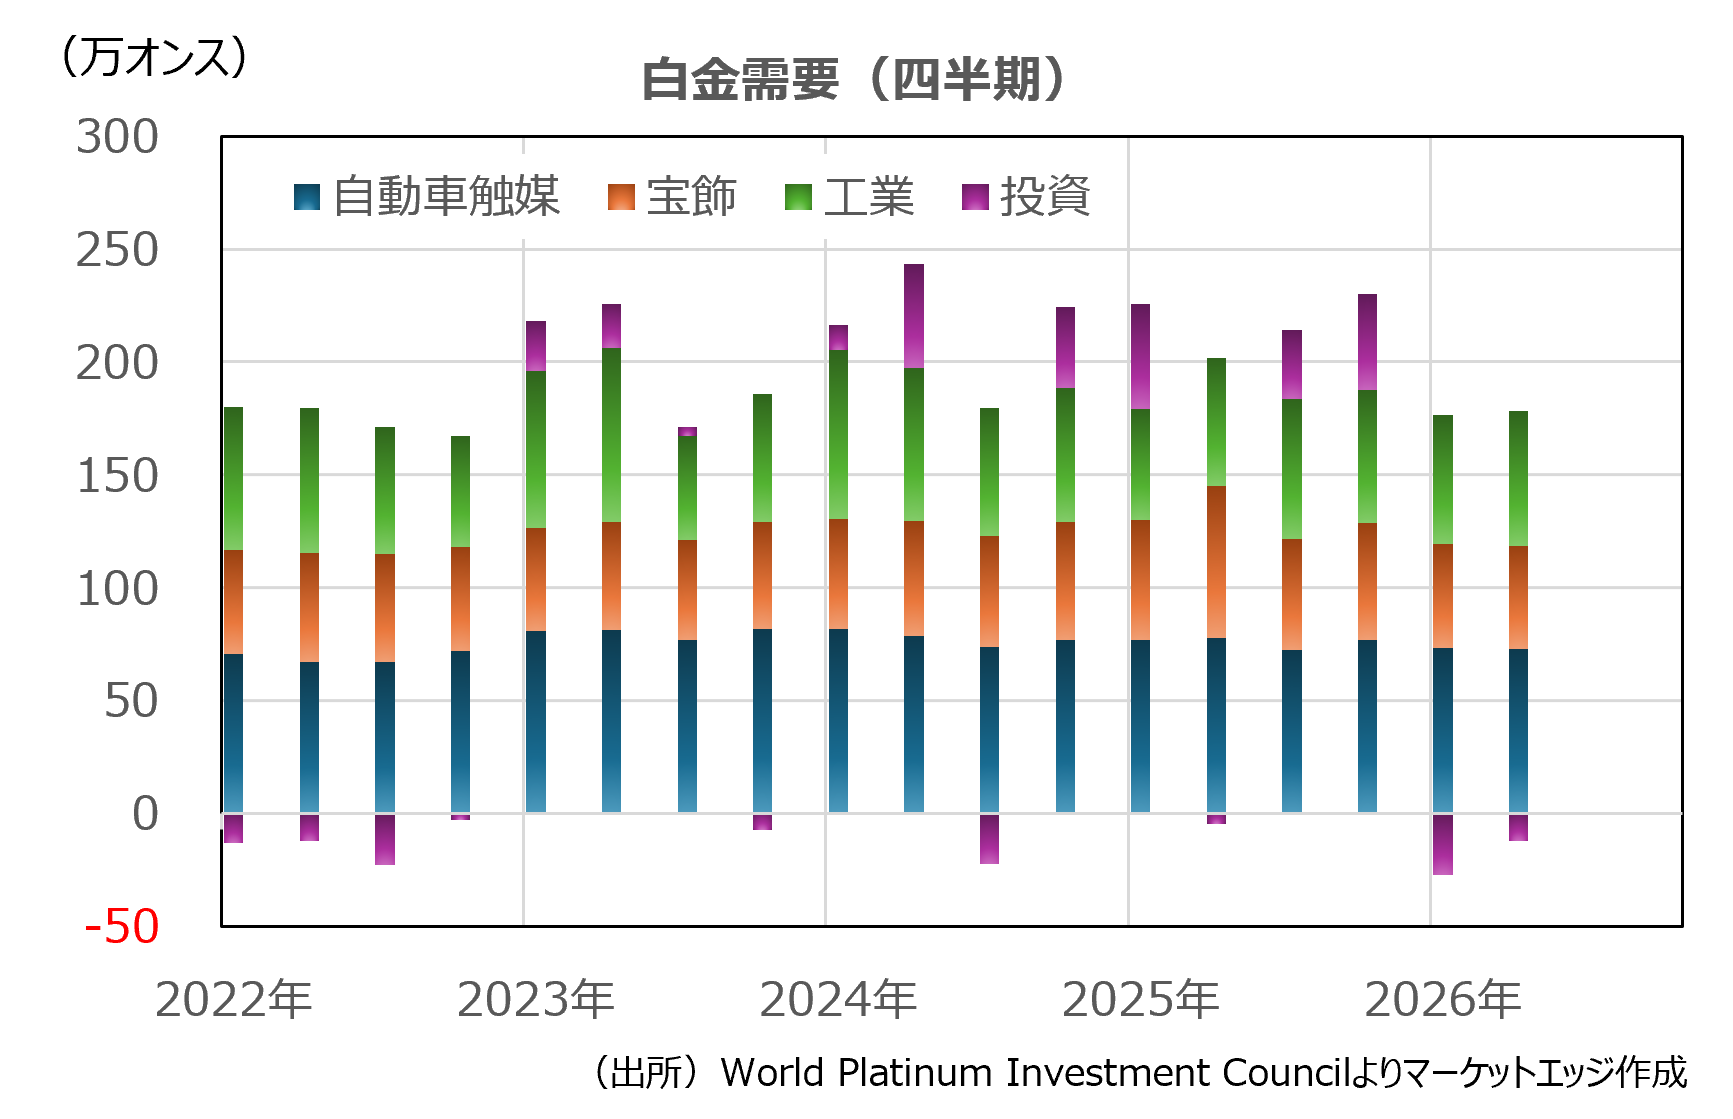
4~6月期の白金総需要は前年同期比15.7%減の166.3万オンスとなった。内訳は、自動車触媒が16.3%減の72.9万オンス、宝飾が32.1%減の45.6万オンス、工業が5.7%増の60.0万オンス、投資が4.5万オンスの売り越しから12.1万オンスの売り越しとマイナス幅を拡大した。
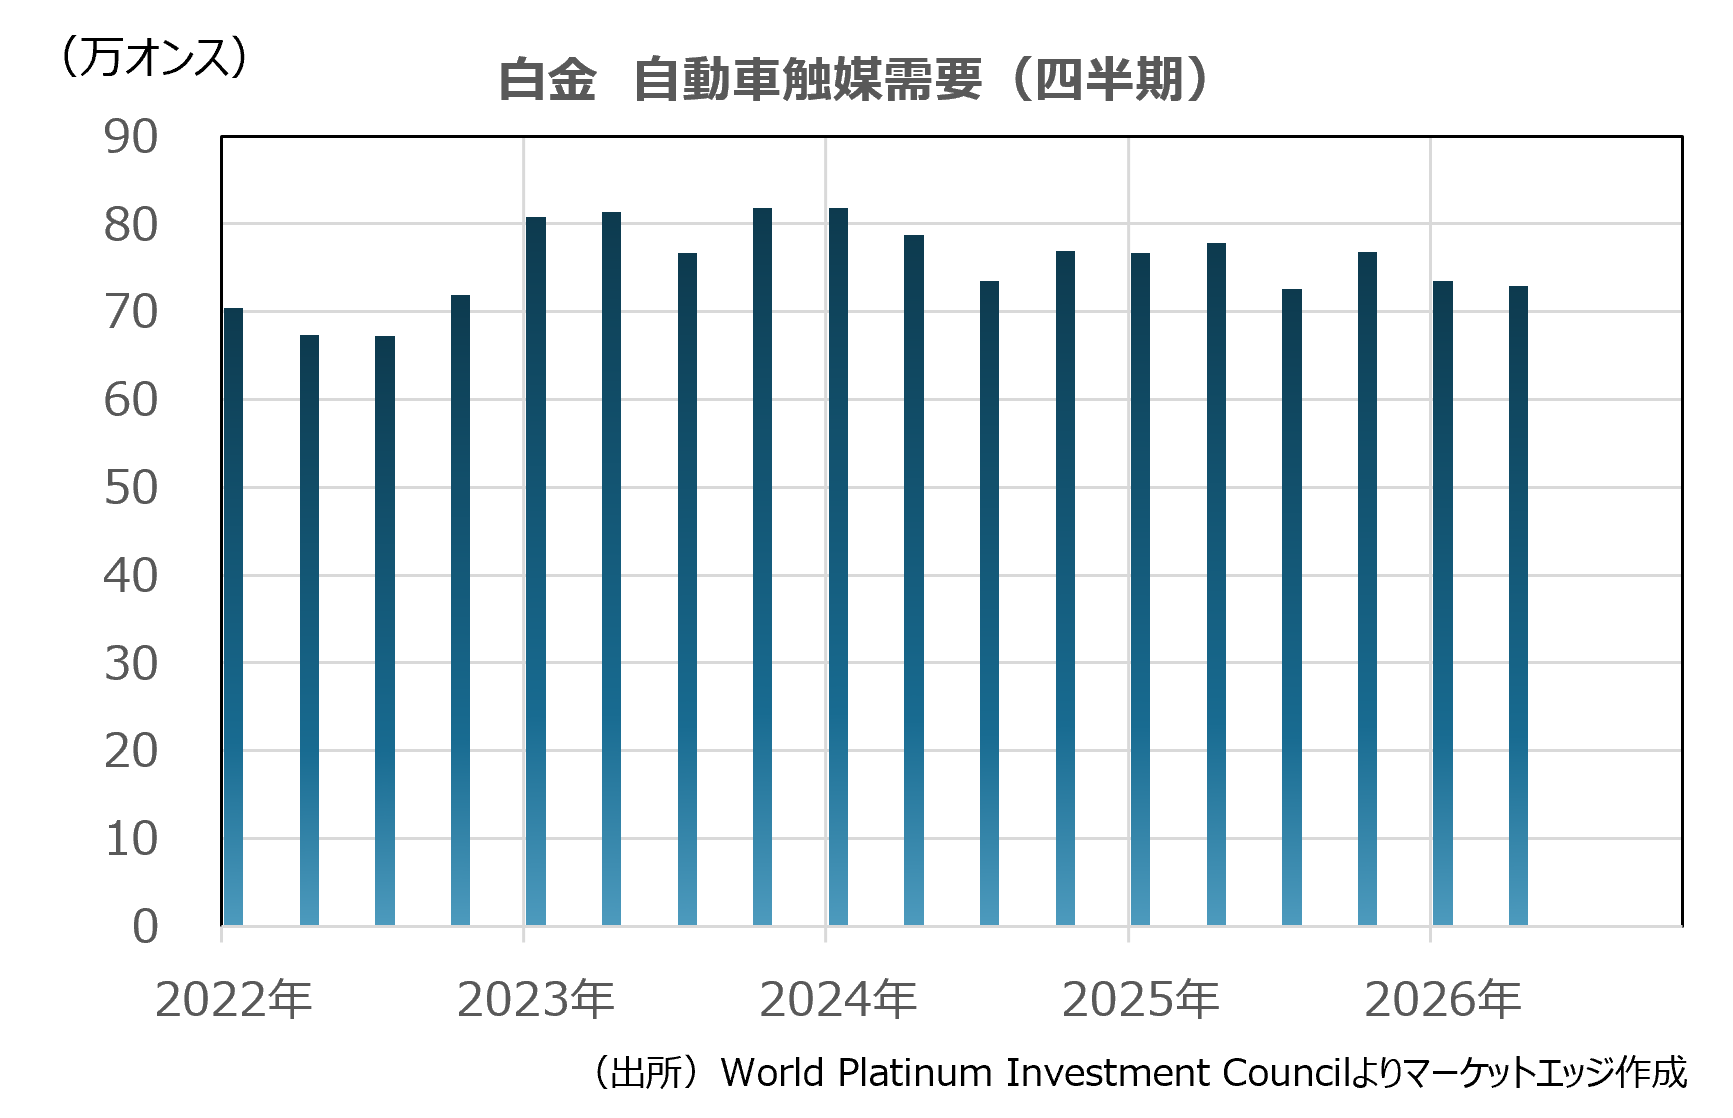
自動車触媒需要は2025年7~9月期以来の低水準となった。地域ごとの差が大きいが、引き続きパワートレイン構成の変化を反映したものだ。内燃機関車(ICE)の生産台数が減少する一方、ハイブリッド車(HV)と電気自動車(EV)の生産台数が増加している。イラン戦争によるエネルギー市場の不確実性の高まりも、パワートレイン構成の変化に影響を及ぼしている。欧州では、ICEの生産台数減少と中国からのEV輸入の増加が、排ガス触媒用白金需要を抑制した。北米は、トランプ政権下でEVの生産が減少し、ICEとHVの生産が伸びたことで、排ガス触媒用白金需要は横ばいだった。日本は引き続きHVとEVへのシフトが進んでおり、自動車生産台数はわずかに増加したが、排ガス触媒用白金需要は逆に減少した。
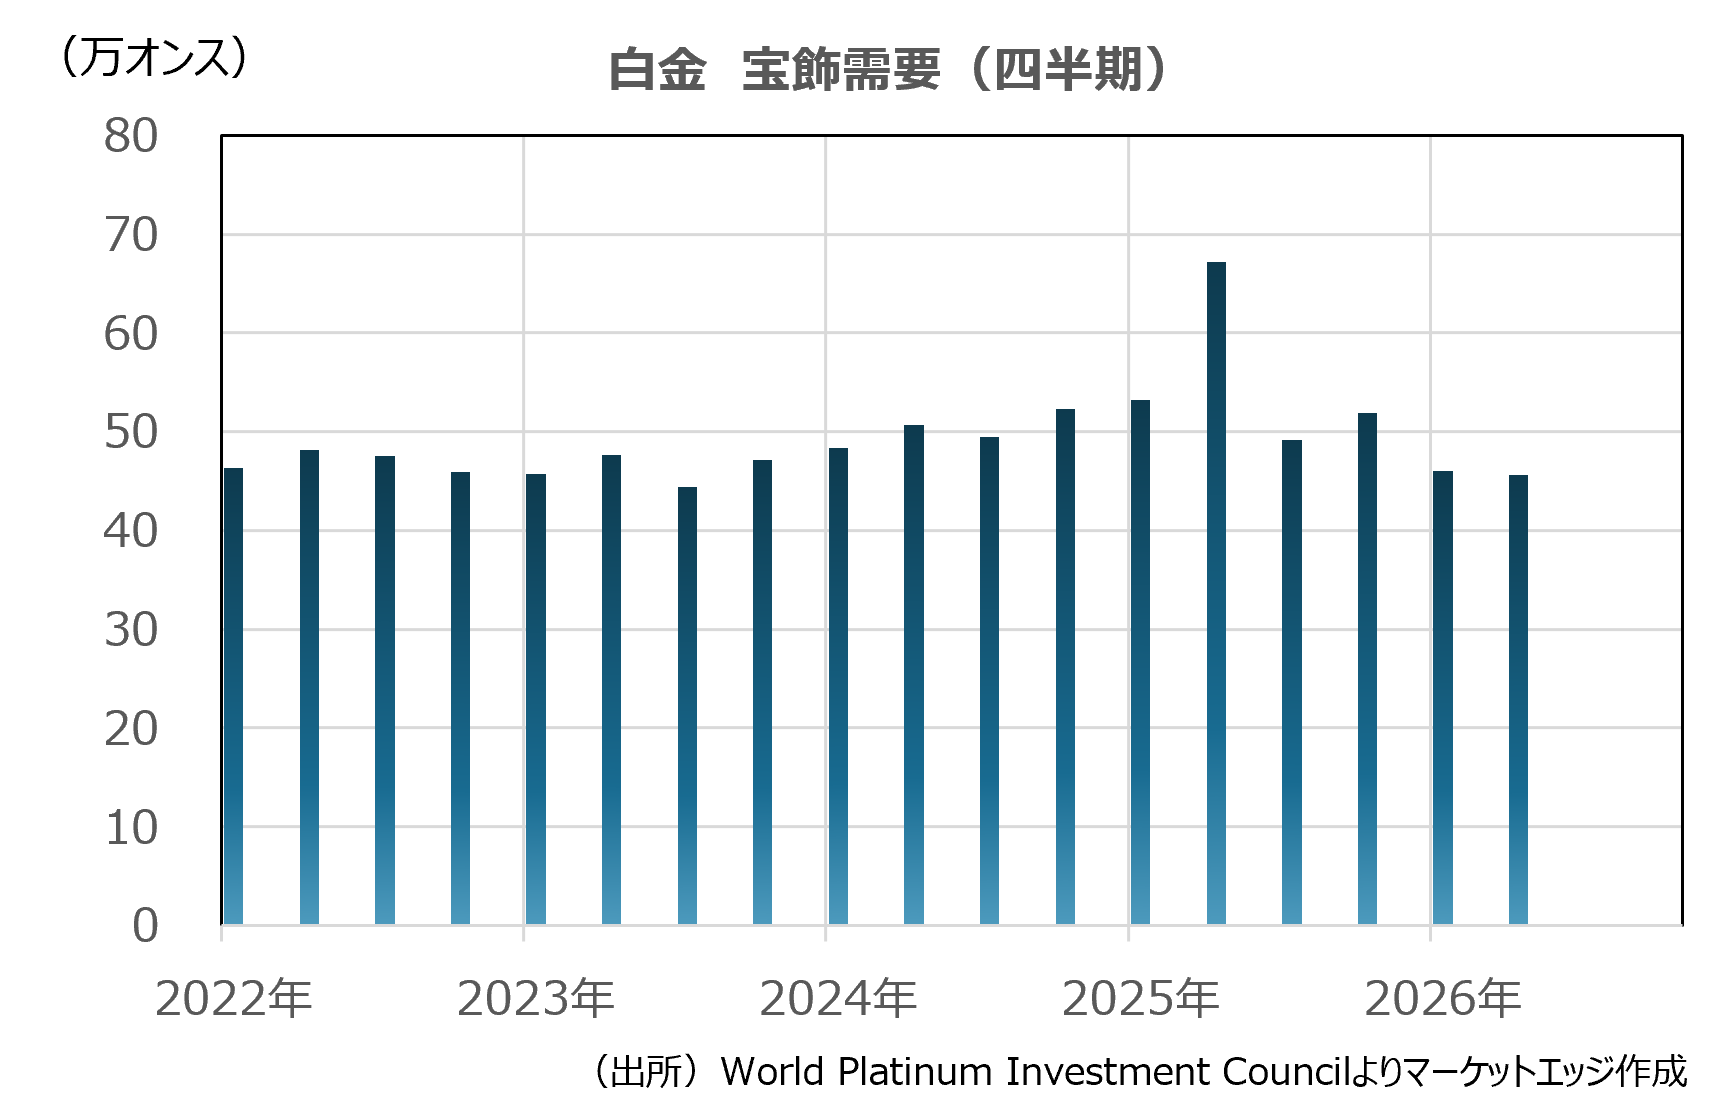
宝飾は2023年7~9月期以来の低水準となった。2四半期連続で減少している。主に中国と日本での市場縮小が報告されている。中国では昨年、白金価格の上昇を見込んで在庫の積み増しが進んでいた。しかし、消費者心理の悪化や金宝飾品との競合激化を受けて、宝飾業者は白金宝飾品の取り扱いを縮小した。過去1年の価格高騰の影響も大きいとみられる。白金宝飾品の製造量は前年同期比76%減となった。インドは、消費の低迷に加えて、白金地金の輸入関税が6%から15%に引き上げられて原材料コストが上昇したこともあり、白金宝飾品市場は前年同期比4%減となった。一方、北米では金に対する割安感が白金宝飾品の販売を押し上げた。欧州では、ドイツとフランスの需要が堅調だったが、英国やイタリアの需要低迷で相殺された。
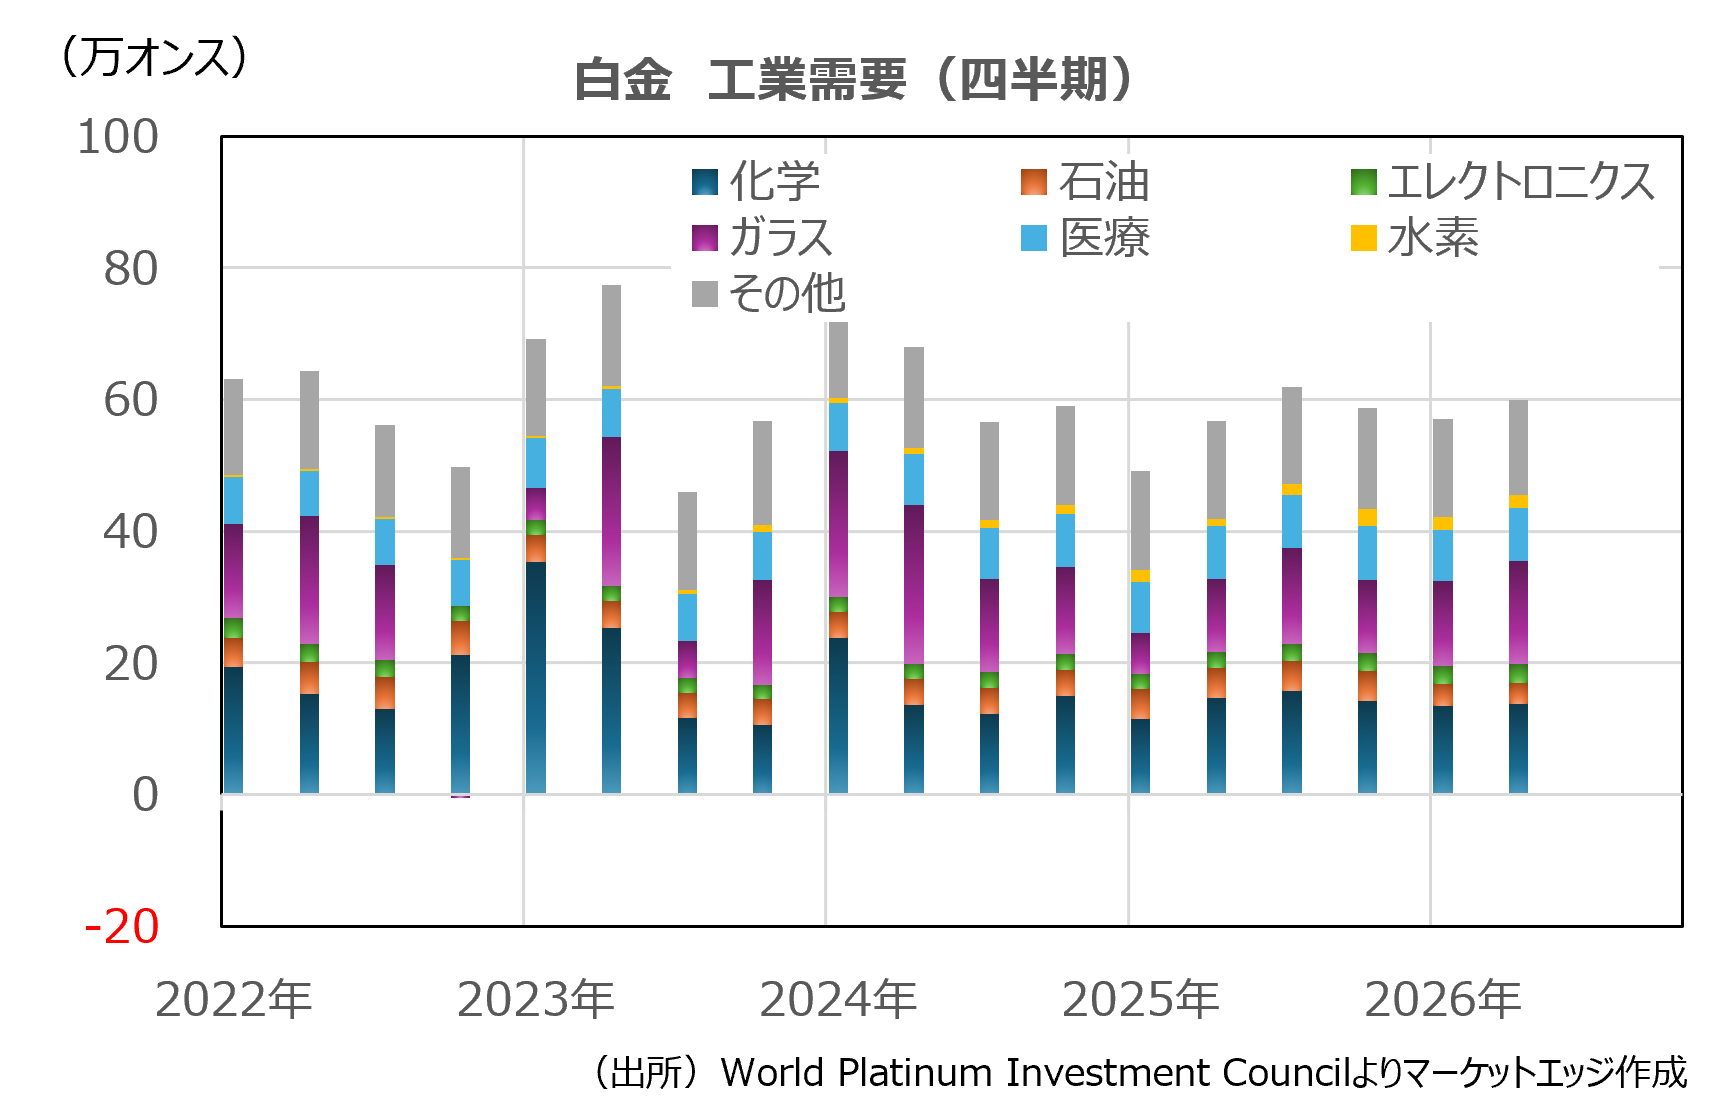
工業需要は3四半期ぶりの高水準になった。人工知能(AI)に関連したガラスやエレクトロニクスの需要が堅調だったが、石油と化学部門の低迷で全体の伸びは限定された。内訳は、化学が前年同期比5.8%減の13.8万オンス、石油が30.9%減の3.1万オンス、エレクトロニクスが21.7%増の2.9万オンス、ガラスが40.9%増の15.6万オンス、医療が0.5%増の8.1万オンス、水素関連が72.4%増の1.9万オンスとなっている。
化学は前年同期比で減少したが、前期比ではほぼ横ばいだった。昨年からの落ち込みは、主に肥料生産の低迷によるものだ。肥料製造では製造工程で白金網を使用するが、中東の軍事紛争で肥料業界ではサプライチェーンが混乱している。窒素肥料の原料であるアンモニア供給の抑制や天然ガス価格高騰の影響が大きかった。また、1~3月期に続いてPDHやPXの生産能力増強の動きが鈍化した。ただし、シリコーンはデータセンター向け需要が堅調だった。ガラスは、AIサーバーやデータセンター向け電子機器に使用されるガラス繊維の需要が堅調だったが、液晶ディスプレイ(LCD)向け需要は1~3月期に続いて低調だった。エレクトロニクスは、AIデータセンターや先端半導体向け需要が堅調だった。特に大容量ハードディスクドライブ(HDD)の需要が堅調に推移し、生産ラインの高稼働が続いたことが、需要全体を押し上げた。
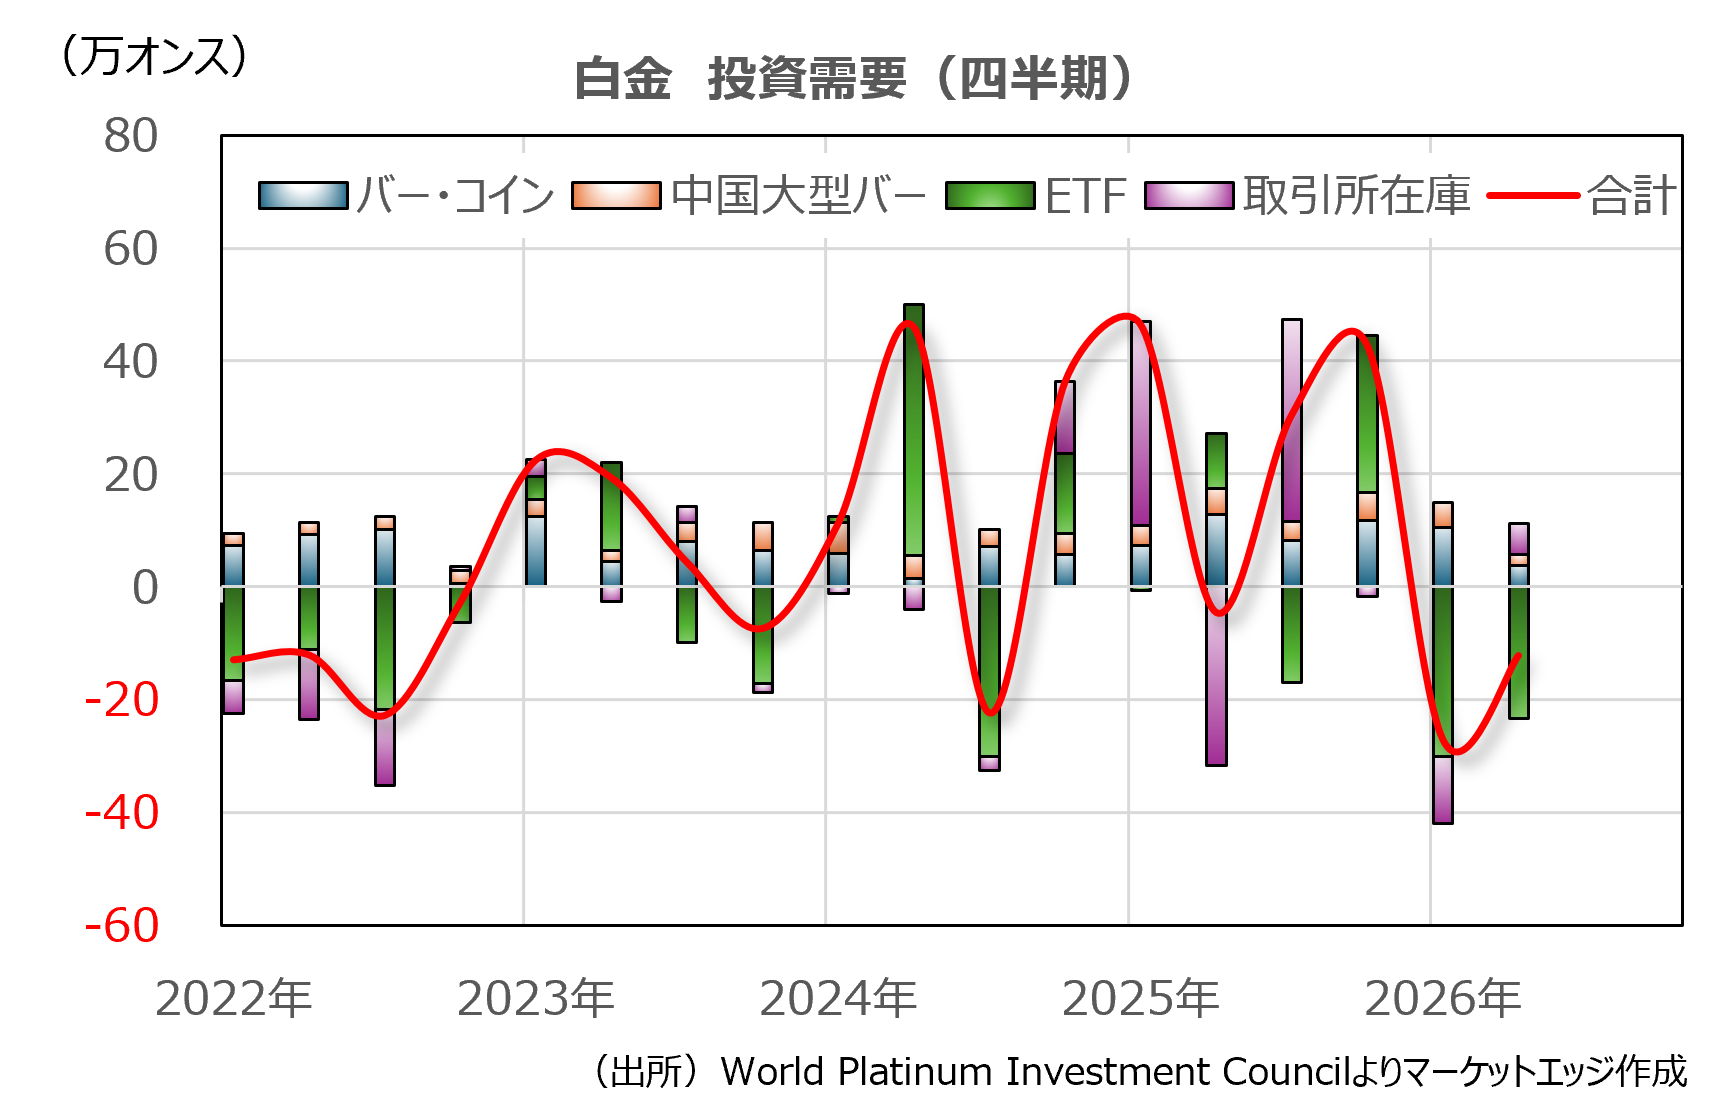
投資は2四半期連続でマイナスとなった。内訳は、バー・コインが71.1%減の3.7万オンス、中国の大型バーが55.0%減の2.1万オンス、上場投資信託(ETF)が23.4万オンス減、取引所在庫が5.4万オンス増となった。全体的に低迷しているが、バー・コインは主に中国市場が74%減となった影響が大きい。価格が急騰した後に急反落した影響だ。ただし、従来の価格低迷局面と比較すると、投資家の関心は高い。日本も価格低下の影響で、投資家の関心が高まらなかった。国内株価が堅調だった影響も指摘されている。欧米でも、価格低迷を受けて、将来の価格上昇への期待が後退したことが、投資需要を抑制した。一方、ETFは2四半期連続で売り越しとなった。地金・コインと同様に、価格下落の影響が大きかった。北米を中心に欧州や日本でも売り越しとなった。取引所在庫は3四半期ぶりに増加に転じたが、これは中国広州先物取引所の認証在庫の計上が始まった影響だ。
■供給:リサイクル供給が伸びる
4~6月期の白金総供給は前年同期比0.6%増の190.6万オンスとなった。内訳は、鉱山供給が1.8%減の144.1万オンス、リサイクル供給が8.6%増の46.6万オンスとなった。
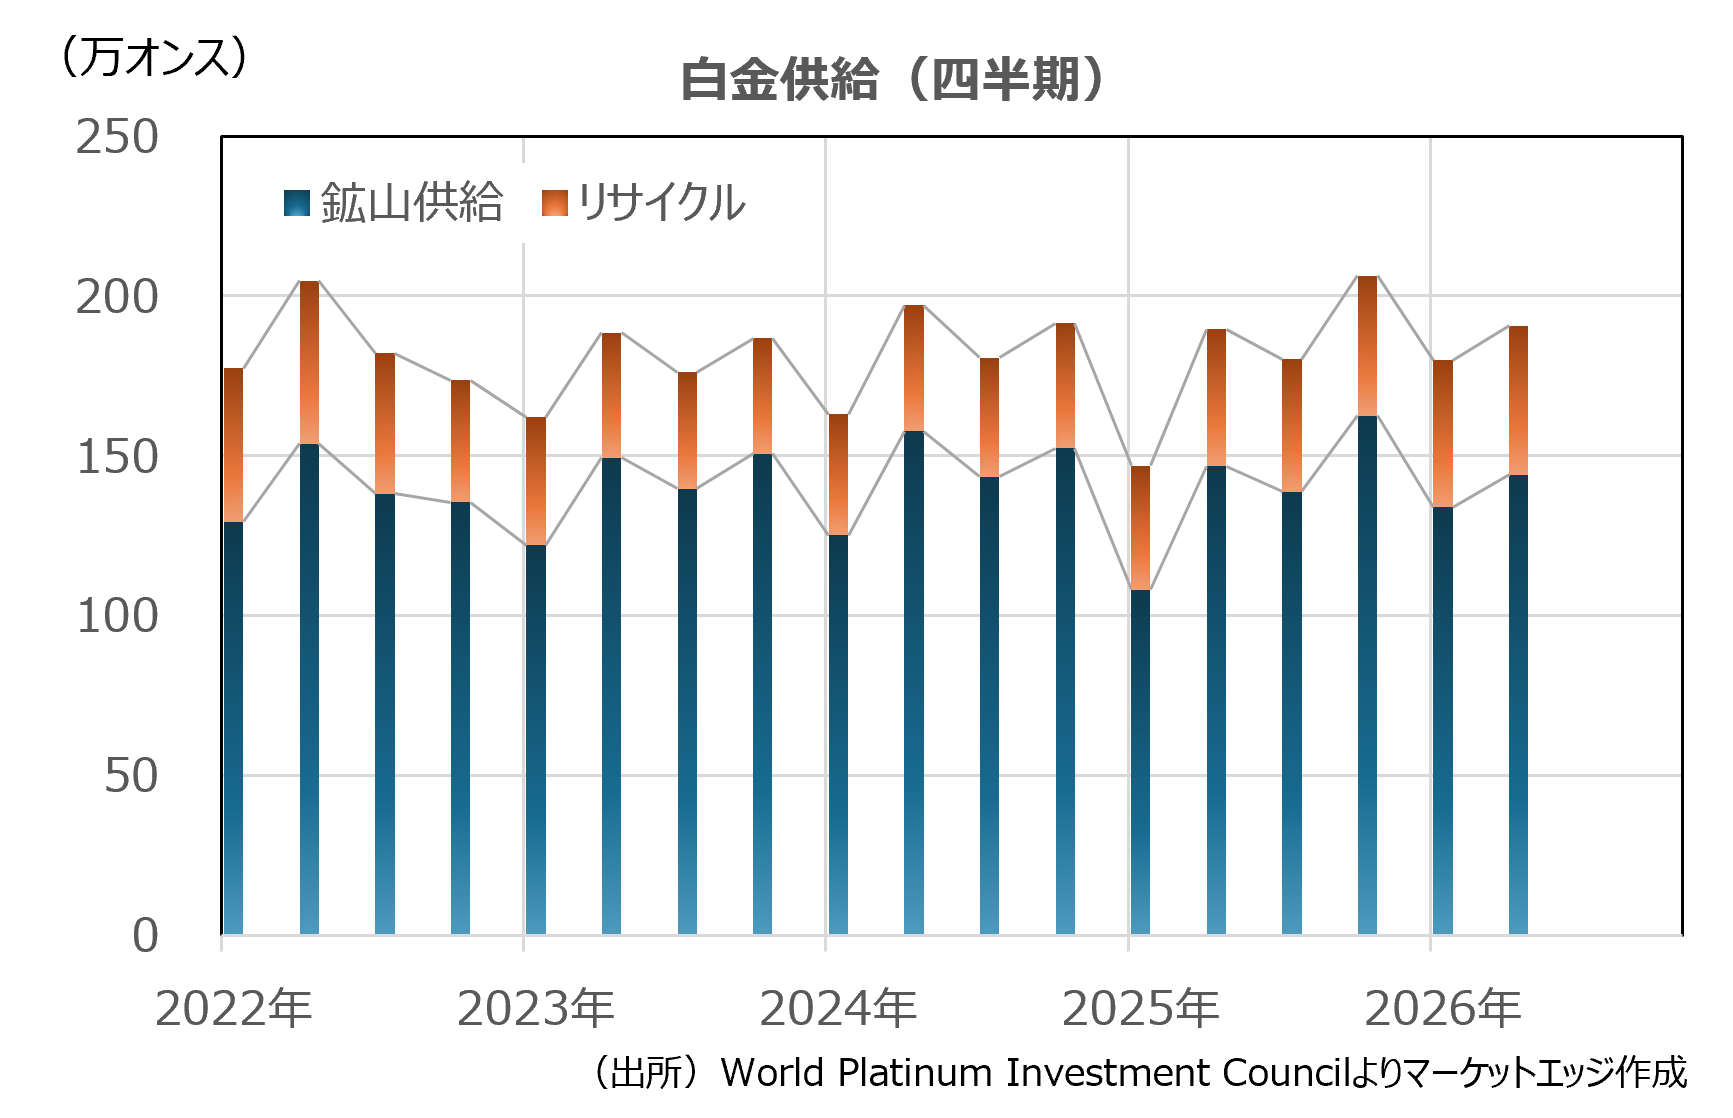
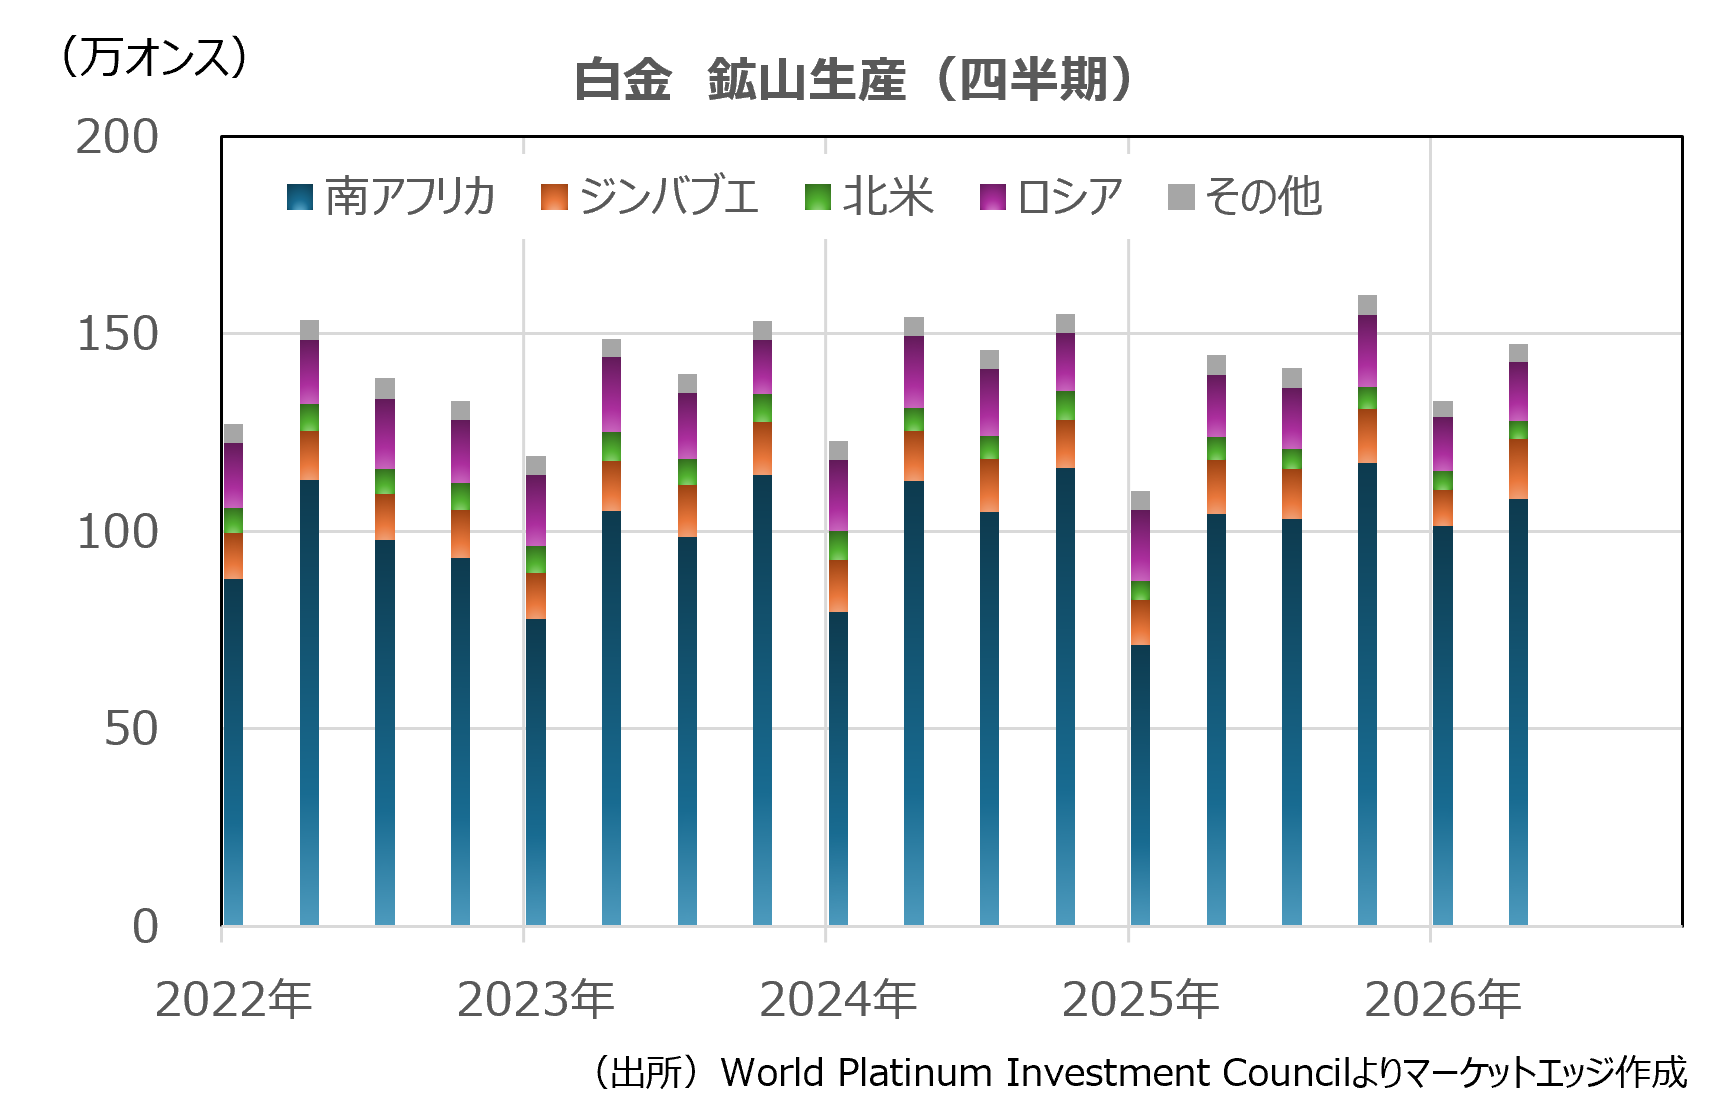
鉱山生産量は前年同期比2.0%増の144.1万オンスとなった。南アフリカが3.6%増の108.2万オンス、ジンバブエが10.7%増の15.2万オンス、北米が19.2%減の4.7万オンス、ロシアが6.3%減の14.8万オンスだった。南アフリカは2025年の洪水被害からの操業回復が続いている。鉱山生産の回復に加えて、半製品在庫の取り崩しも寄与した。ジンバブエは、四半期ベースでは過去最高を更新した。ただしこれは、1~3月期の精錬所メンテナンスで積み上がった半製品在庫の処理が進んだ影響が大きい。鉱山生産量も伸びたが、一部で電力供給障害が発生した。ロシアは、精錬所のメンテナンスによる半製品在庫の積み増しに加えて、長期的な鉱石品位低下の影響も指摘されている。北米は、カナダで副産品としての白金供給が落ち込んだ。精錬所のメンテナンスに加えて、雪解け水の鉱山内への流入の影響が指摘されている。
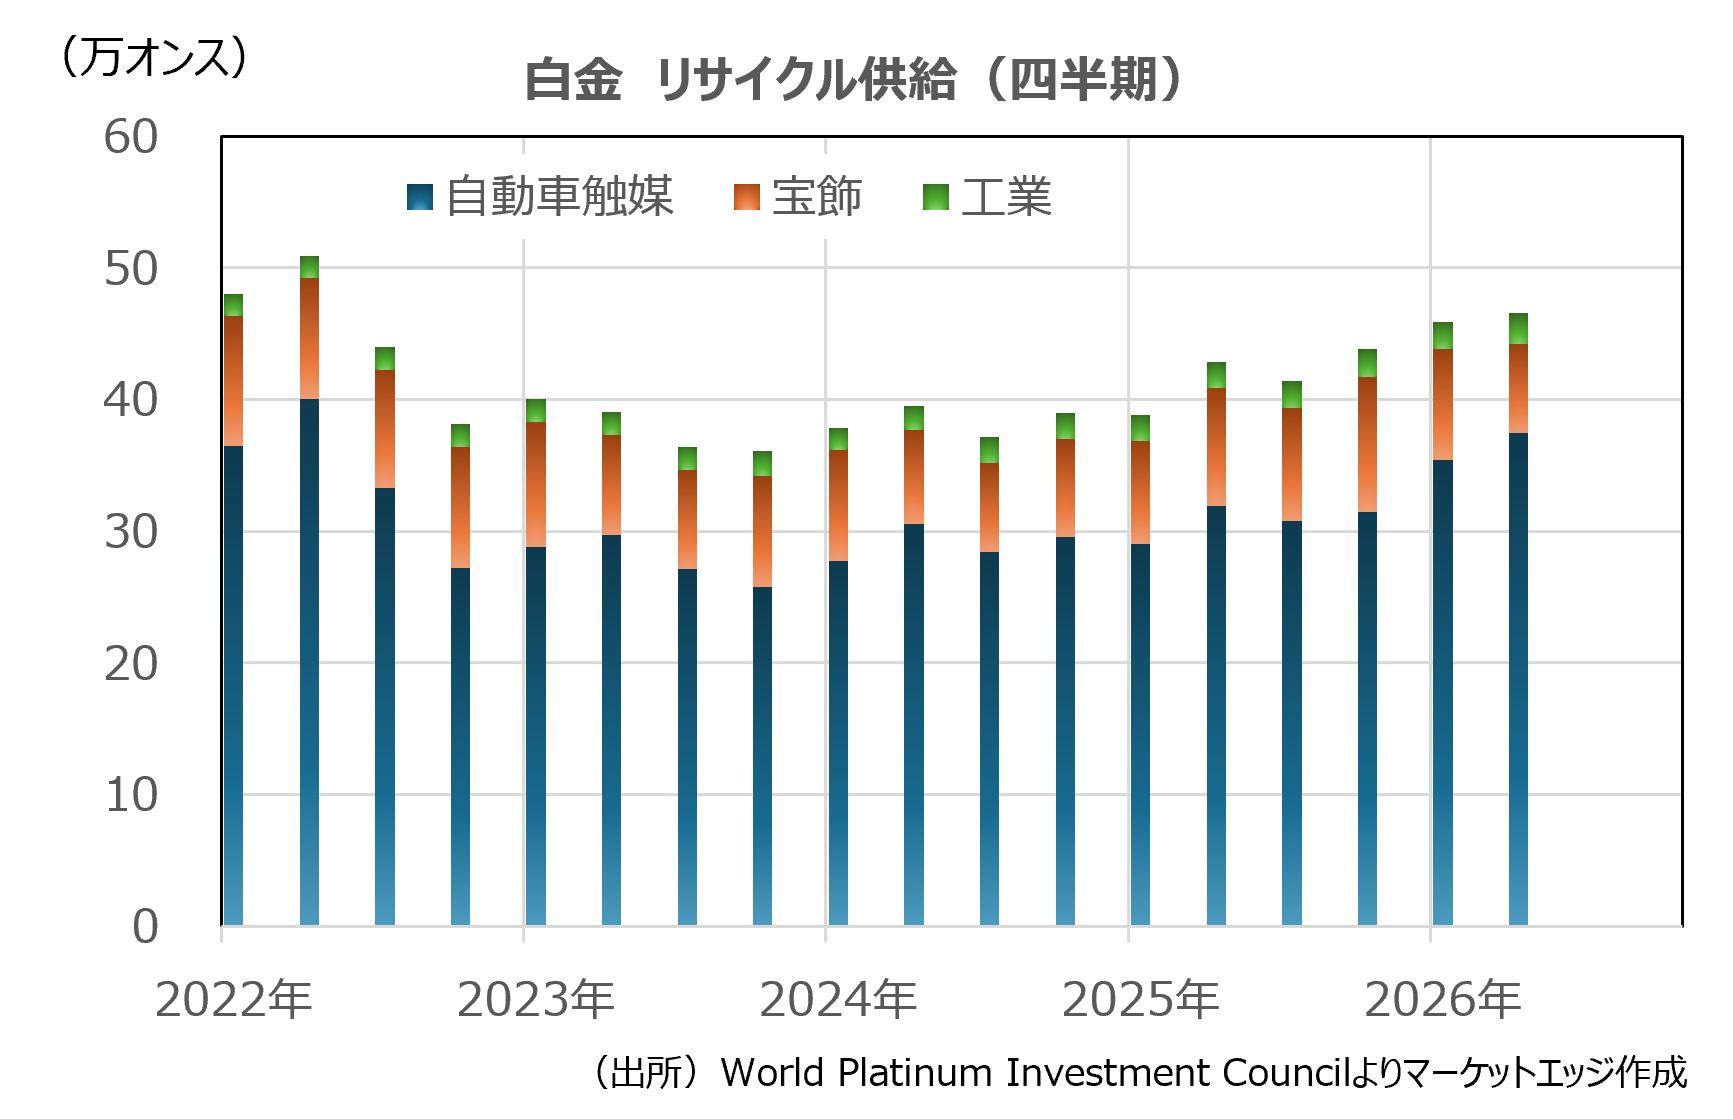
リサイクル供給は自動車・産業用リサイクルの増加が、宝飾品スクラップの減少を補い、2022年4~6月期以来の高水準になった。白金価格が高値から下落したとはいえ、スクラップからの回収を促すには十分に高い価格水準にあった影響だ。欧州では新車市場が良好だったことに加えて、リコールに伴い排ガス処理装置の供給が増えた影響も指摘されている。引き続き欧州からUAE向けの物流には混乱が続いているが、高値水準によるスクラップ回収促進の影響の方が大きかった。
■需給バランス:2四半期連続の供給過剰
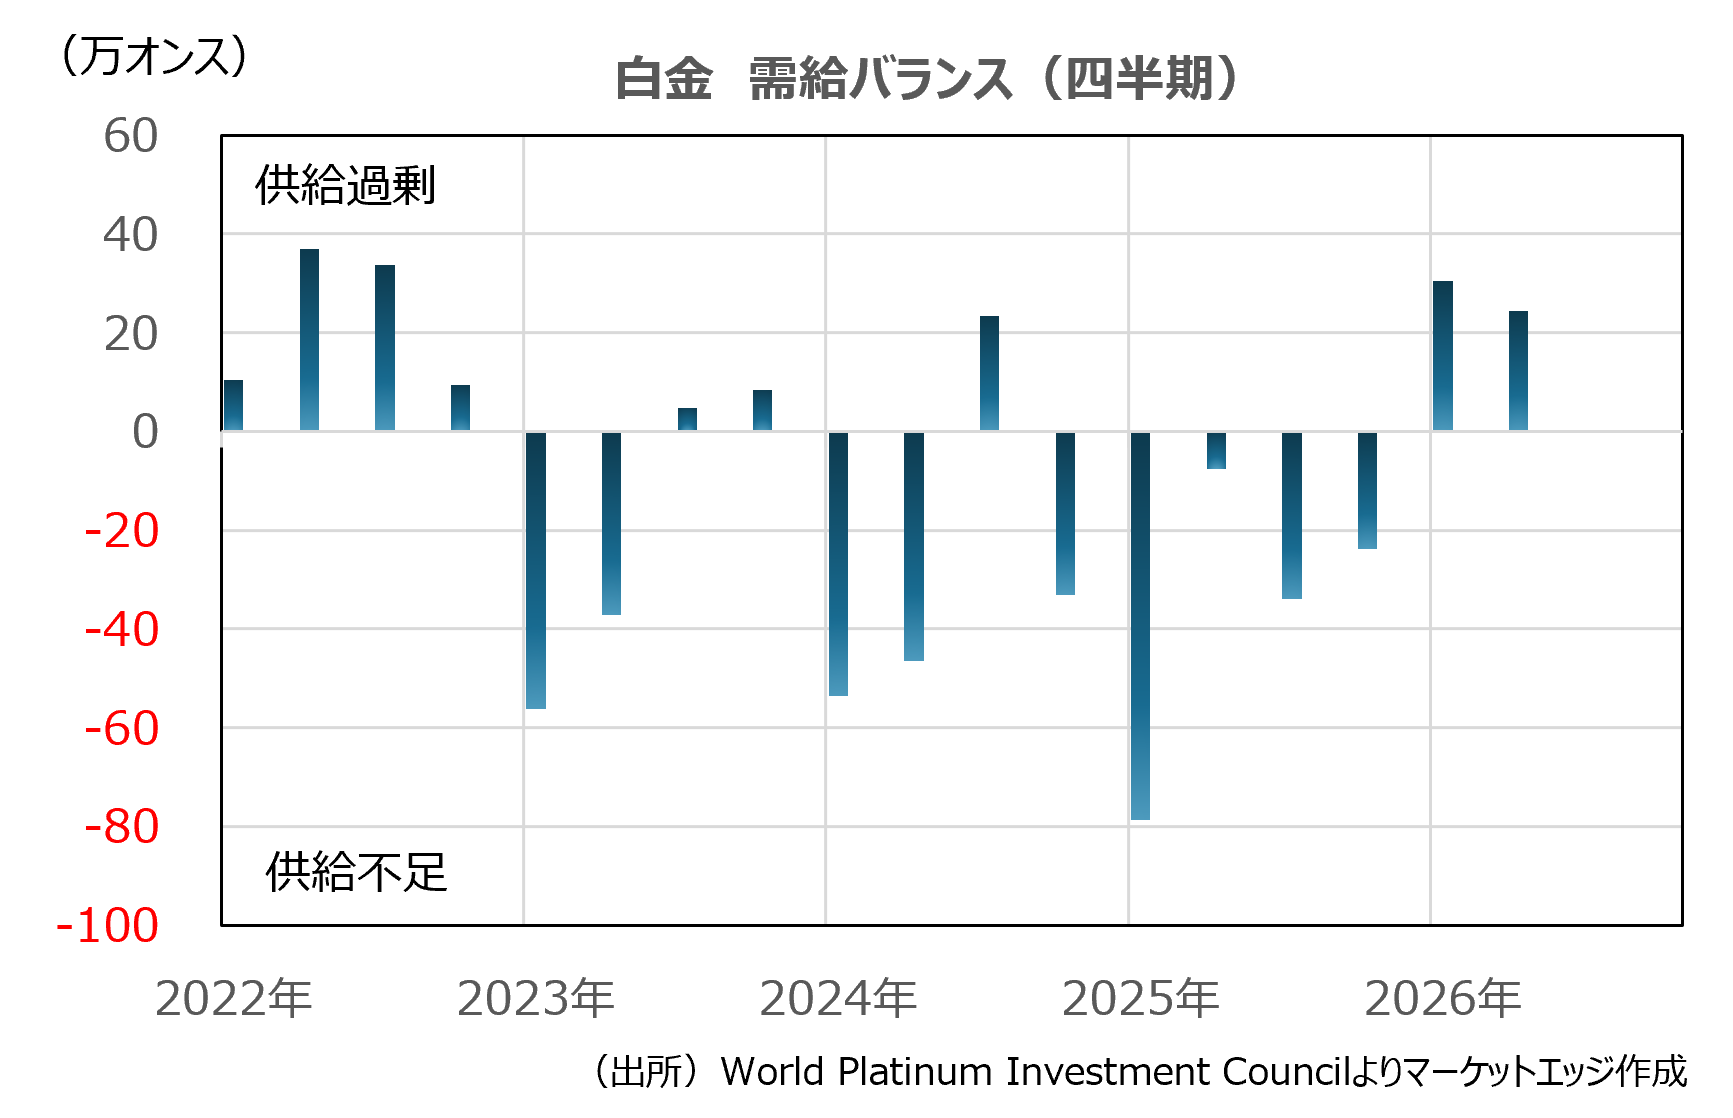
4~6月期の白金需給バランスは24.4万オンスの供給過剰となった。1~3月期の30.4万オンスに続いて、2四半期連続の供給過剰となった。前年同期は7.6万オンスの供給不足だったため、前年同期から需給バランスが32.0万オンス緩和した。
供給が前年同期比1.1万オンス増の190.6万オンス、需要が30.9万オンス減の166.3万オンスとなり、主に需要サイドから需給緩和圧力が生じた。
2026年通期では、26.5万オンスの供給過剰が予想されている。過去3年は供給不足が続いていたが、投資需要が4年ぶりにマイナスとなる見通しが、供給過剰見通しの主因になっている。ただし、上期の段階ですでに54.8万オンスの供給過剰が発生しているため、下期は28.3万オンスの供給不足が見込まれる計算になる。地上在庫は2025年の174.5万オンスから26年には201.0万オンスまで増加すると予想されている。ただし、24年の318.6万オンス、23年の428.1万オンスをなお大きく下回る状態が続く見通しだ。
※過去に公表された数値は、見直し等により修正されている場合があります。本資料のグラフは、修正後の数値を反映しています。
■参考、データ出所
・World Platinum Investment Council 「Platinum Quarterly:Q2 2026」