 初めての方
 メルマガ

金の需給解説(2026年7~9月)
総需要は高止まり、宝飾の低迷と公的部門の増加
■前年同期比マイナスも、底堅かった2026年7~9月期の金需要
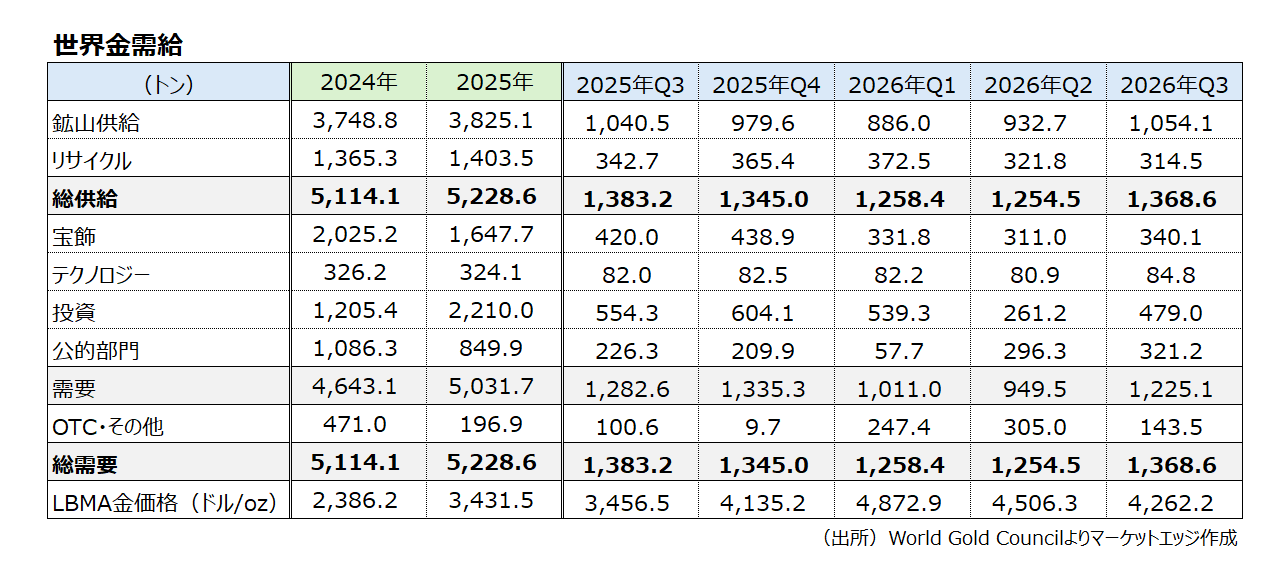
ワールド・ゴールド・カウンシル(WGC)が発表した「Gold Demand Trends:Q3 2026」によると、2026年7~9月期(Q3)の世界金総需要(OTC取引等を含む)は1,368.6トンとなった。前年同期の1,383.2トンを1.1%下回ったが、4四半期ぶりの高水準になっている。LBMA金価格は4~6月期の1オンス=4,506.3ドルから4,262.2ドルまで低下したが、前年同期比では23.3%上昇となっている。高水準の金価格に対する需要側の適応が進んでいる。
金額ベースの需要は前年同期比22.0%増の1,875.4億ドルとなった。1~3月期に次ぐ、過去2番目の高水準になっている。
■需要:公的部門の需要が拡大する
7~9月期の金総需要(OTC取引等を含む)は前年同期比1.1%減の1,368.6トンとなった。内訳は宝飾が19.0%減の340.1トン、テクノロジーが3.3%増の84.8トン、投資が13.6%減の479.0トン、公的部門(中央銀行など)が42.0%増の321.2トンとなっている。また、OTC取引は42.6%増の143.5トンとなった。
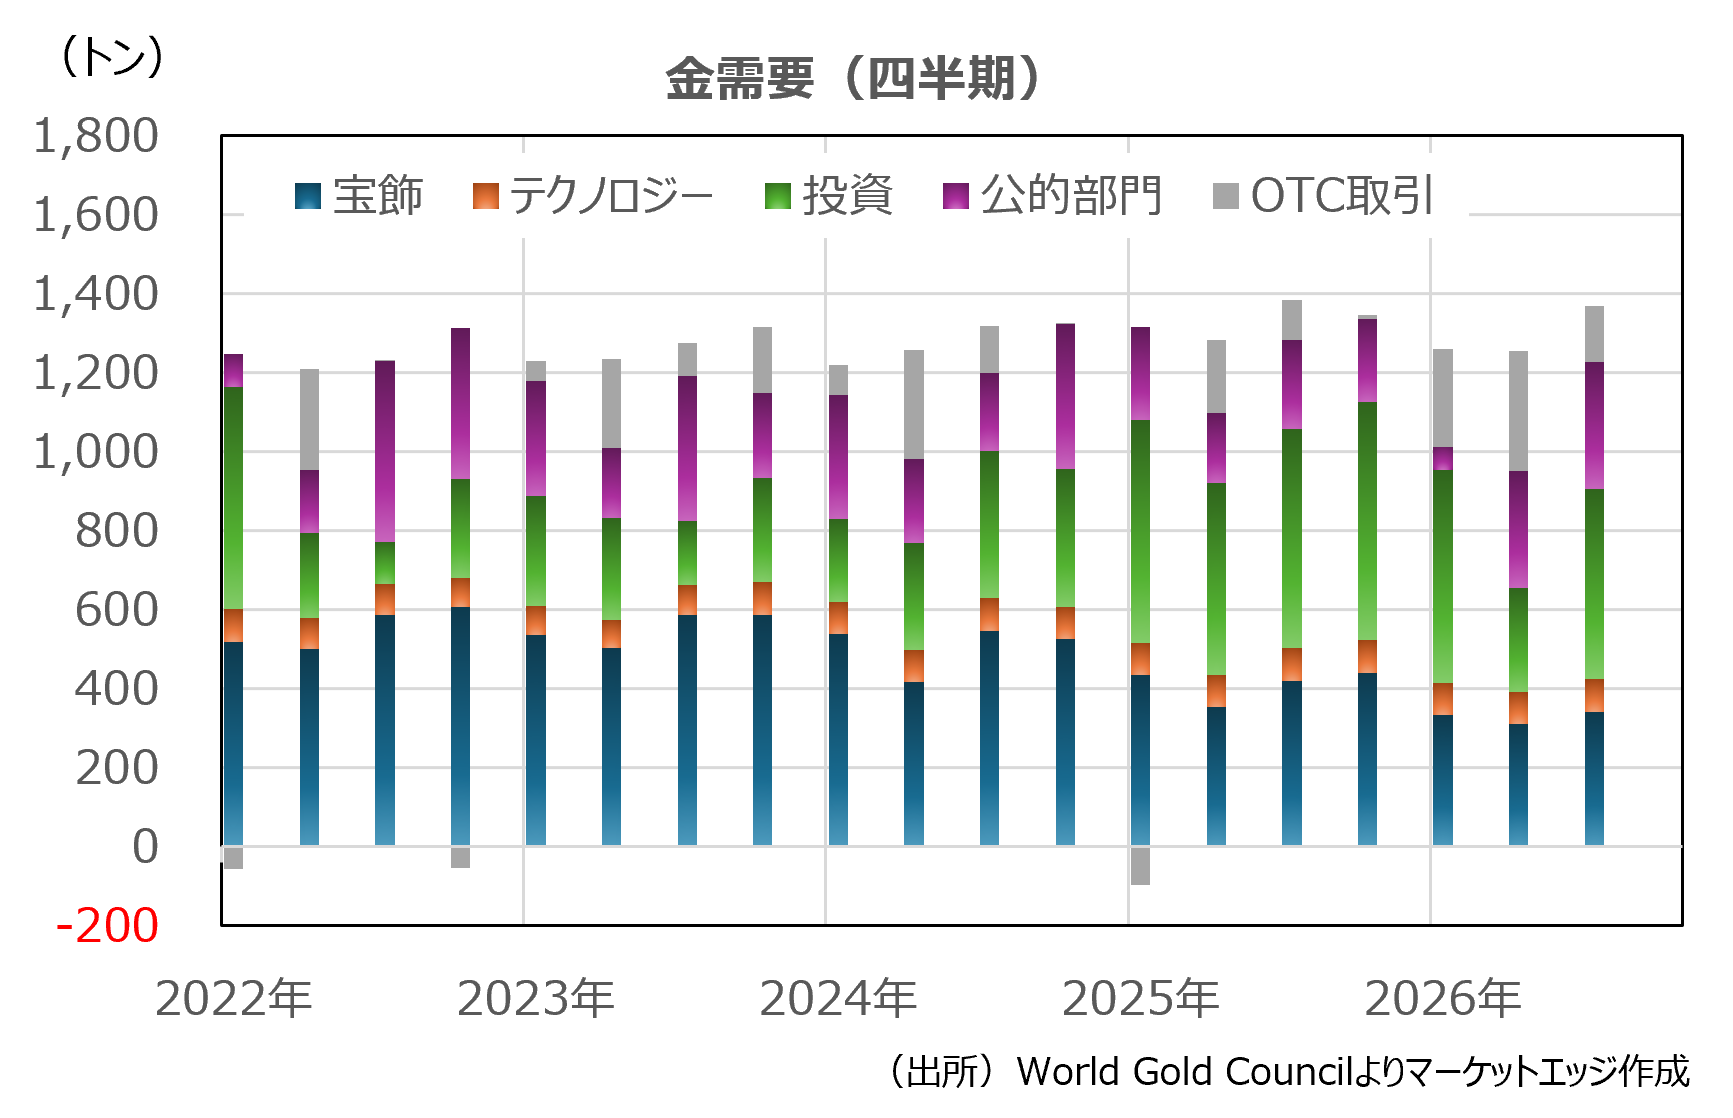
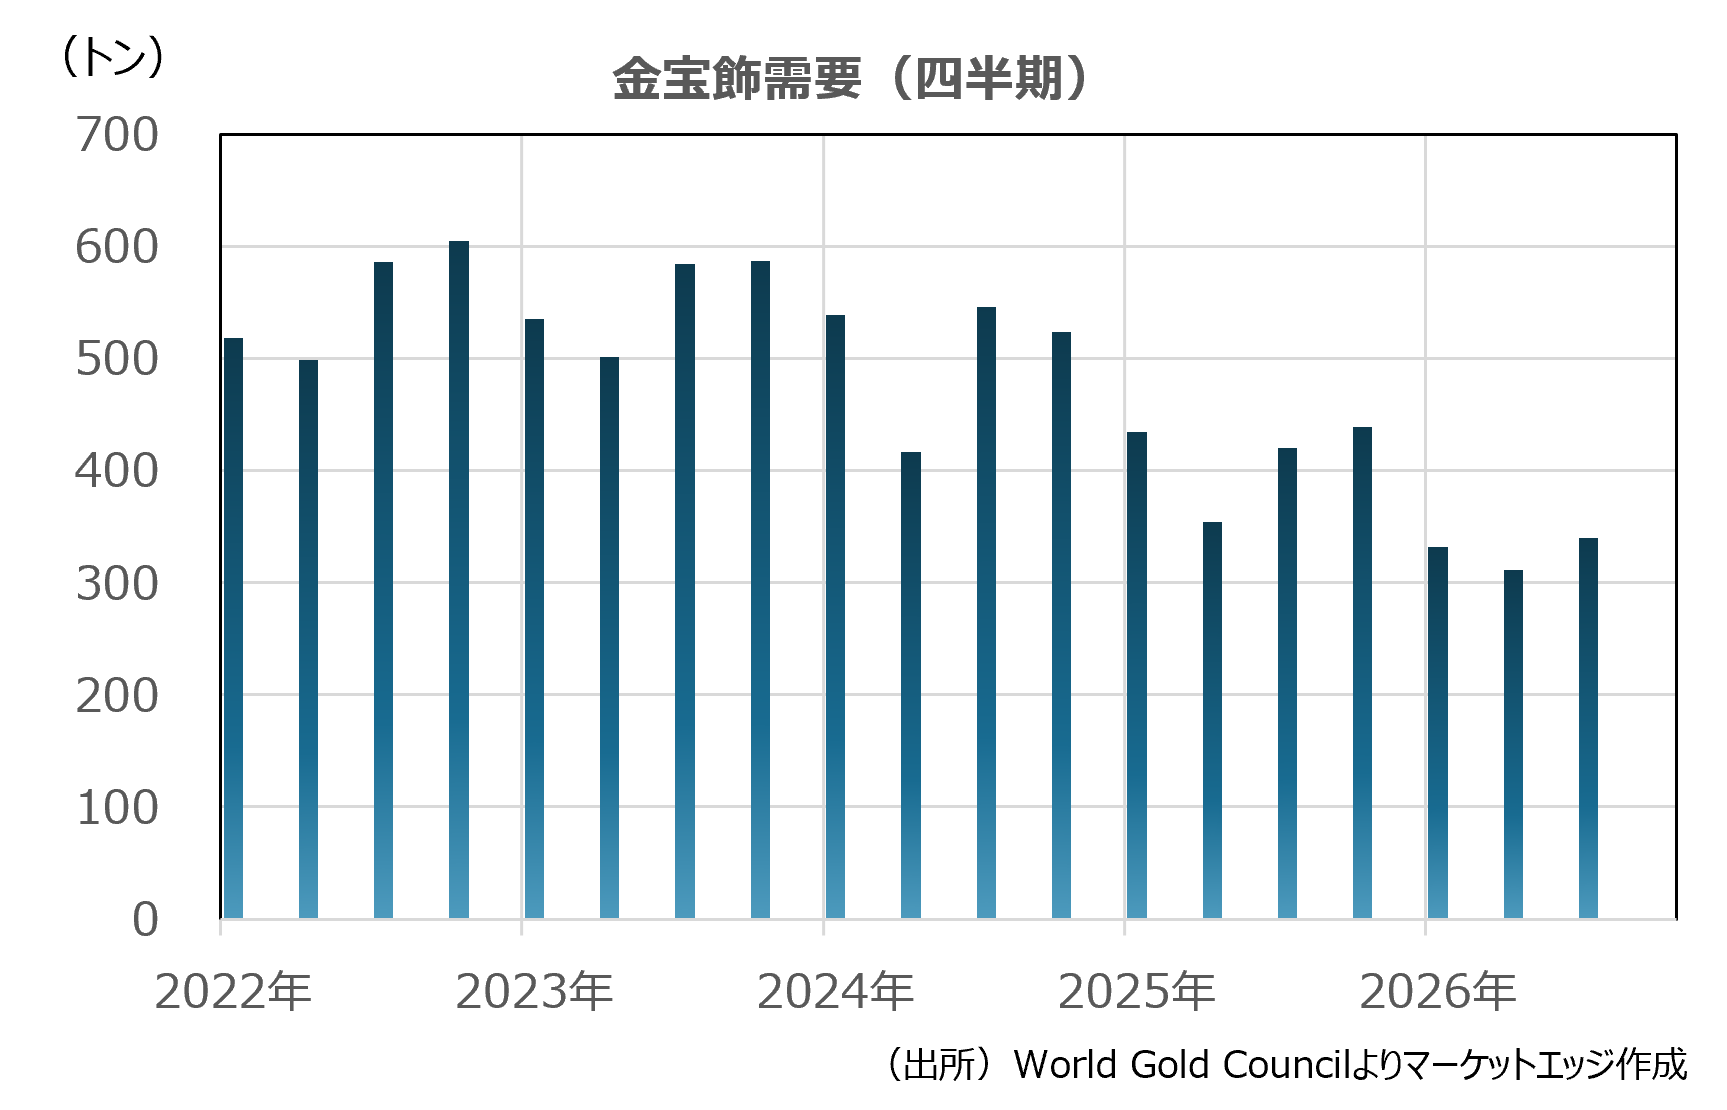
宝飾は伸び悩んだ。3四半期ぶりの高水準だが、前年同期比では13四半期連続のマイナスになっている。引き続き金価格高騰の影響で、ほぼ全ての地域で、消費者が軽量の宝飾品を選ぶ傾向が報告されている。7~9月期としては、2000年以降のデータで過去最低となった。ただし、中国とインドでは季節的な需要があり、世界の宝飾需要は3四半期ぶりの高水準になった。インドの最終消費量は前年同期比20.1%減の99.9トン。祝祭シーズンに関連した需要で4~6月期からは回復したが、価格高騰の影響で軽量なものが好まれた。一部の祝祭日が例年の7~9月期ではなく10~12月期にずれ込んだことは、需要を抑制した。モンスーンの降水量不足による農村部所得への懸念もあった。中国の最終消費量は21.9%減の65.7トン。7月の閑散期を経て、8月は金価格の反発で需要が抑制された。しかし、9月に金価格が低下すると、消費者の購買意欲が強まった。軽量でデザイン性のある金宝飾品が好まれている。
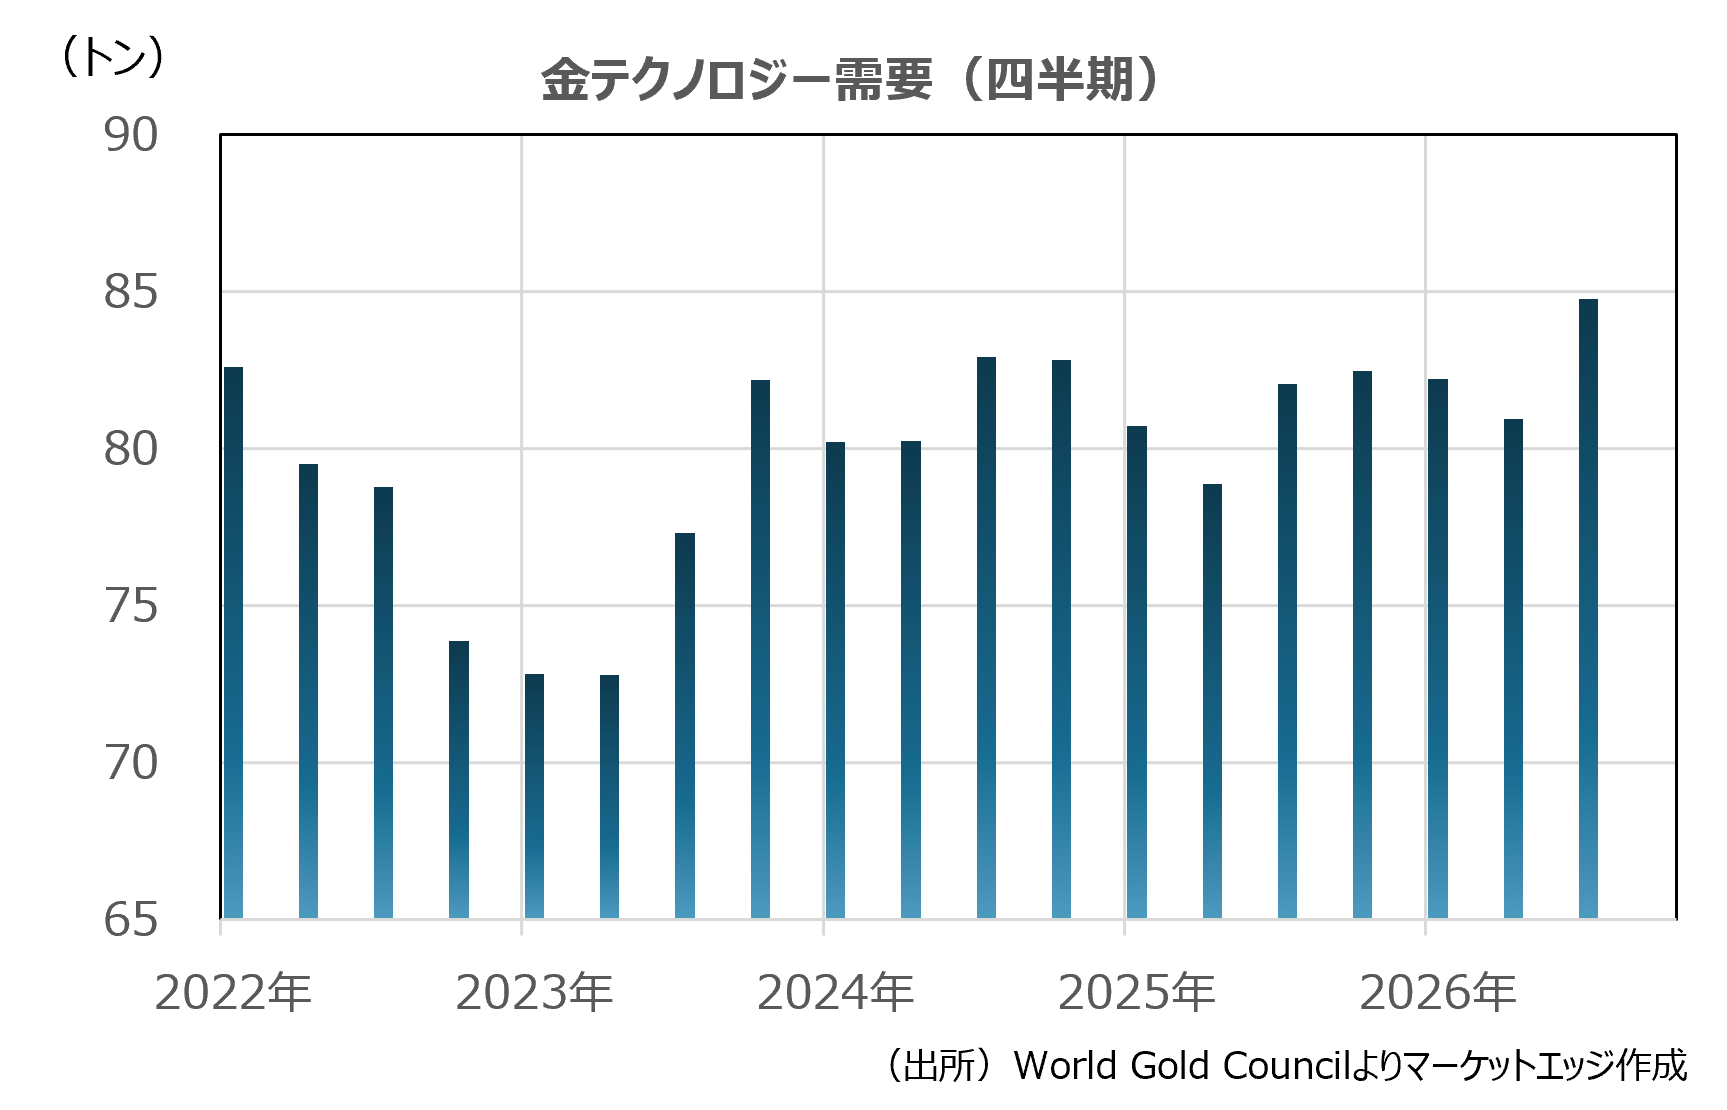
7~9月期は、テクノロジーが2021年10~12月期以来で最大となった。エレクトロニクスが前年同期比5.1%増の72.5トン、その他工業が6.3%減の10.4トンとなった。人工知能(AI)関連のサーバー、データセンター、高性能コンピューターなどへの投資が堅調だったことが、金需要を押し上げた。金価格の高騰を受け、使用量の抑制や代替金属へのシフトも報告されているが、コストよりも性能や信頼性が重視される最先端用途の分野で、金需要は堅調だった。
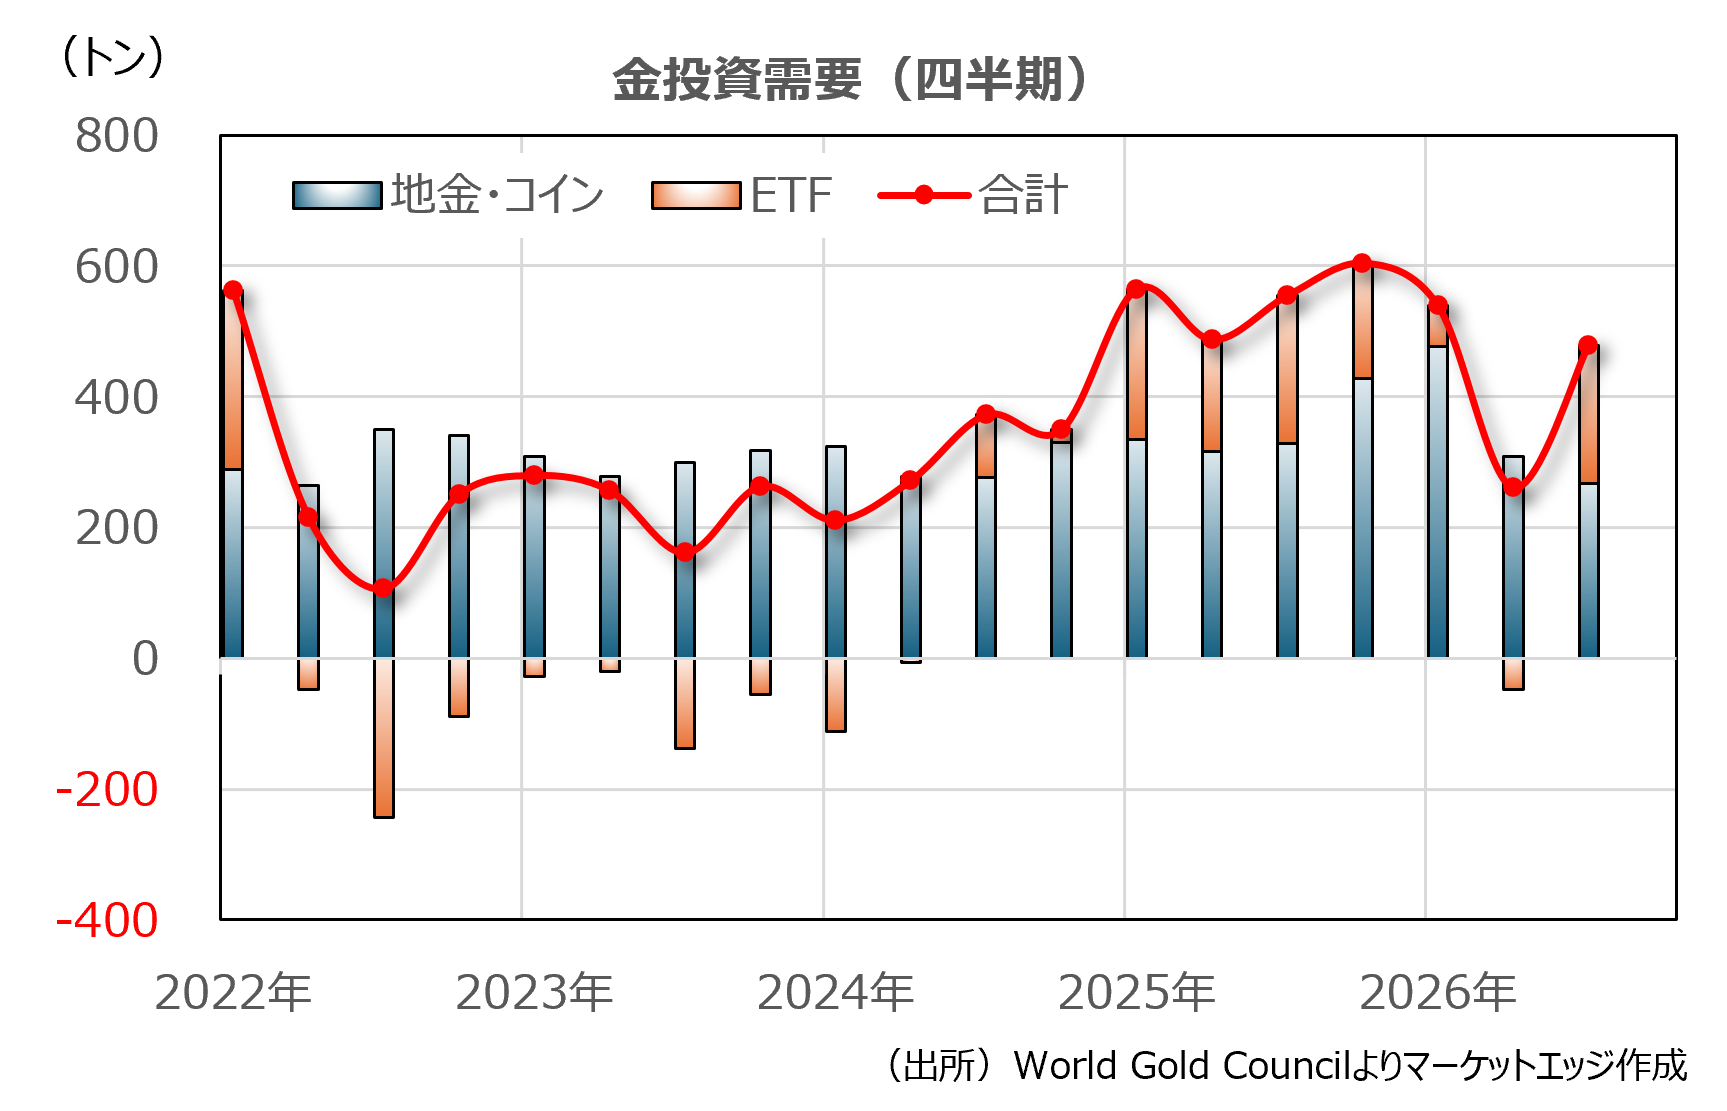
投資は、地金・コインが前年同期比18.5%減の267.8トン、上場投資信託(ETF)が6.4%減の211.2トンとなった。地金・コインは1~3月期の476.9トンをピークに、4~6月期に308.6トンまで落ち込んでいたが、7~9月期はさらに減少した。金価格がレンジ相場での推移にとどまったことや、米金利の高止まり、株式相場の地合改善などが、金に対する投資意欲を後退させた。中国は、7.1%増の78.9トンと、需要が伸びた数少ない国になっている。7月は低迷したが、8月の金価格上昇で投資需要が回復し、9月の金価格下落局面では値ごろ買いがみられた。中国国内の国債利回り低下、株式相場の低迷も影響したとみられる。インドは40.0%減の55.0トン。7月と8月に値頃感から買いが入ったが、9月の値下がり局面での買いは見送られた。また、引き続き手軽さと少額投資の利便性から、地金・コイン需要の一部がデジタルゴールドにシフトしたことも報告されている。一方、ETFは4~6月期に47.3トンの売り越しになったが、4四半期ぶりの高水準まで回復した。世界全体でインフレ、財政の持続可能性への懸念、国債市場の不安定化などを理由に、金ETFへの分散投資ニーズが高まった。
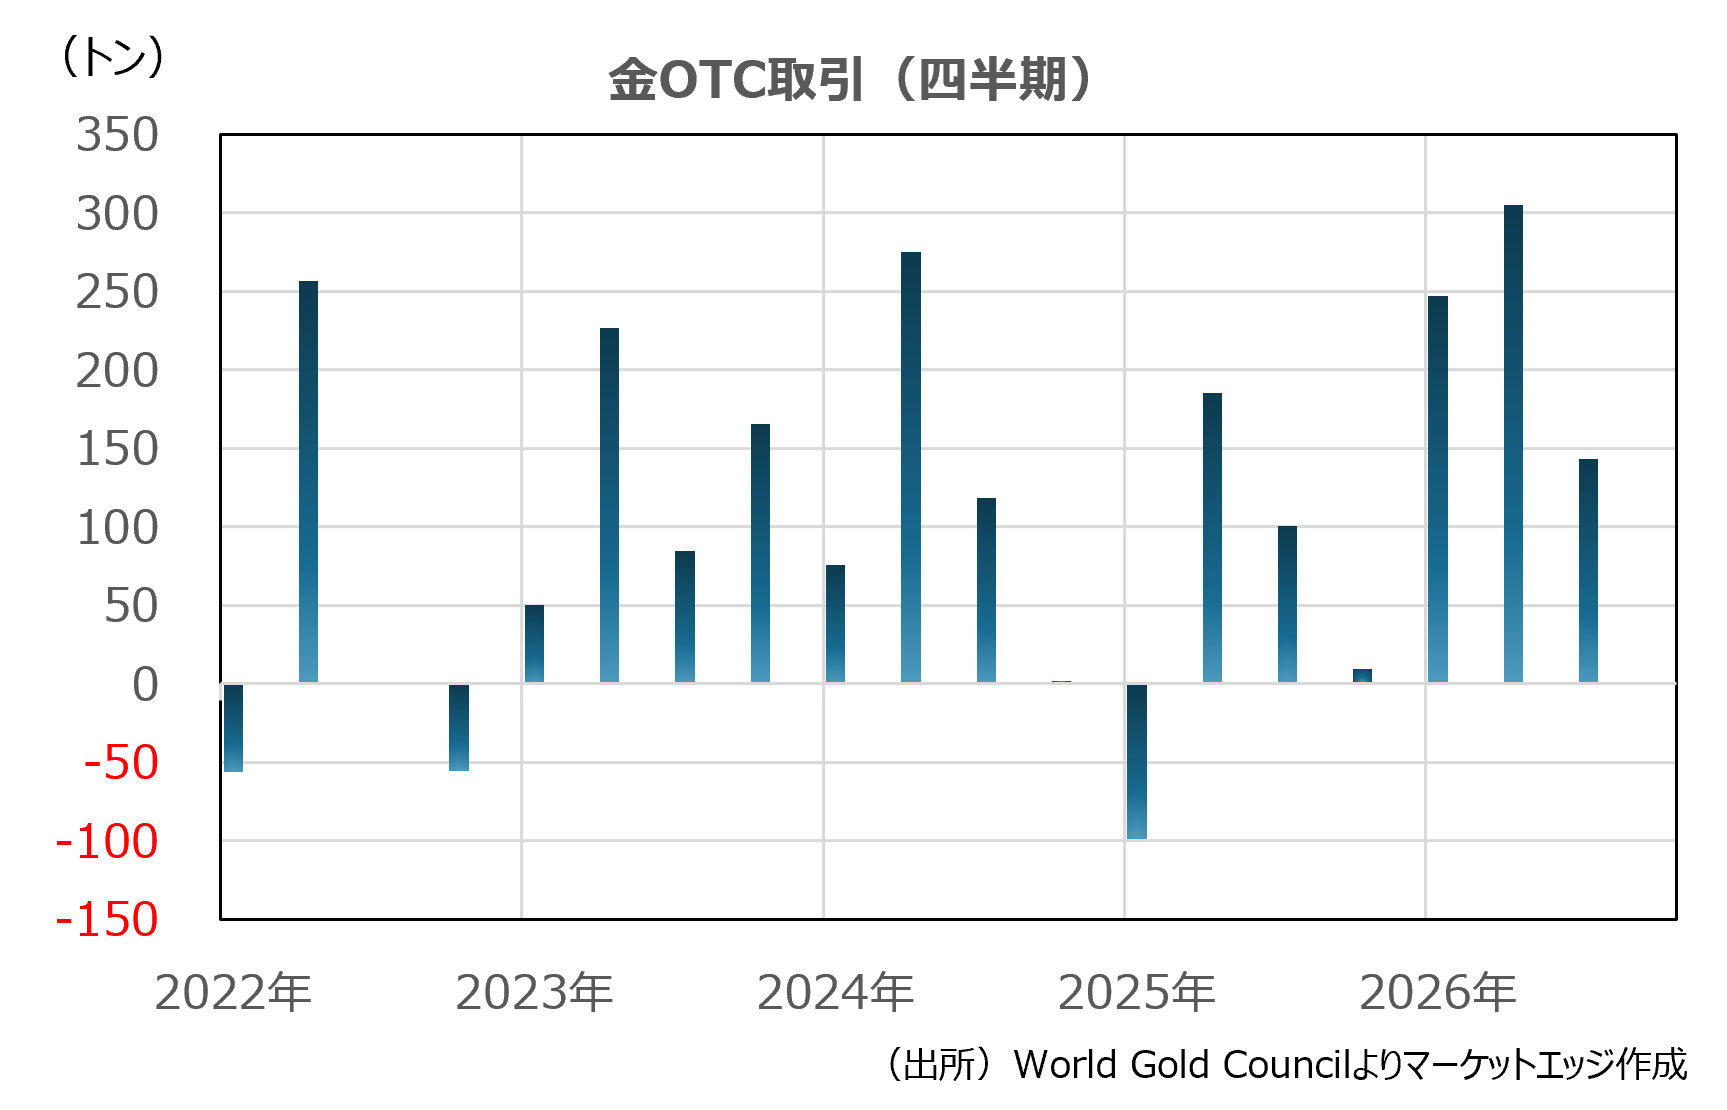
OTC取引は4~6月期の305.0トンからほぼ半減の143.5トンとなったが、前年同期を42.6%上回っている。高水準での取引が続いていることが確認できる。
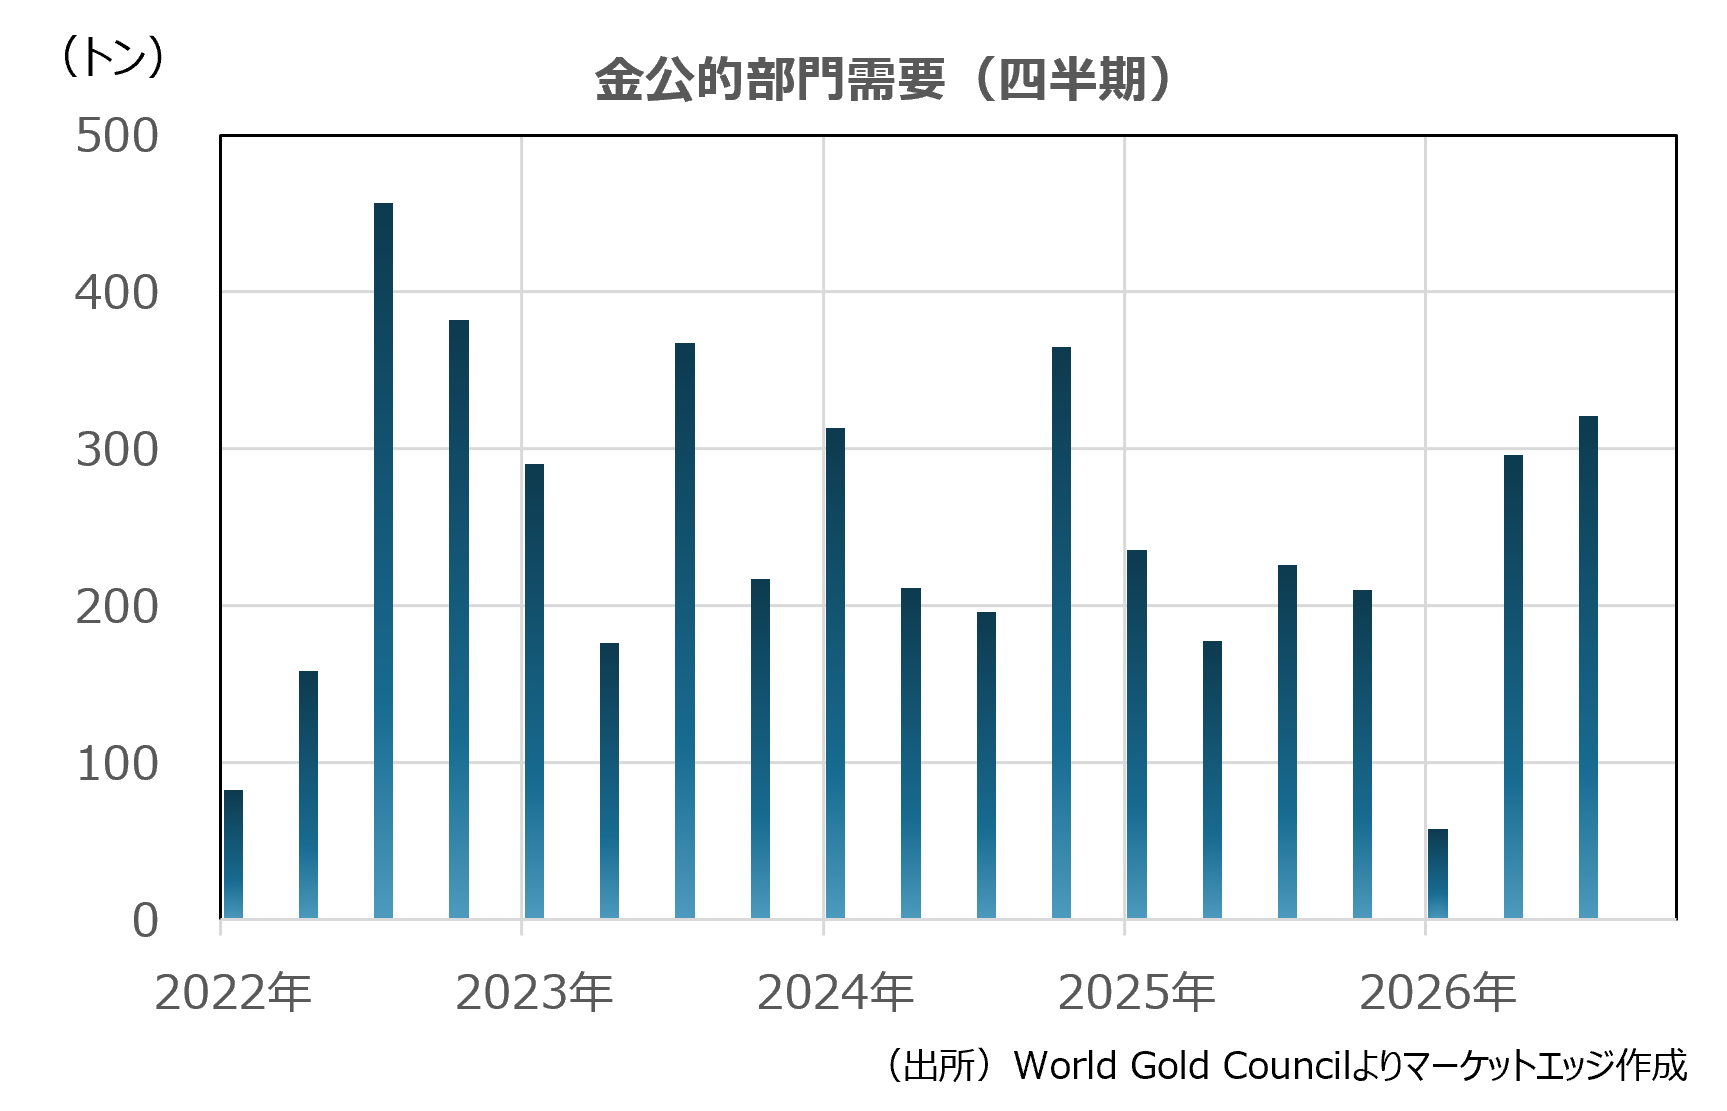
公的部門は、中東の戦争勃発によって金融市場が不安定化する中、1~3月期は57.7トンまで減少していた。しかし、4~6月期には296.3トンまで急回復し、7~9月期は2024年10~12月期以来の高水準となる321.2トンに達している。金価格は低下したが、依然として歴史的高値圏にある。このため、WGCは、金価格下落の影響も指摘しつつ、分散投資やリスク管理といった長期的、戦略的な要因が影響したとの見方を示している。中国が63トン、ポーランドが40トンを追加購入しており、この二ヵ国のみで100トンを超えている。ただし、中国の購入が加速する一方、ポーランドは減速している。カザフスタンとウズベキスタンもそれぞれ14トン購入しているが、それ以外にもガーナ、ボリビアなど、産金国が自国中央銀行の金準備を増強する動きも目立った。逆に売却はロシアの19トンが最大であり、全体的に大規模売却は報告されていない。
■供給:鉱山生産が伸びる、リサイクル供給は抑制
7~9月期の金総供給は前年同期比1.1%減の1,368.6トンとなった。内訳は、鉱山供給(鉱山生産+鉱山会社ヘッジ)が1.3%増の1,054.1トン、リサイクル供給が8.3%減の314.5トンとなっている。
鉱山生産量は前年同期比2.9%増の1,070.9トンとなり、7~9月期としては過去最高を更新した。カナダ、インドネシア、チリ、ガーナなどの増産が目立った。金価格の上昇傾向を受けて、既存鉱山の拡張や新規鉱山への投資が拡大しており、生産量が押し上げられている。逆にナミビア、トルコ、オーストラリアなどは鉱石の品位低下で減産が報告されている。
鉱山ヘッジ残高は16.8トン減少した。これで11四半期連続の減少になる。ヘッジ契約の満期到来で新たな契約を締結する動きも見られ、一部では金価格の下落リスクをカバーするためのプットオプション購入も報告されている。ただし、全体としては生産者が将来の価格を固定することに消極的であり、ヘッジポジションの解消が進んでいる。
リサイクル供給は低迷が続いている。金価格は高値圏を維持しているが、リサイクル供給は大きく増えていない。1~3月期の372.5トンに対して、4~6月期に321.8トン、7~9月期に314.5トンと減少している。金価格の下落を受けて、インドや中国でリサイクル供給が抑制された。中東では、戦争による混乱の影響も報告されている。一方、欧米でのリサイクル供給は増加傾向が続いている。欧州に関しては、経済環境の悪化を背景に保有している金を手放す動きも報告された。ただし、今後の金価格の上昇期待やリスクヘッジ需要から大規模な売却は発生していない。
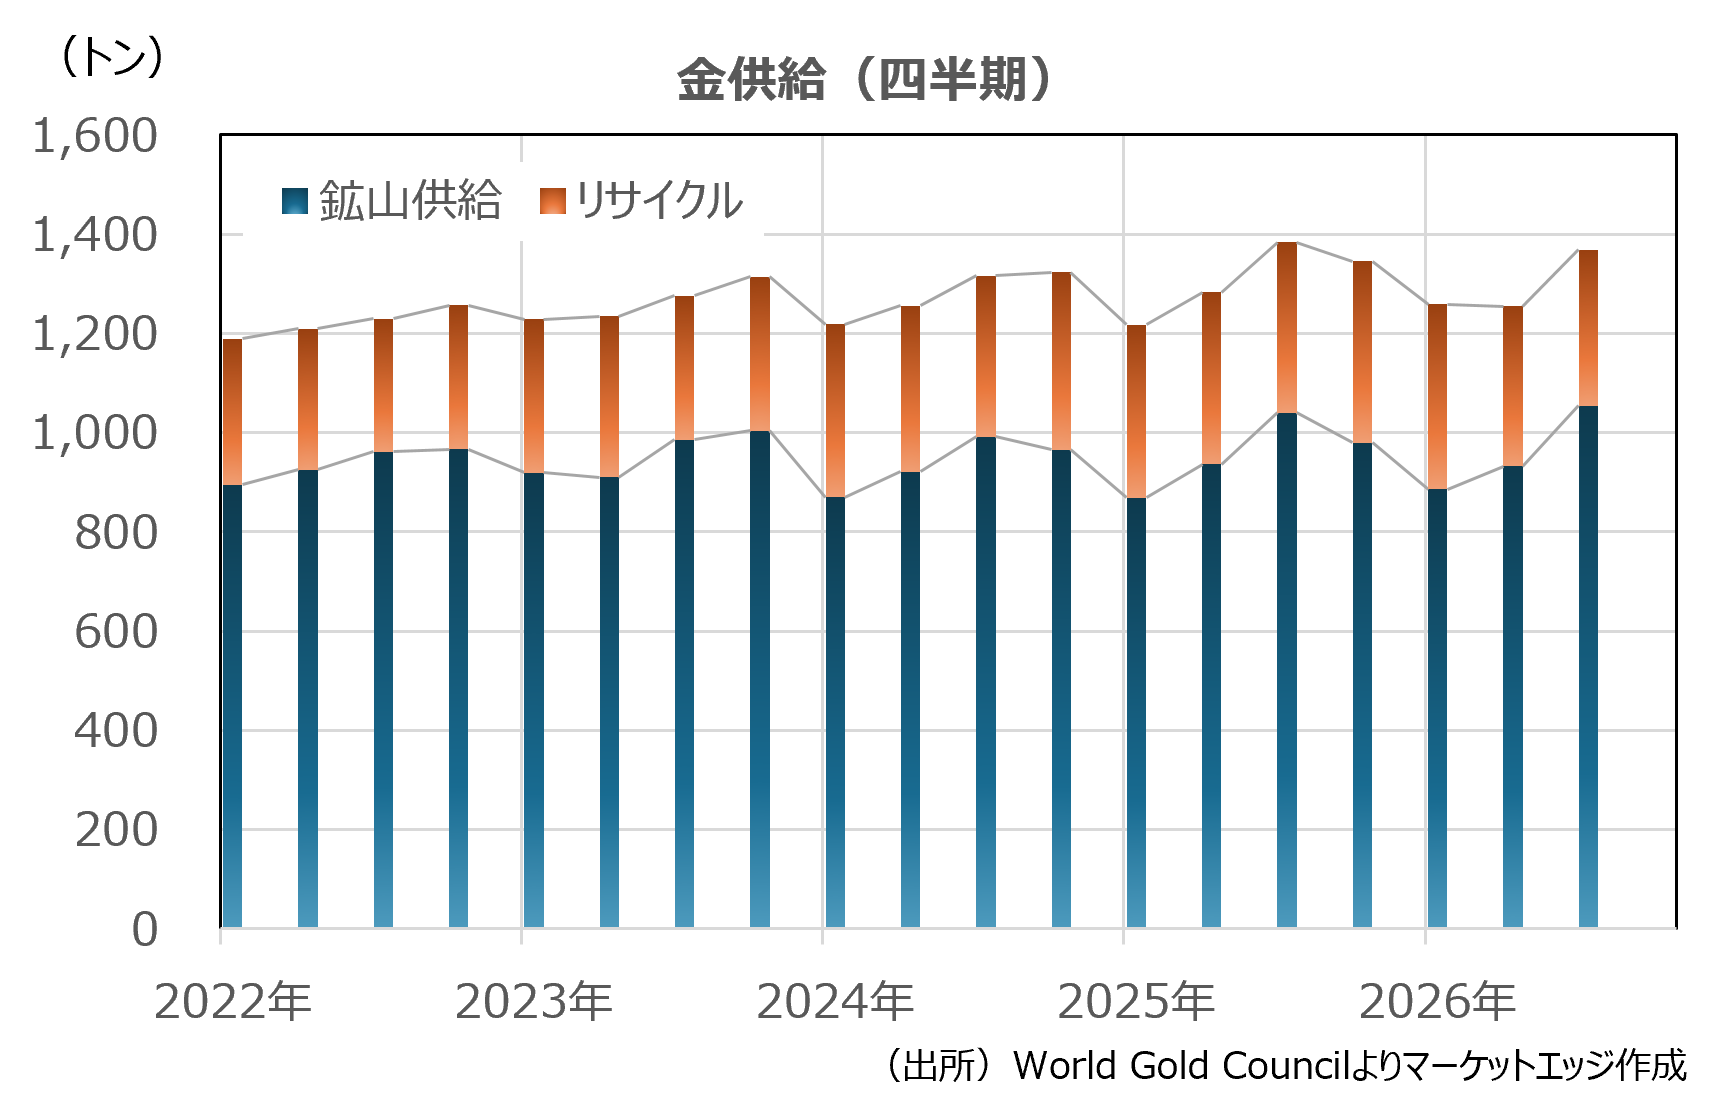
※過去に公表された数値は、見直し等により修正されている場合があります。本資料のグラフは、修正後の数値を反映しています。
■参考、データ出所:World Gold Council 「Gold Demand Trends:Q3 2026」