


クロスボーダーIPO
イノバセル株式会社
左から:イノバセル代表取締役Co-CEOのノビック・コーリン氏、シーガー・ジェイソン氏 Photo credit: Growthstock Pulse
日本を市場ではなく本社に——オーストリア発イノバセルが東証上場まで歩んだ25年
2026年2月24日、イノバセル(注)が東京証券取引所グロース市場に上場した。母体は2000年にオーストリア・インスブルック医科大学からスピンアウトした細胞治療ベンチャーである。同社は2021年、三角合併によるコーポレート・インバージョンを実施し、新たに設立した日本法人を親会社とする体制に組み替えたうえで、日本市場に上場した。
海外企業が日本を「市場」として見ることは珍しくない。しかし「本社」として選んだ例は多くない。しかも同社が開発しているのは、便失禁・尿失禁という、患者も医師も進んで語りたがらない領域の再生医療等製品だ。
なぜオーストリアの大学発ベンチャーが日本の会社になることを選んだのか。なぜ東証だったのか。代表取締役Co-CEOのノビック・コーリン氏とシーガー・ジェイソン氏に聞いた。
- イノバセル株式会社のウェブサイトは、こちらをご覧ください。イノバセル株式会社
「助っ人の筋芽細胞を送り込む」——25年、消えかけた会社
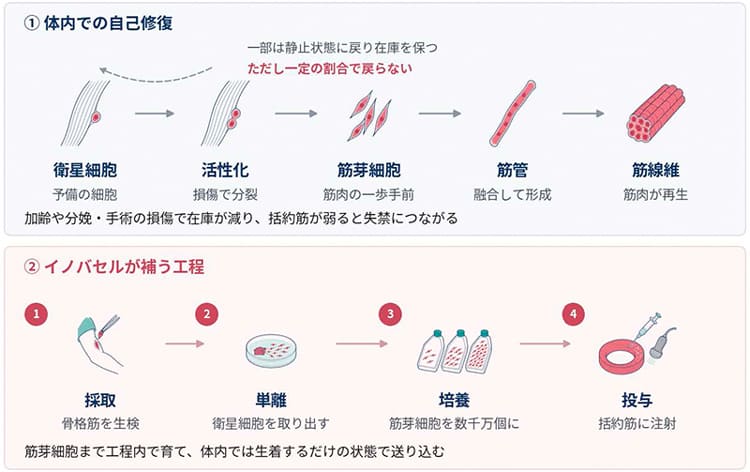
からだの修復サイクルと、イノバセルが介入する工程 Image credit: Growthstock Pulse
イノバセルが開発しているものを一言で説明してほしい、と頼むと、ノビック氏はこう言い換えた。
「端的に言えば、助っ人の筋芽細胞を送り込んでいるんです」(ノビック氏)
骨格筋の周辺には、衛星細胞と呼ばれる細胞が静止状態で控えている。筋肉が損傷すると活性化して筋芽細胞として増殖し、新たな筋管をつくるか既存の筋線維に生着して、筋肉を再生させる。分裂の際、本来は一方が静止状態に戻って在庫を保つが、一定の割合で戻らない細胞が出る。加齢や、経腟分娩・手術による大きな損傷が重なるほど在庫は目減りし、括約筋は弱くなる。これが失禁の原因になる。
同社の治療は、この在庫を外から補う。患者本人の骨格筋から生検で組織を採取し、製造施設で衛星細胞を単離して筋芽細胞まで育て、数千万個に増やして弱った括約筋に注射する。予防でも対症療法でもなく、衰えた筋肉そのものを作り直す治療である。
技術の出発点は1990年代半ばのインスブルックにある。インスブルック医科大学の泌尿器科でポスドクをしていたマークシュタイナー・ライナー氏(現・同社取締役CSO)と教授2人が、尿道を物理的に支えるだけの当時の治療法に対し、筋肉そのものを回復させられないかと考えたのが始まりだ。会社になったきっかけは、地元の起業家向けコンテストだった。病院に籍を置く教授2人の代わりにマークシュタイナー氏が出場し、優勝してしまったのである。
「勢いですね。いま笑いながら説明していますけど、そこで I want this to be real ——これを現実にしたい、と。それがきっかけなんです」(ノビック氏)
2000年、Innovacell Biotechnologie(現Innovacell GmbH)が設立される。創業から数年間、同社には売上が立っていた。当時のヨーロッパでは、患者自身の細胞を使う治療は医療行為として扱われ、医薬品の承認を要しなかったからだ。ところが2007年、EUがATMP規則を採択し、自家細胞治療にも医療用医薬品と同等の開発ハードルが課される。株主の前提は崩れ、2009年ごろから2014年ごろまで、経営陣は毎年株主に資金を頼み続けた。増資のたびに、創業メンバーの持ち分は薄まっていった。
コンサルタントが、当事者になるまで
開発と製造の拠点は現在もインスブルックにある。マリア・テレジア通りとノルトケッテ山群 Photo by Wilfredor via Wikimedia Commons, Used under the CC0 license.
ノビック氏は韓国生まれ、シーガー氏は香港生まれ。ともに幼少期に来日して日本で育ち、トーマツ コンサルティング(現デロイト トーマツ コンサルティング)を経て、再生医療に特化したアドバイザリー会社 CJ PARTNERS を共同で立ち上げた。
イノバセルとの接点は偶然だった。資金に窮していた同社は、自社のGMP製造施設で他社の製造を請け負っていた。その委託元のカナダ企業がPMDA(医薬品医療機器総合機構)との対面助言に臨む際、資料を作っていたのが CJ PARTNERS、カナダ企業側を支援していたのがマークシュタイナー氏だった。別の相手と4回面談しても進まなかった案件が、一週間で動いた。帰国した同氏は、当時の社長にアドバイザーの交代を打診したという。
2017年に助言業務として関係が始まり、2019年末に日本人投資家からの出資が入る。2021年1月に日本法人を設立し、三角合併で日本法人が親会社となった。
参入障壁について問うと、シーガー氏が挙げたのは特許ではなく、製造コストだった。対象患者が少ない領域では製造拠点の稼働率が上がらず、コストが高止まりする。イノバセルは20年以上にわたり自社GMP施設で製造を続け、コストを低い水準に抑えてきた。追随する企業の前には、さらに5年から10年の臨床開発が待つ。
「隠れたモートみたいな感じですよね。モートなんだけど、上に葉っぱが置いてあって、あたかも渡れるかのように見える」(シーガー氏)
「烏合の衆に埋もれるより、井の中の蛙になる」
シーガー・ジェイソン氏(左)、ノビック・コーリン氏(右) Photo credit: Growthstock Pulse
上場先の候補は、ヨーロッパ、日本、そしてアメリカだった。判断の軸は、上場する市場がその会社のエクイティストーリーと合っているかどうかだ。
「NASDAQやニューヨーク証券取引所は非常にいい市場なんですよ。だけど投資家に評価されるには、アメリカのエクイティストーリーがかなりしっかりしていないといけない」(シーガー氏)
当時のイノバセルはまだアメリカで臨床試験を始めていなかった。対して日本には、再生医療等製品を対象に2014年に導入された条件・期限付承認制度があり、開発と承認をヨーロッパと同等以上のスピードで進められる目処が立っていた。
「アメリカで上場すると、大成功した事例ばかりが取り上げられて、アメリカに行けば大丈夫だと思われるじゃないですか。でも大多数は烏合の衆になってしまうんですよ。私は、烏合の衆に埋もれるよりは井の中の蛙になるべきだと考えていました」(ノビック氏)
2人は日本で育ち、日本の義務教育を受けている。再生医療等製品のPMDA対応も数多く手がけてきた。日本のブラックボックスを開けて機関投資家に中身を見せられる——そのスキルセットが、この市場に一番合っていたとノビック氏は言う。
では、どういう形で上場するのか。外国企業が東証に上場する方法は、日本法人化だけではない。JDR(日本型預託証券)を使えば、外国法人のままでも上場できる。三角合併によるコーポレート・インバージョンは、これに比べて既存株主の説得も税務も法務も重い。どちらが適しているかは、各社の株主構成や事業戦略によって異なるが、同社は日本法人として上場する道を選んだ。主幹事の野村證券からの指摘に加え、JDRで日本に上場した当事者であるYCPホールディングスの石田裕樹氏(ノビック氏の大学の先輩にあたる)からも、率直な意見が寄せられたという。
「機関投資家は、日本株に投資するファンドと外国株に投資するファンドを分けていたりするじゃないですか。JDRがどちらに当たるのかが、社内規程上決まっていなかったりするんです」(シーガー氏)
この判断は上場後の株主構成にも表れている。三角合併を経てオーストリア法人の株主がそのまま日本法人の株主となったため、イノバセルの外国個人の比率は25.0%と高い。ただしその実態は、海外の個人投資家層ではない。同社によれば、この区分を保有するのは49名で、その大半は現・旧経営陣とその関係先だという。上場申請時の有価証券報告書でも、Co-CEO2名と取締役CSOのマークシュタイナー氏の3名で発行済株式の約15%を保有していることが確認できる。
3年かけて作った「ファンクラブ」
シーガー・ジェイソン氏 Photo credit: Growthstock Pulse
売上のない赤字のバイオベンチャーは、上場時の値付けを機関投資家のフィードバックに大きく依存する。ところが日本では、国内の機関投資家はバイオベンチャーのIPOに入りにくいと言われてきた。同社が過去の目論見書39社分を集計したところ、上場前に機関投資家が保有していた割合は平均1.26%にとどまる。
イノバセルはこの制約を、上場の3年ほど前から潰しにかかっていた。今は投資対象ではないと分かっているが紹介させてほしい——そういう形で、機関投資家との対話を重ねてきたという。「ファンクラブ作りですね」と聞くと、シーガー氏はうなずいた。
「『ゆくゆくこういう事業展開をしたいので出資してください』と初対面でお話しすると、受け入れられないケースもあります。でも、前もってお話しできていれば、『あの2人は上場後も全部オンタイム・オンバジェットで実現しているよね。だったら、このプランも実現してくれそうだよね』と理解してもらえます。そのハードルをなるべく下げたいんです」(ノビック氏)
上場前の機関投資家の保有割合は、平均1.26%に対してイノバセルは9.63%。ブックビルディング期間中の機関投資家需要は約1,000億円に達し、調達額は約117億円となった。海外調達比率は45.1%。同社が意図したのは、ヘッジファンドではなく長期保有型の機関投資家への優先的な配分だった。
「我々は東証に上場しながら、まるで、NASDAQで上場したかのような株主構成、オファリングの構成を実現できたんじゃないかと思っているんですよ」(ノビック氏)
アグリゲーションは、守りではなく攻め
ノビック・コーリン氏 Photo credit: Growthstock Pulse
上場から約半年を振り返り、シーガー氏は、投資家から会社として信頼を得るには一定の時間がかかると語る。一方で、多くの投資家がバイオベンチャーを成功か失敗かの二択で見ているのではないかとも指摘した。
「バイオベンチャーはゼロイチじゃない。ひとつひとつリスク要因を取り払って、成功確率をどれだけ上げられるかという、そういうゲームなんですよ」(ノビック氏)
リスク要因を一つずつ潰す方法とは、臨床試験を第I相から第III相まで省略せずに積み重ねることだ。主力の ICEF15 だけで、初期試験から第III相まで600例弱を組み入れてきた。国際共同第III相「Fidelia試験」はヨーロッパと日本で進行し、アメリカでも近く同試験への組み入れが始まる。取材時点で、組み入れ進捗は目標290例の93%以上に達している。
もう一つの柱が「細胞治療・再生医療グローバルアグリゲーションモデル」だ。世界の過小評価されたシーズを見つけ、自社グループの商業化プラットフォームに載せる構想で、失禁領域の3パイプラインはその第1弾と位置づけられている。3年がかりで築いた機関投資家との関係のなかで、彼らが主力シーズと同じくらい関心を示したのが、このモデルだった。
「『君たちのこれまでの実績であれば、グローバルアグリゲーションモデルで新しいシーズを持ってきて、日本だけでなく日米欧すべてで開発できる。その体制に興味があるんだ』と。『いいものがあって、買う資金がないのであれば相談に来てくれ。資金の手当ては我々が考える』と言ってくれる機関投資家さえいるんですよ」(ノビック氏)
このモデルはポートフォリオのリスクを下げる装置でもある。だが2人は、守りではなく攻めの事業だと言う。日本には優れた技術がありながら、資金難で潰れていくシーズを何件も見てきたからだ。
「もったいないなと思っているんですよ。イノバセルにはグローバルに開発できる体制があるし、製造拠点も持っている。技術を評価できる人員もいる。このビークルに新しいシーズを乗せることができれば、その時点で一気にバリューアップできる構造ができるんじゃないかと思うんです」(シーガー氏)
シーガー氏、ノビック氏らが注力しているのは、アメリカで臨床試験を始める、パートナーを決める——上場時点で示した投資家への約束を、オンタイム・オンバジェットで届けることだ。それができれば、3年かけて築いた投資家のファンクラブは、より本格的にエンジンをかけることになるだろう、と期待を示した。
本稿は、Growthstock Pulse に掲載された記事の要約です。全文は、Growthstock Pulse の記事(前編と後編)をご覧ください。
