


日本交易市场周评(中文简体)
本周焦点(11月16日)
| 贵金属 |
15日 ASEAN首脑会议。 16日 日本 第3季度GDP,9月份矿工业生产指数 中国 10月份新建住宅价格,零售业销售总额,矿工业正生产指数 美国 11月份NY连银制造业景气指数 17日 美国 10月份零售业销售,进出口价格指数,矿工业生产指数 德国 ZEW景气感指数 18日 欧洲 10月份欧元区消费者物价指数 美国 10月份FOMC会议纪要,住宅开工数,住宅建设许可数 19日 日本 9月份机械订单 美国 单周新增失业保险申请人数,11月份费城连银制造业景气指数 美中俄三方会谈 20日 日本 10月份消费者物价指数 美国 11月份密西根大学消费者信赖感指数 每周五 CFTC持仓明细 |
|---|---|
| 焦点 |
NY黄金方面,在市场对中东和平谈判取得进展的期待减弱的背景下,受美国长期利率上升及美元走强拖累,黄金价格连续下跌,并跌破4000美元心理关口。特朗普总统于12日在自己的社交媒体上发文称,我们根本不需要与伊朗达成任何交易(协议)。受此影响,市场对通过外交谈判推动美伊结束战事取得进展的期待减弱。围绕经由霍尔木兹海峡进行能源供应的不确定性再次扩大,原油价格随之上涨。由于市场对通胀再次升温的警惕情绪增强,美国10年期国债收益率再度维持在5%以上。受此影响,金价一度连续下跌至3850美元区间。 另外,美国10月消费者物价指数(CPI)表现强于预期,市场对美联储(FRB)年内加息的预期有所增强。生产者物价指数(PPI)同比上涨6.5%,涨幅较9月的6.3%加快。剔除能源和食品后的核心指数同比上涨5.0%,与上个月持平。数据显示,物价上涨压力仍在广泛领域持续存在。市场逐渐形成共识,即在12月FOMC会议之后,明年年初也可能继续加息。美国克利夫兰联邦储备银行行长哈马克于12日在美国中西部俄亥俄州举行的一场对谈活动中主张,为实现物价稳定,有必要进一步加息。 随着美国中期选举出现“蓝色浪潮”,美国霸权地位的动摇似乎将进一步加速。在预计美国内向型政策倾向不断增强的背景下,美中俄新一轮“雅尔塔会议”已经确定举行。对于高市首相所倡导的“牢固的日美同盟”,日本可能被要求承担相应的职责。与此同时,美国也可能以“日中关系、日俄关系属于双边问题”为由,将日本置于不利境地。考虑到国际秩序可能迎来重大重组,市场重新评估实物资产价值的趋势预计将进一步增强。因此尽量避免在低位做空。 |
| 原油 |
17日 API周报 18日 EIA周报 每周五 CFTC持仓明细 |
|---|---|
| 焦点 |
NY原油方面,自10月30日高点以来的调整行情仍在持续。相对于2026年7月低点至10月高点这一轮上涨行情,油价已完成50%的调整。以11月10日低点为起点,油价正在展开技术性反弹,但反弹幅度有限。 国际能源署(IEA)在月度报告中预测,全球石油市场将在第四季度重新转为供应过剩。尽管霍尔木兹海峡等地区针对船舶的袭击仍在持续,但由于中东地区的石油出口恢复速度超过全球石油需求的增长速度,因此预计市场可能出现供应过剩的情况。第四季度石油供应量预计平均为每日1.05亿桶,将比需求预测高出每日170万桶。IEA此前的预测认为,第四季度石油市场将出现供应短缺。IEA在报告中指出,石油市场开始显现出供需重新平衡的迹象。自伊朗战争爆发以来,全球石油供应首次超过需求。各成员国于3月达成协议、即规模创历史之最的石油紧急储备释放计划,IEA公布了剩余释放量的具体情况,并表示,包括1500万桶柴油在内的7100万桶石油将在2月底前能够投入供应。 石油输出国组织(OPEC)的月度报告显示,“OPEC+”10月原油产量为每日4123万桶,较9月增加约204万桶,达到战前2月产量水平的97%。 本周最大的关注焦点是中国、美国和俄罗斯领导人会谈。表面上,会议议题是“削减全球核武器”,但市场最为关注的是,美伊停火以及俄罗斯与乌克兰停火的预期是否会升温。如果停火谈判取得进展的预期增强,那么随着原油价格下跌,通胀担忧及美联储进一步加息的预期可能随之减弱,市场也有可能转向风险偏好的模式。 |
| 橡胶・谷物 |
16日 美国农业部单周出口验证额 ,USDA作物生长进度报告 19日 美国USDA供需报告 每周五:CFTC持仓明细 |
|---|---|
| 焦点 |
作为橡胶市场风向标的上海橡胶期货,在19000元~19500元区间经过一段时间的横盘整理后,跌破颈线并加速下滑。但伴随上周在11月6日低点得道支撑后出现剧烈反弹,东京橡胶也在大幅走高。 10月期间,市场关注着过去曾发生金融危机的历史,包括1929年华尔街股灾、1987年黑色星期一、1997年亚洲金融危机,以及2008年雷曼兄弟倒闭引发的全球股市同步暴跌等。在这一背景下,美国面向人工智能(AI)领域的新兴云计算企业CoreWeave出现信用风险担忧,成为市场动荡的导火索。由于市场担忧巨额投资能否持续以及盈利能力,AI和半导体股票遭到全面抛售。随后,全球最大的加密资产交易平台币安遭受网络攻击,数字资产也因此遭到抛售。 进入11月后,美国中期选举出现了所谓的“蓝色浪潮”,民主党重新夺回了国会参众两院的控制权。股票市场方面,围绕数据中心(DC)建设的担忧不断扩大,除半导体等人工智能(AI)相关股票外,广泛领域的个股也遭到抛售。另外,预计将于19日进行的美国AI企业Anthropic首次公开募股(IPO),是判断AI及半导体股票未来走势的重要关注事件。17日则将迎来美国英伟达的财报发布。受到与一名疑似中国间谍女性的婚外情问题等事件影响,英伟达首席执行官(CEO)黄仁勋辞职所引发的混乱仍未平息。如果这些因素继续压制AI及半导体相关股票的上涨空间,也可能对橡胶市场的上行构成压力。 另一方面,如果以美中俄领导人会谈为契机,美伊战争以及俄罗斯与乌克兰战争的停火谈判取得进展,并推动原油市场下跌,则有望成为利好橡胶市场的因素。 果2026/27年度期末库存继上月之后再次被上调,将成为又一个利空因素。 芝加哥大豆方面,由于美国农业部供需报告显示,美国大豆供需前景意外趋于紧张,市场对此作出反应,大豆价格大幅上涨。 |
| 外汇・股票 |
16日 日本企业结算 Dentsu Group TOYO TIRE 17日 美国企业结算 NVIDIA 18日 美国企业结算 Palo Alto Networks 19日 日本企业结算 Tokio Marine Holdings MS&AD Insurance Group SOMPO Holdings Anthropic、NASDAQ上市 |
|---|---|
| 焦点 |
美元兑日元汇率尝试155日元~160日元这一心理关口区间上限的方向运行。受美国10月CPI高于预期以及美联储官员发表鹰派言论的影响,美元呈现全面走强的态势。整体CPI和核心CPI的环比涨幅均超过市场预期,数据表现强劲。尽管汽油价格上涨势头暂时有所平息,但核心CPI环比涨幅仍维持在较高水平,进一步强化了市场对美联储在12月FOMC会议上加息的预期。 美联储理事沃勒表示支持大幅加息0.5%,达拉斯联储总裁洛根也指出冬季期间可能需要迅速加息,这些鹰派言论进一步刺激了市场的鹰派情绪,美元兑日元一度突破160日元,但上周五未能维持在该水平之上。美股市场上,AI相关股遭到集中抛售,日元作为“低风险货币”因此获得买盘的支持。另外,日本当局对日元贬值的态度,也成为影响汇率的原因之一。日本财务大臣片山皋月于13日针对日元贬值表示,近期出现了单方面、急剧的走势。(日本政府)将继续与美国财政部保持密切合作,并采取适当措施。由于市场认为日本当局对日元贬值、美元升值的走势愈发警惕,因此在美元兑日元突破160日元后,上方压力逐渐增强。 不过,NY联储总裁威廉姆斯于12日表示,为确保通胀率回归2%的物价目标,今后仍有必要逐步采取措施。波士顿联储总裁柯林斯于13日表示,近期应适当采取一定程度的进一步紧缩措施。美国长期利率一度升至5.17%,创下约一个月以来的新高。由于美元兑主要货币的买盘占据优势,美元兑日元的下行空间受到限制。 本周最大的关注焦点是美国、中国和俄罗斯领导人会谈。市场将关注俄罗斯与乌克兰停火的进展,以及美伊战争停火的可能性。如果相关停火预期升温,导致原油价格走弱,那么市场对加息的预期也可能随之减弱。此外,还需警惕美元兑日元突破160日元后日本当局可能采取的外汇干预行动。 |
本周关注K线图
日经指数
东京黄金
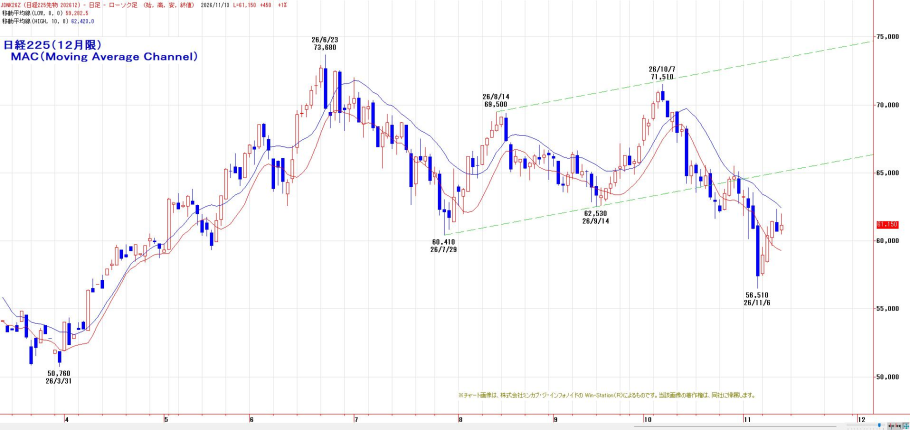
日经225期货,MACD指标延续10月14日触发的做空信号,以LMA(59,282日元)至HMA(62,423日元)为上方阻力,维持逢高抛售的行情。9月14日低点所在的瓶颈线已成为上方阻力,同水准的HMA,以及10月7日高点至11月6日跌幅的38.2%反弹位都成为阻力带。
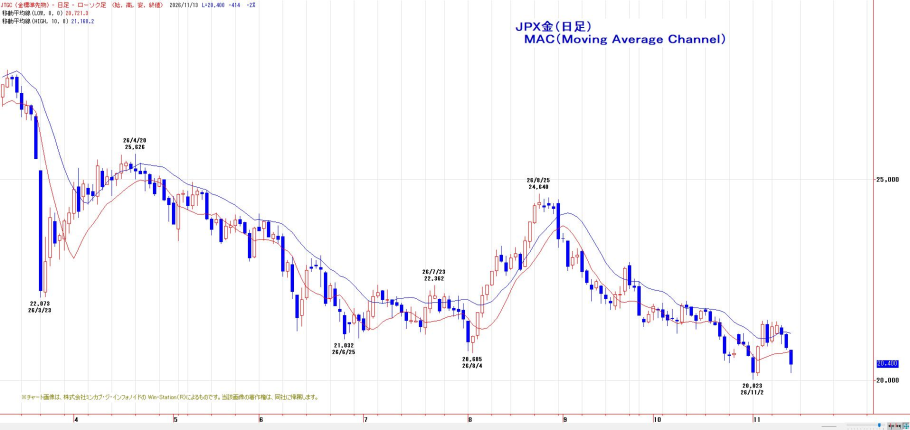
东京黄金,MACD指标未显示多空信号,一旦收盘价跌破LMA(20,721日元)将触发做空信号。后市关注11月2日的低点能否成为底部。只要结算价没有跌破11月2日低位,依旧维持逢低买进的交易策略。短期呈现横盘区间振荡行情。
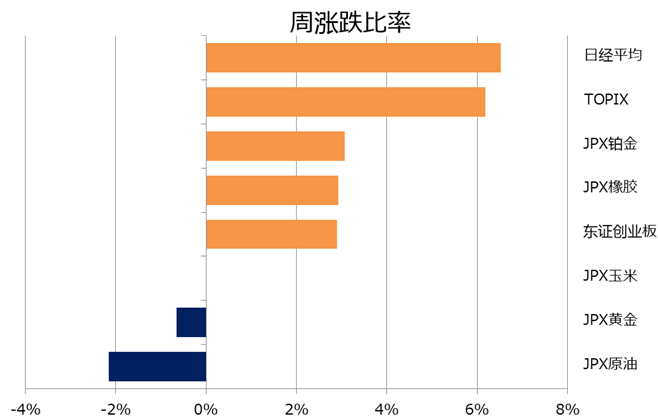
周涨跌比率
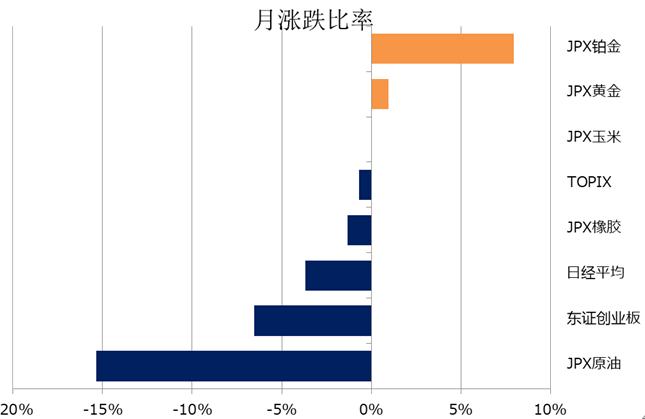
月涨跌比率
- 本文件以提供信息为目的,并非对本公司提供产品买卖的引导和劝诱。虽然慎重留意信息的准确性及安全性,但对此不做任何保证。记载的意见以及预测等均基于起草档当时情况而提供,有任何改变恕不预先通知。因本档而导致的损失或损害本公司不负任何责任。关于交易或投资的最终决定请自行负责。本数据的所有版权均归日产证券(株)所有,严禁擅自复制,转发,转载。
过去分
| 日期 | 日本交易市场周评 | |
| 2026/11/09 |  |
|
| 2026/11/02 | |
|
| 2026/10/26 | |
|
| 2026/10/19 | |
|
| 2026/10/13 | |
|
| 2026/09/28 | |
|
| 2026/09/21 | |
|
| 2026/09/14 | |
|
| 2026/09/07 | |
|
| 2026/08/31 | |
|
| 2026/08/24 | |
|
| 2026/08/17 | |
|
| 2026/08/10 | |
|
| 2026/08/03 | |
|
| 2026/07/27 | |
|
| 2026/07/21 | |
|
| 2026/07/13 | |
|
| 2026/07/06 | |
|
| 2026/06/29 | |
|
| 2026/06/22 | |
|
| 2026/06/15 | |
|
| 2026/06/08 | |
|
| 2026/06/01 | |
|
| 2026/05/25 | |
|
| 2026/05/18 | |
|
| 2026/04/27 | |
|
| 2026/04/20 | |