


日本交易市場週評(中文繁體)
本周焦点(11月16日)
| 貴金屬 |
15日 ASEAN首腦會議。 16日 日本 第3季度GDP,9月份礦工業生產指數 中國 10月份新建住宅價格,零售業銷售總額,礦工業正生產指數 美國 11月份NY連銀製造業景氣指數 17日 美國 10月份零售業銷售,進出口價格指數,礦工業生產指數 德國 ZEW景氣感指數 18日 歐洲 10月份歐元區消費者物價指數 美國 10月份FOMC會議紀要,住宅開工數,住宅建設許可數 19日 日本 9月份機械訂單 美國 單周新增失業保險申請人數,11月份費城連銀製造業景氣指數 美中俄三方會談 20日 日本 10月份消費者物價指數 美國 11月份密西根大學消費者信賴感指數 每週五 CFTC持倉明細 |
|---|---|
| 焦點 |
NY黃金方面,在市場對中東和平談判取得進展的期待減弱的背景下,受美國長期利率上升及美元走強拖累,黃金價格連續下跌,並跌破4000美元心理關口。特朗普總統于12日在自己的社交媒體上發文稱,我們根本不需要與伊朗達成任何交易(協定)。受此影響,市場對通過外交談判推動美伊結束戰事取得進展的期待減弱。圍繞經由霍爾木茲海峽進行能源供應的不確定性再次擴大,原油價格隨之上漲。由於市場對通脹再次升溫的警惕情緒增強,美國10年期國債收益率再度維持在5%以上。受此影響,金價一度連續下跌至3850美元區間。 另外,美國10月消費者物價指數(CPI)表現強於預期,市場對美聯儲(FRB)年內加息的預期有所增強。生產者物價指數(PPI)同比上漲6.5%,漲幅較9月的6.3%加快。剔除能源和食品後的核心指數同比上漲5.0%,與上個月持平。資料顯示,物價上漲壓力仍在廣泛領域持續存在。市場逐漸形成共識,即在12月FOMC會議之後,明年年初也可能繼續加息。美國克利夫蘭聯邦儲備銀行行長哈馬克于12日在美國中西部俄亥俄州舉行的一場對談活動中主張,為實現物價穩定,有必要進一步加息。 隨著美國中期選舉出現“藍色浪潮”,美國霸權地位的動搖似乎將進一步加速。在預計美國內向型政策傾向不斷增強的背景下,美中俄新一輪“雅爾達會議”已經確定舉行。對於高市首相所宣導的“牢固的日美同盟”,日本可能被要求承擔相應的職責。與此同時,美國也可能以“日中關係、日俄關係屬於雙邊問題”為由,將日本置於不利境地。考慮到國際秩序可能迎來重大重組,市場重新評估實物資產價值的趨勢預計將進一步增強。因此儘量避免在低位做空。 |
| 原油 |
17日 API週報 18日 EIA週報 每週五 CFTC持倉明細 |
|---|---|
| 焦點 |
NY原油方面,自10月30日高點以來的調整行情仍在持續。相對於2026年7月低點至10月高點這一輪上漲行情,油價已完成50%的調整。以11月10日低點為起點,油價正在展開技術性反彈,但反彈幅度有限。 國際能源署(IEA)在月度報告中預測,全球石油市場將在第四季度重新轉為供應過剩。儘管霍爾木茲海峽等地區針對船舶的襲擊仍在持續,但由於中東地區的石油出口恢復速度超過全球石油需求的增長速度,因此預計市場可能出現供應過剩的情況。第四季度石油供應量預計平均為每日1.05億桶,將比需求預測高出每日170萬桶。IEA此前的預測認為,第四季度石油市場將出現供應短缺。IEA在報告中指出,石油市場開始顯現出供需重新平衡的跡象。自伊朗戰爭爆發以來,全球石油供應首次超過需求。各成員國於3月達成協議、即規模創歷史之最的石油緊急儲備釋放計畫,IEA公佈了剩餘釋放量的具體情況,並表示,包括1500萬桶柴油在內的7100萬桶石油將在2月底前能夠投入供應。 石油輸出國組織(OPEC)的月度報告顯示,“OPEC+”10月原油產量為每日4123萬桶,較9月增加約204萬桶,達到戰前2月產量水準的97%。 本周最大的關注焦點是中國、美國和俄羅斯領導人會談。表面上,會議議題是“削減全球核武器”,但市場最為關注的是,美伊停火以及俄羅斯與烏克蘭停火的預期是否會升溫。如果停火談判取得進展的預期增強,那麼隨著原油價格下跌,通脹擔憂及美聯儲進一步加息的預期可能隨之減弱,市場也有可能轉向風險偏好的模式。 |
| 橡膠・穀物 |
16日 美國農業部單周出口驗證額 ,USDA作物生長進度報告 19日 美國USDA供需報告 每週五:CFTC持倉明細 |
|---|---|
| 焦點 |
作為橡膠市場風向標的上海橡膠期貨,在19000元~19500元區間經過一段時間的橫盤整理後,跌破頸線並加速下滑。但伴隨上周在11月6日低點得道支撐後出現劇烈反彈,東京橡膠也在大幅走高。 10月期間,市場關注著過去曾發生金融危機的歷史,包括1929年華爾街股災、1987年黑色星期一、1997年亞洲金融危機,以及2008年雷曼兄弟倒閉引發的全球股市同步暴跌等。在這一背景下,美國面向人工智慧(AI)領域的新興雲計算企業CoreWeave出現信用風險擔憂,成為市場動盪的導火索。由於市場擔憂巨額投資能否持續以及盈利能力,AI和半導體股票遭到全面拋售。隨後,全球最大的加密資產交易平臺幣安遭受網路攻擊,數位資產也因此遭到拋售。 進入11月後,美國中期選舉出現了所謂的“藍色浪潮”,民主黨重新奪回了國會參眾兩院的控制權。股票市場方面,圍繞資料中心(DC)建設的擔憂不斷擴大,除半導體等人工智慧(AI)相關股票外,廣泛領域的個股也遭到拋售。另外,預計將於19日進行的美國AI企業Anthropic首次公開募股(IPO),是判斷AI及半導體股票未來走勢的重要關注事件。17日則將迎來美國英偉達的財報發佈。受到與一名疑似中國間諜女性的婚外情問題等事件影響,英偉達首席執行官(CEO)黃仁勳辭職所引發的混亂仍未平息。如果這些因素繼續壓制AI及半導體相關股票的上漲空間,也可能對橡膠市場的上行構成壓力。 另一方面,如果以美中俄領導人會談為契機,美伊戰爭以及俄羅斯與烏克蘭戰爭的停火談判取得進展,並推動原油市場下跌,則有望成為利好橡膠市場的因素。 芝加哥大豆方面,由於美國農業部供需報告顯示,美國大豆供需前景意外趨於緊張,市場對此作出反應,大豆價格大幅上漲。 |
| 外汇・股票 |
16日 日本企業結算 Dentsu Group TOYO TIRE 美國企業結算 AMD 17日 美國企業結算 NVIDIA 18日 美國企業結算 Palo Alto Networks 19日 日本企業結算 Tokio Marine Holdings MS&AD Insurance Group SOMPO Holdings Anthropic、NASDAQ上市 |
|---|---|
| 焦點 |
美元兌日元匯率嘗試155日元~160日元這一心理關口區間上限的方向運行。受美國10月CPI高於預期以及美聯儲官員發表鷹派言論的影響,美元呈現全面走強的態勢。整體CPI和核心CPI的環比漲幅均超過市場預期,資料表現強勁。儘管汽油價格上漲勢頭暫時有所平息,但核心CPI環比漲幅仍維持在較高水準,進一步強化了市場對美聯儲在12月FOMC會議上加息的預期。 美聯儲理事沃勒表示支持大幅加息0.5%,達拉斯聯儲總裁洛根也指出冬季期間可能需要迅速加息,這些鷹派言論進一步刺激了市場的鷹派情緒,美元兌日元一度突破160日元,但上週五未能維持在該水準之上。美股市場上,AI相關股遭到集中拋售,日元作為“低風險貨幣”因此獲得買盤的支持。另外,日本當局對日元貶值的態度,也成為影響匯率的原因之一。日本財務大臣片山皋月於13日針對日元貶值表示,近期出現了單方面、急劇的走勢。(日本政府)將繼續與美國財政部保持密切合作,並採取適當措施。由於市場認為日本當局對日元貶值、美元升值的走勢愈發警惕,因此在美元兌日元突破160日元後,上方壓力逐漸增強。 不過,NY聯儲總裁威廉姆斯於12日表示,為確保通脹率回歸2%的物價目標,今後仍有必要逐步採取措施。波士頓聯儲總裁柯林斯於13日表示,近期應適當採取一定程度的進一步緊縮措施。美國長期利率一度升至5.17%,創下約一個月以來的新高。由於美元兌主要貨幣的買盤佔據優勢,美元兌日元的下行空間受到限制。 本周最大的關注焦點是美國、中國和俄羅斯領導人會談。市場將關注俄羅斯與烏克蘭停火的進展,以及美伊戰爭停火的可能性。如果相關停火預期升溫,導致原油價格走弱,那麼市場對加息的預期也可能隨之減弱。此外,還需警惕美元兌日元突破160日元後日本當局可能採取的外匯干預行動。 |
本周關注K線圖
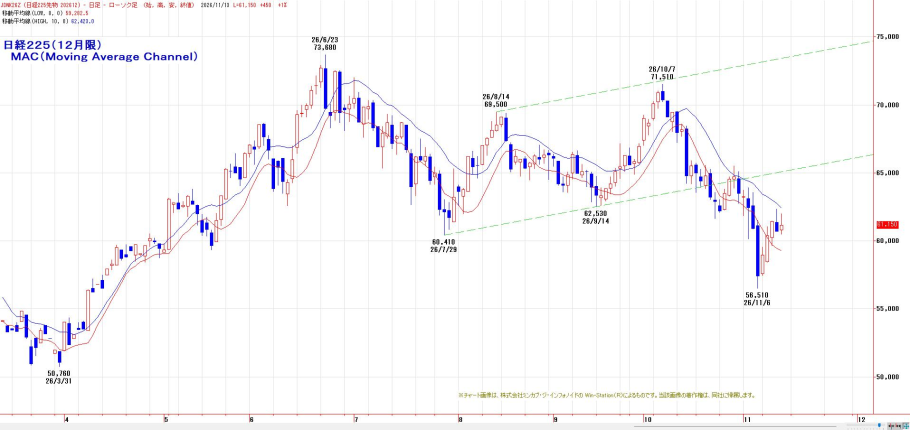
日經指數
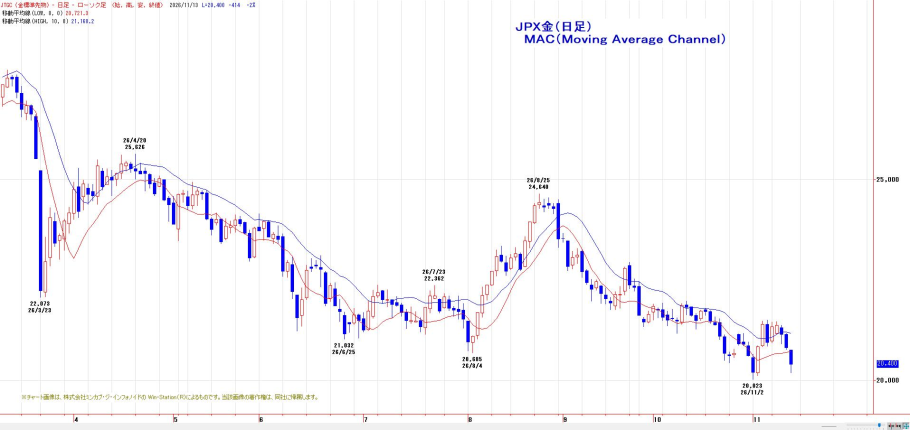
東京黃金
日經225期貨,MACD指標延續10月14日觸發的做空信號,以LMA(59,282日元)至HMA(62,423日元)為上方阻力,維持逢高拋售的行情。9月14日低點所在的瓶頸線已成為上方阻力,同水準的HMA,以及10月7日高點至11月6日跌幅的38.2%反彈位都成為阻力帶。
東京黃金,MACD指標未顯示多空信號,一旦收盤價跌破LMA(20,721日元)將觸發做空信號。後市關注11月2日的低點能否成為底部。只要結算價沒有跌破11月2日低位,依舊維持逢低買進的交易策略。短期呈現橫盤區間振盪行情。
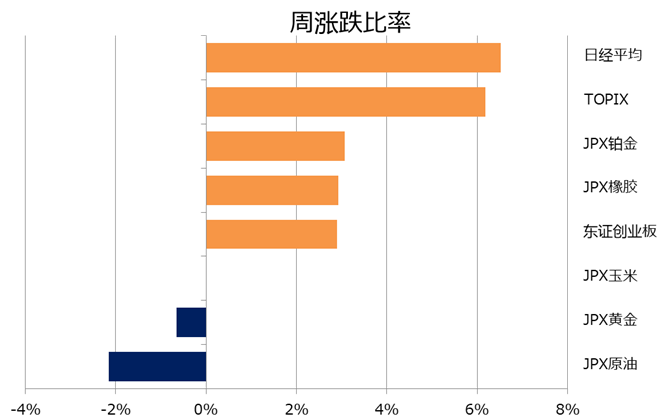
週漲跌比率
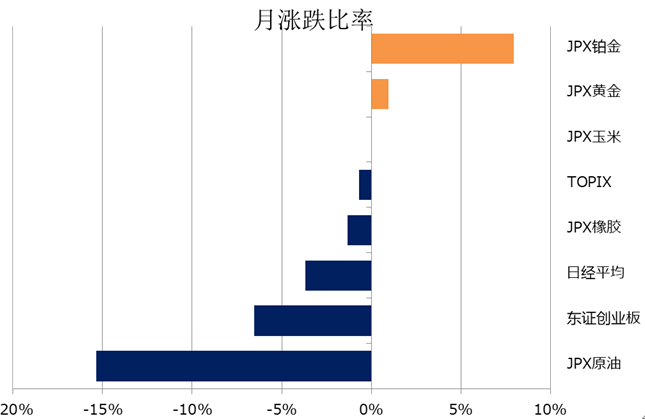
月漲跌比率
- 本文件以提供信息为目的,并非对本公司提供产品买卖的引导和劝诱。虽然慎重留意信息的准确性及安全性,但对此不做任何保证。记载的意见以及预测等均基于起草档当时情况而提供,有任何改变恕不预先通知。因本档而导致的损失或损害本公司不负任何责任。关于交易或投资的最终决定请自行负责。本数据的所有版权均归日产证券(株)所有,严禁擅自复制,转发,转载。此繁體版源自簡體版,一切內容以簡體版為準。
過去分
| 日期 | 日本交易市場週評 |
| 2026/11/09 |  |
| 2026/11/02 | |
| 2026/10/26 | |
| 2026/10/19 | |
| 2026/10/13 | |
| 2026/09/28 | |
| 2026/09/21 | |
| 2026/09/14 | |
| 2026/09/07 | |
| 2026/08/31 | |
| 2026/08/24 | |
| 2026/08/17 | |
| 2026/08/10 | |
| 2026/08/03 | |
| 2026/07/27 | |
| 2026/07/21 | |
| 2026/07/13 | |
| 2026/07/06 | |
| 2026/06/29 | |
| 2026/06/22 | |
| 2026/06/15 | |
| 2026/06/08 | |
| 2026/06/01 | |
| 2026/05/25 | |
| 2026/05/18 | |
| 2026/04/27 | |
| 2026/04/20 | |