インフラファンド連載特集
第8回
インフラファンドへの期待と課題 導管性の恒久化と対象インフラの拡大に向けて
インフラファンドは個人を含む幅広い投資家の資金を再生可能エネルギー発電設備などのインフラへ循環させることにより、脱炭素社会の実現を目指すという重要な役割を担っています。期待が大きい一方で課題も残されており、インフラファンドによる恒久的なサステナビリティの実現にあたっては、二重課税を回避して高めの分配金を提供するスキームである「導管性」の永続性確保や、対象となるインフラ資産の拡大に向けた法令・税制の改正が求められているところです。
個人の資産形成を支えながら
脱炭素社会の実現を目指す
夏の猛暑や冬の豪雪、季節を問わず発生するゲリラ豪雨や線状降水帯など、近年では極端な気候が当り前のようになってきました。日本は世界でも特に地球温暖化の影響が大きい地域と言われており、自然災害や農作物被害への懸念が強まっています。
世界各国が2050年のカーボンニュートラル(温暖化ガスの排出実質ゼロ)実現を目指すなか、日本政府は電源構成に占める再生可能エネルギーの割合を現状の20%から、2040年度には40~50%まで引き上げる目標を掲げています。最近では中東情勢の緊迫化によって原油調達への不安も広がっており、日本にとって再生可能エネルギーの重要性はいっそう高まりつつあると言えるでしょう。
再生可能エネルギーの導入拡大へ向けては、政府・自治体の公共投資だけでなく、民間の資金やノウハウも最大限に活用しながら、太陽光発電設備などのインフラを開発・整備していく必要があります。その点で注目したいのが、「上場インフラファンド(以下、インフラファンド)」の果たす機能と役割です。
インフラファンドはJリートと同様に、管理費用などの経費を除いた利益の9割超を分配すれば、法人税が免除される特典が認められています。これは税務上の「導管性」と呼ばれるもので、投資法人が分配金を損金に算入することにより、実質的に法人税が非課税となる仕組みです。
インフラファンドでは導管性を得るために、利益の大半を分配金に回すのが一般的です。結果として、投資法人に対する課税と投資家に対する課税が重複する「二重課税」を回避するとともに、株式の配当利回りなどよりも高い分配金利回りの提供が可能となっています。
個人投資家からみた場合、インフラファンドには安定的かつ高めの分配金(定期収入)を通じて、家計や資産形成を支えてくれる機能があることになります。また同時にインフラファンドは、個人を含む幅広い投資家の資金を太陽光発電設備などのインフラへ循環させることにより、脱炭素社会の実現を目指すという重要な役割も担っているのです。
安定的なインフラファンド市場の実現のためには
導管性の適用期間の恒久化が望ましい
インフラファンドには、その機能や役割への期待が大きいがゆえに課題も残されています。
例えば前述の導管性は、Jリートでは恒久的に適用されます。しかしながらインフラファンドに対する導管性の適用については、オペレーターに再生可能エネルギー発電設備を貸し出す場合に限られているうえ、ファンドの上場後20年と適用期間も限られています。
導管性の適用期間が経過した後は、インフラファンドの税負担額が増大し、安定的な投資家への分配に影響が及ぶ可能性があります。こうした制約の存在はインフラファンドへの参入のハードルとして意識されるため、上場銘柄が増えない要因にもなります。
専門家の間からは、インフラファンド市場のさらなる発展に向けて、導管性の恒久化を求める声が上がっています。
Post FITにおけるインフラファンドの戦略と
多様なインフラ投資へ向けての課題
再生可能エネルギー発電設備はFIT制度の対象ですが、電力会社による固定価格での電気買い取りも一定期間内に限定されています。期間満了後の分配について懸念されている投資家の皆さんも少なくないと思われますが、各インフラファンドはPost FITの戦略を打ち出し始めています。
その戦略の一つが、「FIP制度」や「コーポレートPPA」といった取引形態での売電です。FIP制度では、発電事業者が卸電力取引市場などで売電すると、市場価格に一定のプレミアムが上乗せされます。コーポレートPPAでは、発電事業者が企業などと電力購入契約を結ぶことで、一定期間にわたって固定価格での売電が可能となります。
特にインフレ下においては、固定価格での電気買い取りよりも、各ファンドの創意工夫によって売電価格の最大化を図る方が、最終的に投資家還元にもつながりやすいと考えられます。上記のような仕組みを活用しながらFIT制度からの自立を図り、期間満了後も安定した賃料収入と分配金を継続的に実現していくことが、今後のインフラファンドには求められます。各ファンドの戦略に注目してみてはいかがでしょうか。
海外のインフラファンドでは再生可能エネルギー発電設備はもちろん、空港や道路、上下水道といった広範なインフラが投資対象となっています。一方、日本では関係法令や税制上の制約により、投資対象は再生可能エネルギー発電設備のみに限られているのが現状です。
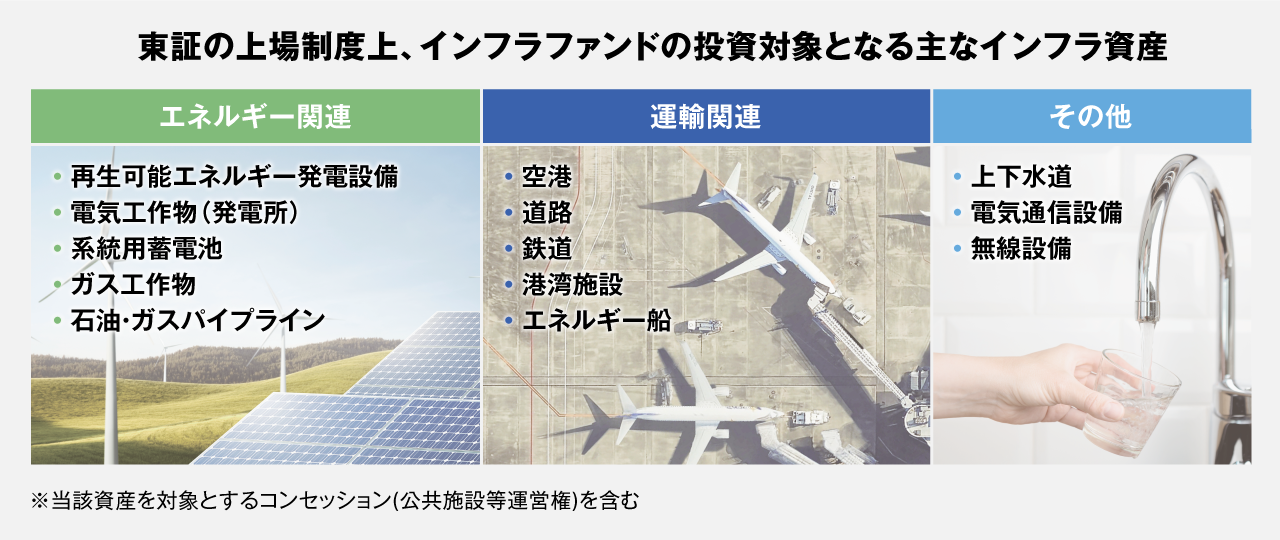
実は、東京証券取引所が定めたインフラファンドの上場規程では、他にもさまざまなインフラが投資資産として認められています。従来からの重要インフラはもとより、その時々で社会から求められるインフラに資金を循環することも、インフラファンドの重要な役割の一つです。
例えば空港や道路、上下水道などの公共施設の運営権(コンセッション)についても、投資資産とすることは可能です。設置から数十年が経過し、老朽化が進みつつある公的なインフラ資産について、民間の資金を注入して修繕や価値の向上を図ることで、持続可能な社会を実現することもインフラファンドが担う責務となります。
他にも、需給バランスを調整して発電した電力の効率化を支える系統用蓄電池や、地方にも電波を安定的に供給するための携帯電話基地局など、ニーズの大きいインフラ資産は少なくありません。
現状では法令や税制の観点から、インフラファンドの保有資産は再生エネルギー発電設備に限られていますが、インフラ資産の安定的な供給と管理のためには、インフラ投資のハードルを下げるべく、法令・税制の改正を通じて対象となるインフラ資産を拡大することが望ましいといえます。
図表