専門家インタビュー
第52回
「日経・東証IRフェア2026」エミン ユルマズ氏の採録記事
日本経済とJリートの現状と今後について
グローバルストラテジスト
エミン ユルマズ氏
日本経済新聞社と日本取引所グループは2026年8月28日・29日の2日間、上場企業と個人投資家の対話の場として「日経・東証IRフェア2026」を開催した。投資関連セミナーで登壇したエコノミストのエミン ユルマズ氏は「日本経済とJリートの現状と今後について」と題する講演を行い、Jリート(不動産投資信託)に注目すべき理由を語った。
日本経済の先行きに明るい兆し
本日は、日本を取り巻く経済や金融の環境を踏まえ、Jリートの今後を考えてみたいと思います。
まず、日本経済の現状から見ていきましょう。
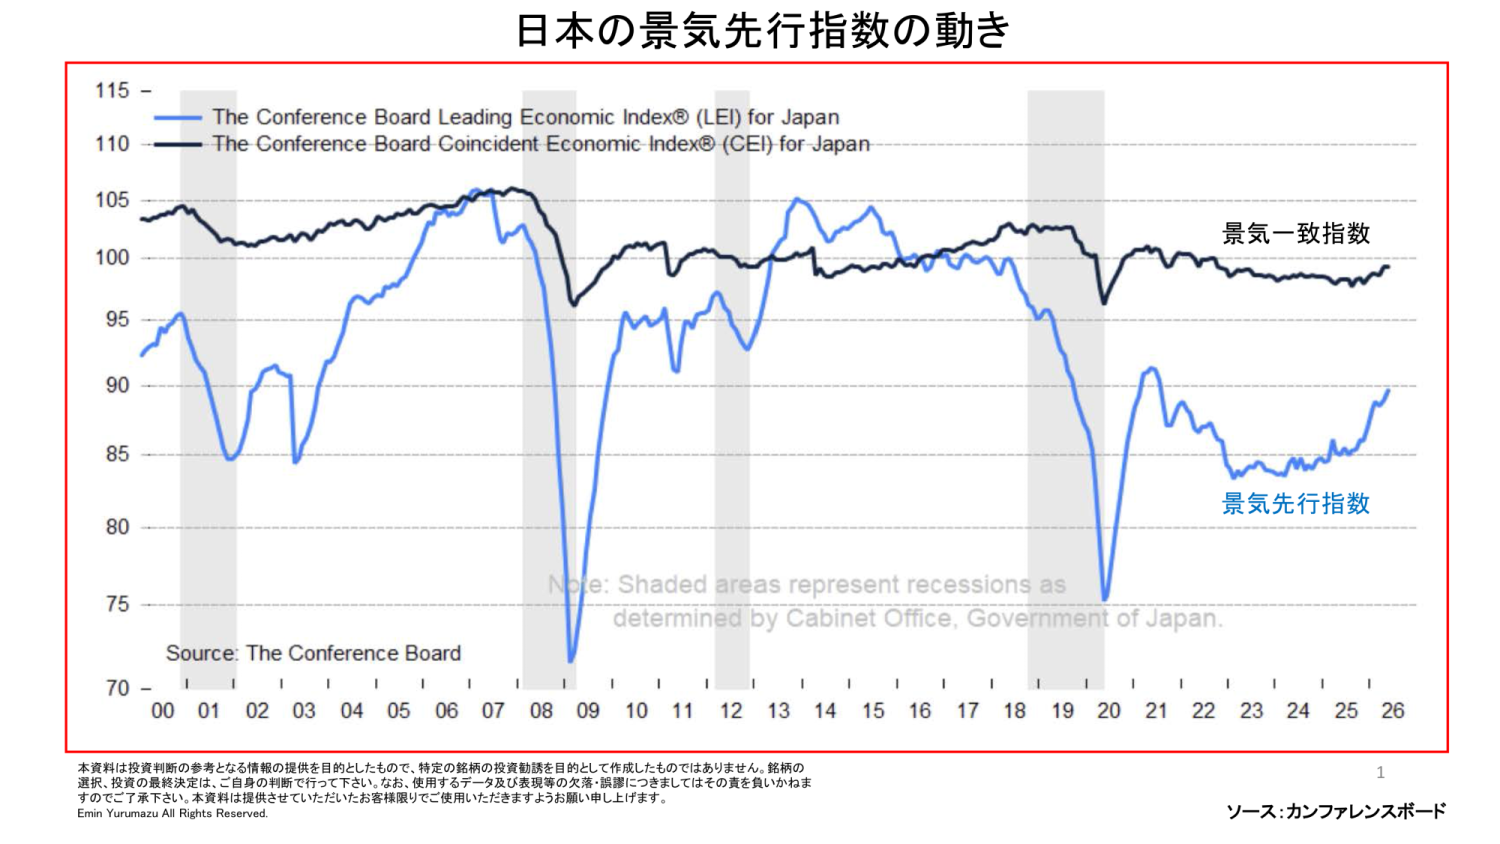
足元の景気を考えるうえで注目したいのが、米民間調査機関のコンファレンス・ボードが公表している日本の景気先行指数と景気一致指数です。景気先行指数は、生産や受注など景気に先行して動きやすい複数の指標を組み合わせたもので、半年から1年程度先の景気の方向性を考える際の参考になります。一方、景気一致指数は現在の景気の状態を表す指標です。この二つを見ると、景気先行指数はこの半年ほどで明確に上向いています。景気一致指数も直近3カ月程度で徐々に改善しています。つまり、指標から判断する限り、日本経済はこの先半年から1年にかけて良くなっていく可能性があるということです。
なぜ先行指数が改善しているのでしょうか。景気先行指数には製造業関連のデータが多く含まれていますが、現在の日本では半導体を中心に製造業が非常に強い状態にあります。その影響が先行指数にも表れていると考えています。これに対して、やや弱いのが建設機械の受注です。材料費や建設コストが上がっているため、建設プロジェクトそのものが進みにくくなり、受注が減っている可能性があります。ただ、この点は後ほどお話しするJリートにとって、必ずしもマイナスではありません。むしろ別の角度から見ると、追い風になる可能性があります。したがって、一部に弱い指標はあるものの、日本のマクロ経済を全体として見れば、それほど悪い状況ではありません。
図表1
『会社四季報』から見ても企業業績は底堅い
次は、上場企業の業績です。
ここで参考になるのが、東洋経済新報社が年4回発行している『会社四季報』です。
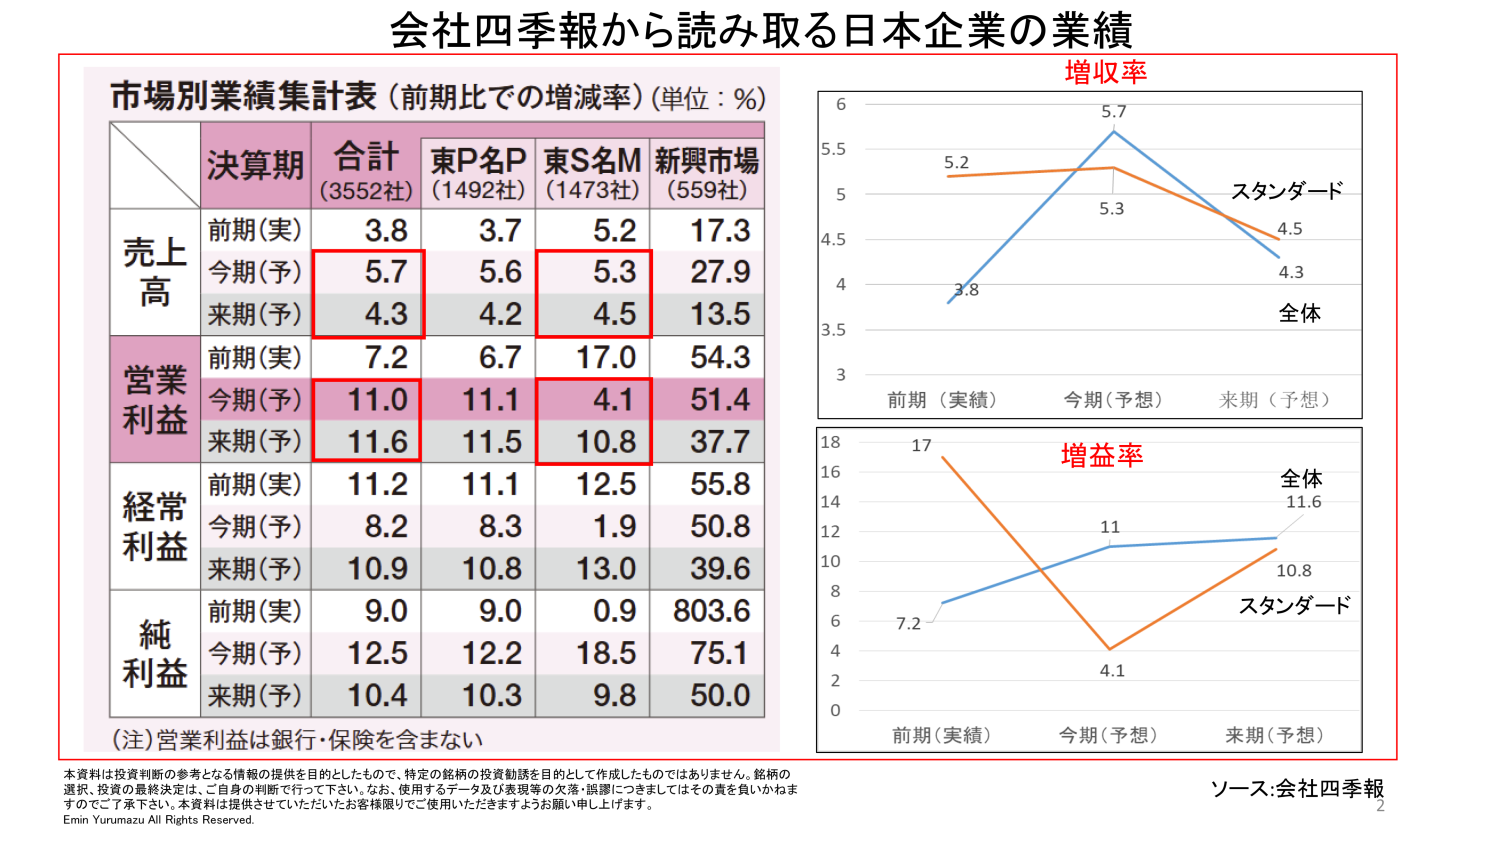
2026年夏号の「市場別業績集計表」を見ると、集計対象3,552社全体の売上高は、前期実績が3.8%増、今期予想が5.7%増、来期予想が4.3%増となっています。今期に比べれば来期の増収率はやや鈍化するものの、売上高そのものは増加が続く予想です。一方、営業利益は前期の7.2%増から、今期は11.0%増、来期は11.6%増となっています。売上高の伸び率は来期にやや鈍化する一方で、利益の伸び率は高い水準を保つ見通しです。
これは株式市場にとって悪いパターンではありません。私がよく申し上げているのは、株を買ううえで投資妙味があるのは「減収増益」の局面だということです。売上高が減っているにもかかわらず利益が増えているということは、コスト削減や事業構造改革などによって収益力が改善している可能性があるからです。反対に注意したいのが「増収減益」です。売上高が増えているのに利益が減っているのであれば、コスト上昇などで収益性が悪化していることになります。今回の日本企業は「売上高の伸び率は少し鈍化する一方、利益の伸び率は高まる」という方向ですから、企業業績の形としては比較的良好だと考えられます。
市場別に見ると、東証プライム市場は企業規模が大きいため、全体とほぼ同じ傾向です。興味深いのは東証スタンダード市場です。売上高は前期5.2%増、今期5.3%増、来期4.5%増と大きく変わりませんが、営業利益は前期17.0%増から今期4.1%増へいったん鈍化した後、来期10.8%増へ回復する予想になっています。来期業績を株価が織り込み始める段階では、スタンダード市場の銘柄が見直される可能性があります。一方、新興市場では、売上高が前期17.3%増、今期27.9%増、来期13.5%増、営業利益も54.3%増、51.4%増、37.7%増と高い伸びを維持しているものの、伸び率そのものは低下していく予想です。数字の絶対水準は高くても、株式市場では成長率の変化が重視されます。その意味では、形としてはやや弱くなっています。
図表2
増配と自社株買いが日本株を下支え
『会社四季報』でもう一つ注目してほしいものが、「見出しランキング」です。
『会社四季報』では、各企業の記事に「続伸」「増配」「最高益」「反落」など、その企業の業績動向を端的に示す見出しが付けられています。その見出しがどれだけ多く使われているかを見ることで、上場企業全体のセンチメント、つまり業績の方向感を把握できます。
2026年夏号では、1位が「続伸」、2位が「連続増配」、4位が「増配」となっています。「上向く」「好転」「最高益」「連続最高益」「増益続く」「大幅増益」など、上位15項目の大半をポジティブな言葉が占めています。資料上、3位には「反落」が入っていますが、全体として企業業績に前向きな見出しが多いことは明らかです。
特に重要なのは、「連続増配」と「増配」が上位に入っていることです。これは日本の上場企業が以前に比べて株主還元を非常に重視するようになったことを表しています。自社株買いについても積極的です。こうした企業行動の変化が日本株の底堅さを支えている大きな要因の一つだと思っています。日本企業は利益を稼ぐだけではなく、その利益を株主に還元する方向へ明確に変化しています。これは昔の日本企業にはあまり見られなかった大きな変化です。
日本株への長期的な強気見通しは変わらない
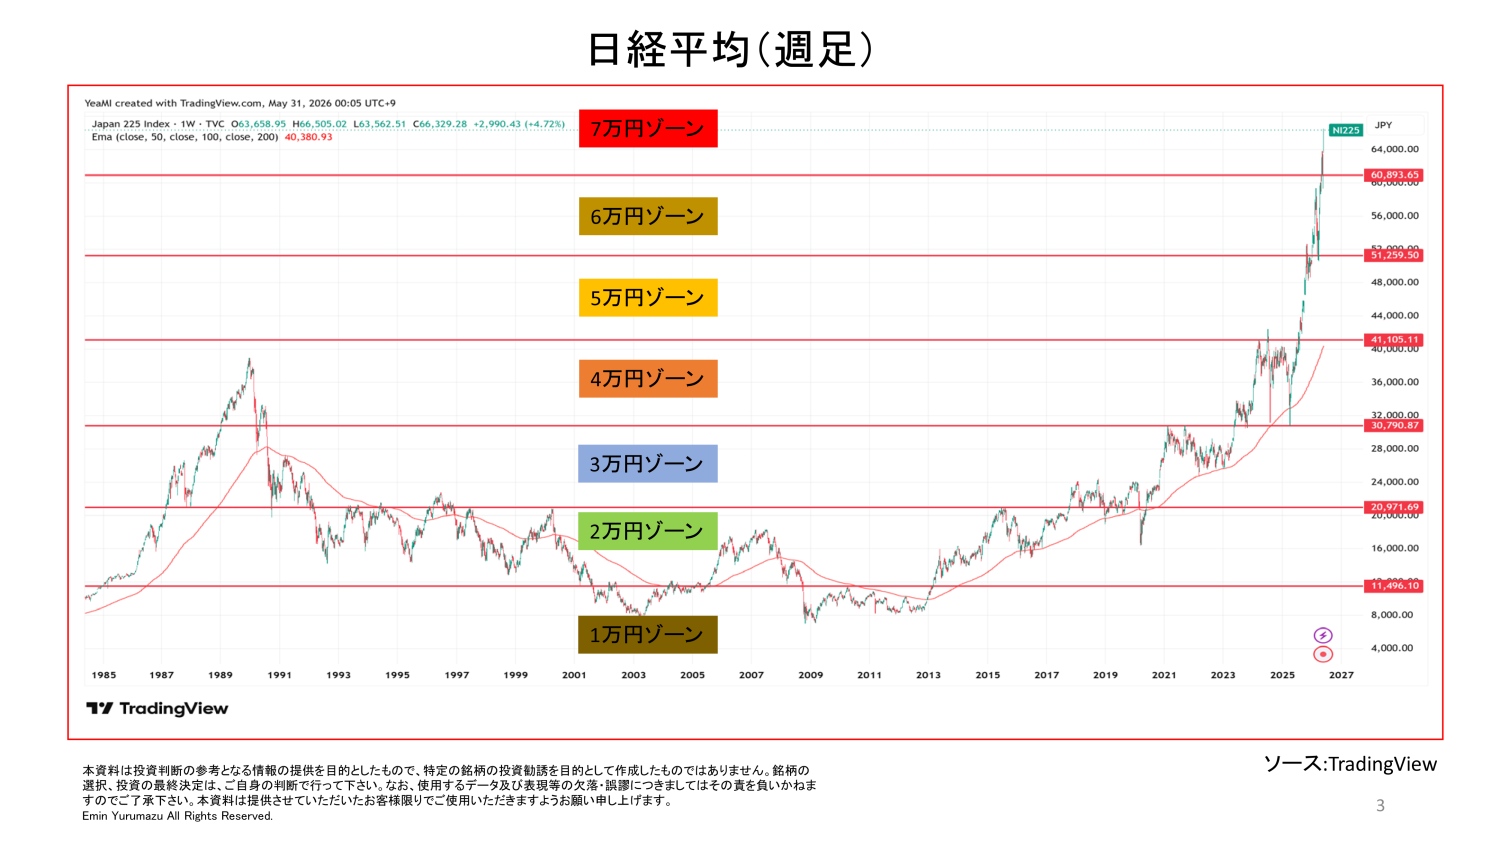
私は以前から、2050年までに日経平均株価が30万円になるという長期予想を示してきました。その見方自体は現在も変わっていません。ただし、長期的に強気だからといって、株価が一直線に上昇するわけではありません。私は日経平均について、「1万円程度の値幅で形成されるテクニカルなゾーン」を意識しています。あるゾーンの上値抵抗線を明確に上抜けると、今度はその水準が次のゾーンの下値支持線、いわゆるサポートラインになっていくという考え方です。
足元では、日経平均は年初から大きく上昇しました。一時は「8万円ゾーン」と呼んでいる領域まで入りましたが、その水準を維持できず押し戻されています。前のゾーンの上値抵抗線が、新しいゾーンで支持線として機能していないため、テクニカル分析の観点では、本格的に8万円ゾーンへ移行したとはまだ判断できません。すでに年初からかなり上昇していますから、ここからもう一段大きく上がるためには、相応に強い材料、いわゆるカタリストが必要でしょう。今年については、7万円ゾーンの中で推移して終えるだけでも十分ではないかと考えています。長期的な日本株への強気姿勢と、短期的な株価の見通しは分けて考える必要があります。
図表3
円安は一時的ではなく構造的な動き
為替についても見てみましょう。
ドル円相場は為替介入によって円高方向に振れる場面があったものの、その後は再び戻しています。介入が行われても長期的なトレンドを簡単には変えられていないということです。さらに重要なのは、現在の円安が単純な「ドル高・円安」ではない点です。ドル指数を見るとドル自体が売られる局面でも円が弱いという「ドル安・円安」が同時に起きています。これは円そのものに構造的な弱さがあることを示していると私は考えています。
2020年以降の日米欧の通貨指数を比較すると、日本円は他通貨に対して大幅に下落しています。
私は以前から、この動きを一種の「逆プラザ合意」と表現しています。1985年のプラザ合意ではドル高を修正する方向へ各国が協調しましたが、現在はむしろ円を一定程度安く保つことで、日本に製造業のサプライチェーンや投資を呼び戻そうとする力が働いているのではないかという見方です。もちろん、1ドル160円、170円というように急激に円安が進むことを政策当局が望んでいるわけではないでしょう。急速な円安は輸入物価を押し上げ、国民生活にも影響します。実際、講演資料では内閣支持率と為替の動きを並べており、円安が進行した局面と支持率の低下が重なる様子が示されています。急激な円安は抑えたい一方、本格的な円高へ戻ることも望んでいない。そうした力学が働いていると考えています。
「脱グローバル化」がインフレを構造化する
世界経済を見るうえでは、地政学リスクも重要です。
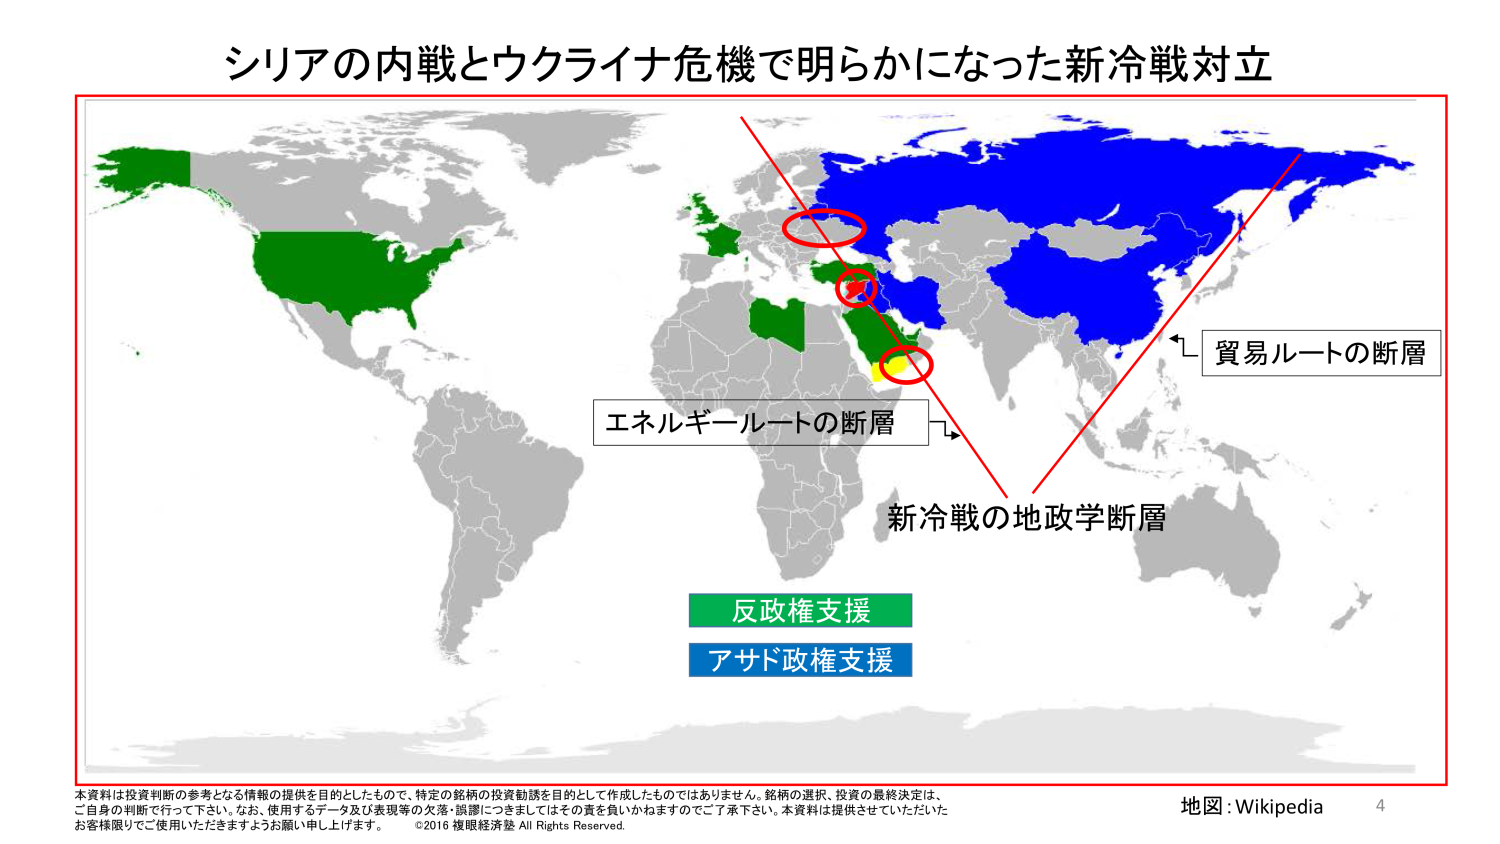
ホルムズ海峡を巡る問題やウクライナ戦争、中東で続く衝突などを、それぞれ独立した出来事として見るべきではありません。これらは米中対立を軸とする新たな冷戦構造の一部だと考えています。特にエネルギーや物流の重要ルート上で衝突が起きている点が重要です。資料でも、シリアやウクライナなどを含め、「新冷戦の地政学断層」「貿易ルートの断層」「エネルギールートの断層」という形で整理しています。
世界はグローバル化の時代から「アンチグローバル化」の時代へ入りました。グローバル化の時代には、人、物、お金が国境を越えて自由に動き、それによってさまざまなコストが低下しました。これはデフレを生みやすい環境です。ところが、地政学的対立によって物や人が自由に動きにくくなれば、同じものを運ぶためにも遠回りをしなければなりません。物流費や燃料費が増え、生産拠点も経済合理性だけで決められなくなります。その分、あらゆるコストが上昇します。つまり、現在のインフレには一時的な要因だけではなく、「脱グローバル化」という構造的な要因があるということです。
この地政学的な変化は、日本株にとってはむしろプラスに働いている面があります。中国には政治リスクがあり、海外投資家が資金を入れにくい。一方、米国市場には資金が集中し過ぎたという見方もあります。そうした状況で投資先を分散しようとすると、日本が有力な選択肢になります。だからこそ、日本株は外国人投資家から継続的に買われているのだと私は考えています。
図表4
金利上昇が一服すればJリートの環境は変化する
ここから、今回のメインテーマであるリートについて考えてみましょう。
Jリートとは、投資家から集めた資金でオフィスビルやホテル、住宅、物流施設などの不動産を保有し、そこから得られる賃料収入などを原資として投資家に分配する金融商品です。
Jリートを考えるうえで最も重要なマクロ要因の一つが長期金利です。インカムを求める投資家にとって、Jリートと長期国債は競合する金融商品となるため、国債利回りが上昇すれば相対的に安全性が高い国債の魅力が増し、リートの利回りの魅力は薄れます。また、リートは不動産の取得などで借り入れを行うため、金利上昇は資金調達コストの増加にもつながります。
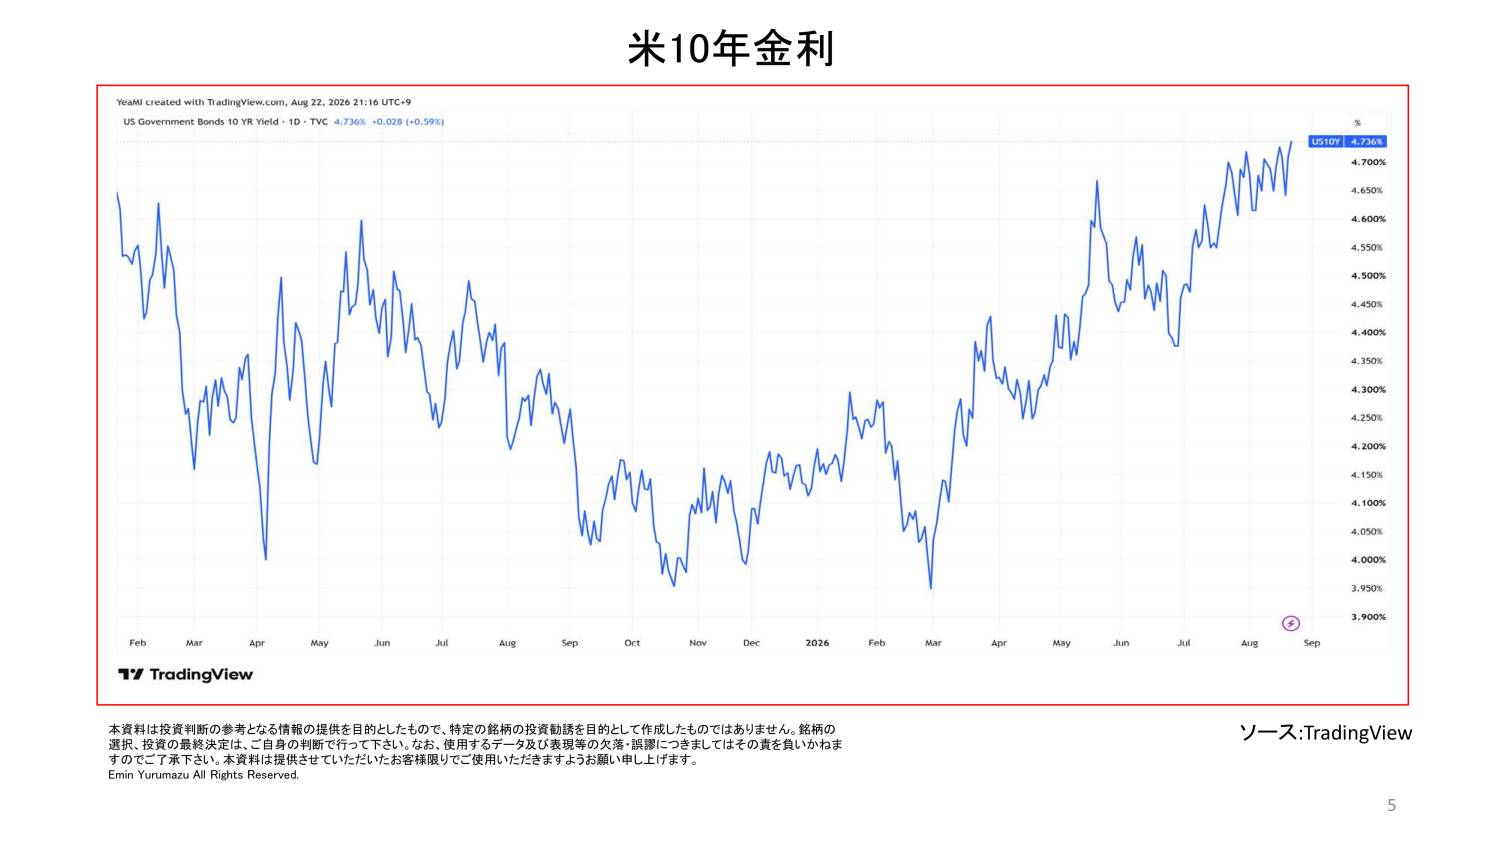
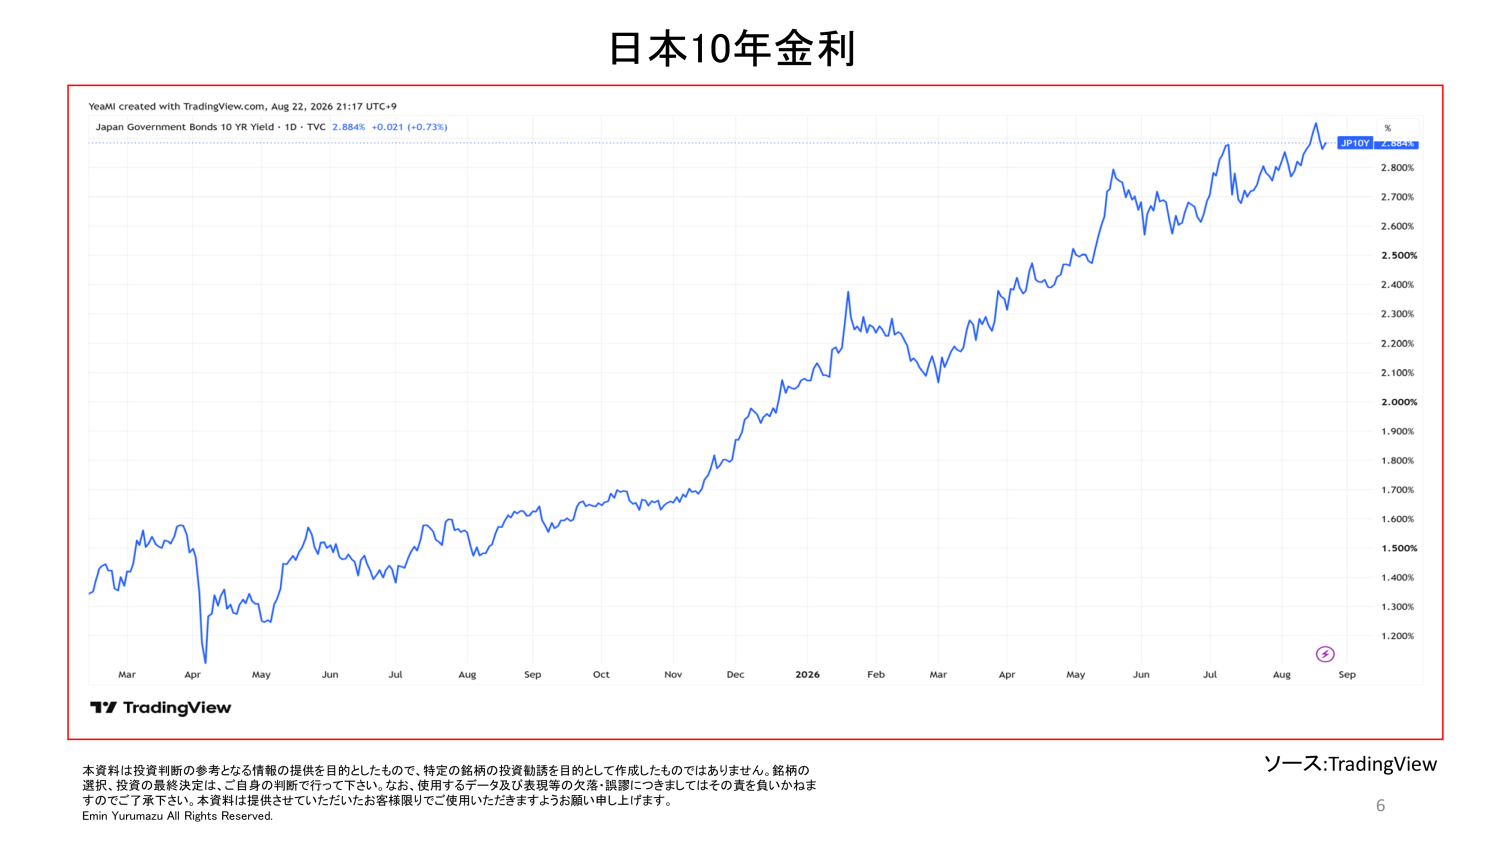
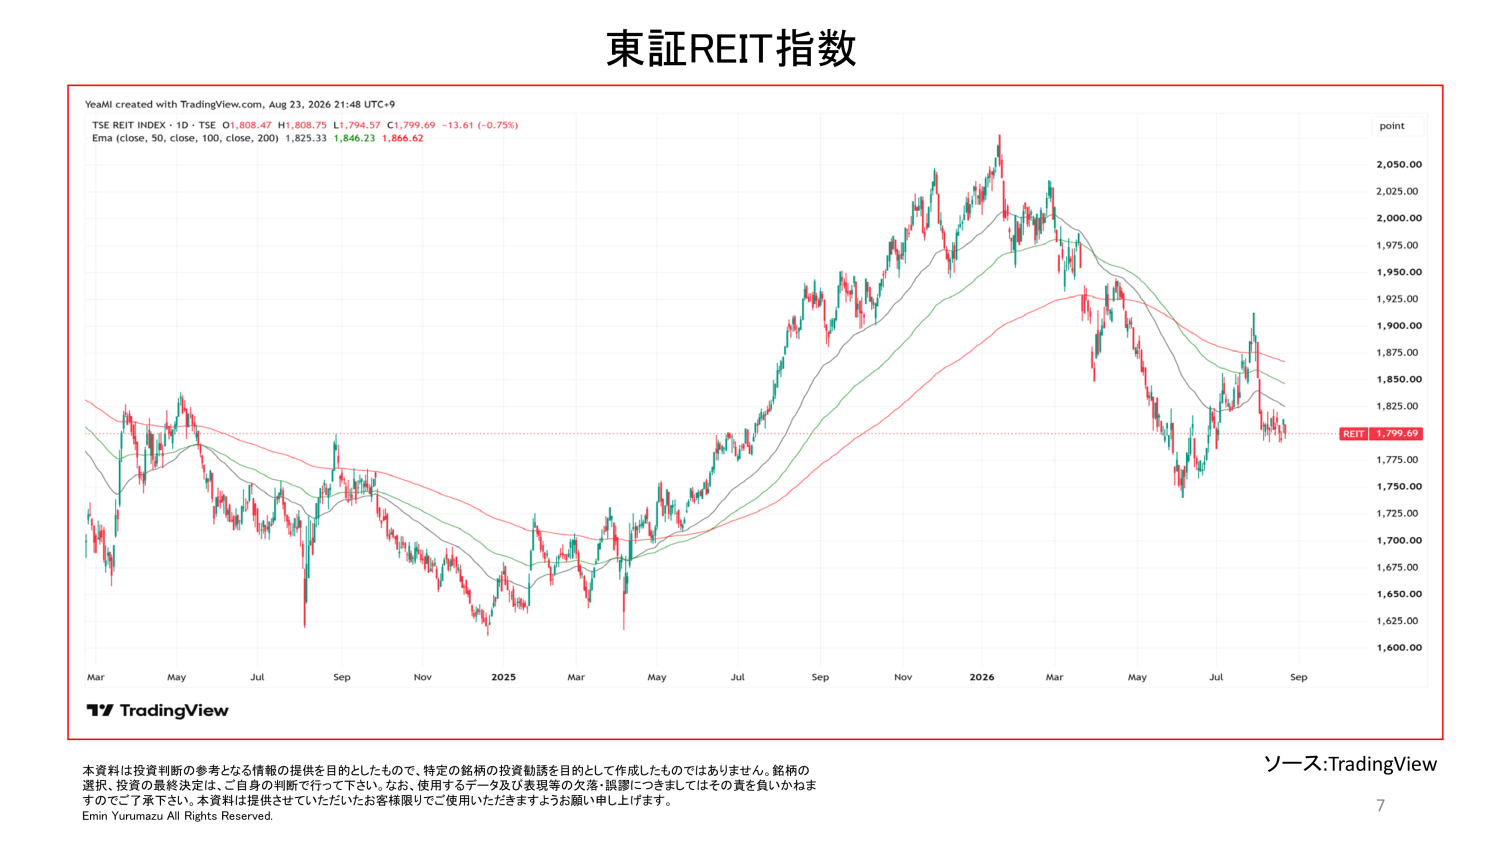
足元の米国10年国債利回りは4%台後半、日本の10年国債利回りも2.8%前後まで上昇しています。今年に入ってJリートが株式市場などに比べてアンダーパフォームしている背景にも、この長期金利の上昇があります。実際、東証REIT指数や「iShares Japan REIT ETF」のチャートを見ると、価格は調整傾向にあります。ただ、この点は裏返して考えることもできます。Jリートの価格が下がっている大きな理由が長期金利の上昇なのであれば、その上昇が一服するだけでも、Jリートを取り巻く環境は変わります。
米国でも長期金利が上昇しており、その背景にはインフレだけでなく、財政問題への懸念があります。各国の政府債務が増え、国債市場で国の信認が意識されるようになっているということです。米国では長期国債を買い戻す動きも出ています。今後、どのような政策が打ち出されるかは分かりませんが、米国側も長期金利の上昇を抑えようとしていることは重要です。日本の金利も米国の動きに引っ張られている部分がありますから、米国の金利上昇が止まれば、日本の長期金利も落ち着く可能性があります。そうなれば、Jリートにとっては大きな環境変化です。長期債利回りの上昇がいったん止まり、落ち着いてくれば、Jリートはそこからアウトパフォームしてくる可能性があると見ています。
図表5
図表6
金利以外を見ると、Jリートには追い風が多い
Jリートを取り巻く環境を、金利以外の面からも考えてみましょう。
私は、日本のリートにはポジティブな材料の方が多いと考えています。
第一に、不動産のファンダメンタルズが非常に強いことです。東京都心のオフィス空室率は非常に低い水準にあります。他の主要都市についてもオフィス空室率は低く、需給環境は良好です。空室が少なければ、オーナー側は賃料を引き上げやすくなります。オフィスを保有するリートにとっては、賃料収入の増加につながる可能性があります。ホテルについても、訪日外国人旅行者の需要が引き続き期待できます。宿泊需要が強ければ客室単価や稼働率の上昇につながるため、ホテル型リートにとって追い風です。
そして、今後特に重要になると考えているのが住宅、いわゆるレジデンシャルです。
日本では長い間、「家賃はほとんど上がらない」という感覚が定着していました。しかし、私はその前提そのものが変わり始めたと考えています。これから日本は、家賃が上昇する時代に入ります。主要都市では、年間2~3%程度の家賃上昇が起きてもおかしくないと見ています。したがって、住宅系リートを考える際にも、「今後も家賃収入がほとんど増えない」という前提を置くべきではありません。家賃が上がれば、保有不動産から得られる収益も変わります。これまでの日本の不動産市場を前提に将来を考えるのではなく、賃料が動く市場へ変わりつつあることを意識した方がいいでしょう。
用途別に見ると、オフィスは空室率の低さが追い風になり、ホテルはインバウンド需要が支えになります。レジデンシャルでは家賃上昇という新しい変化が期待できます。物流施設については、物件や銘柄による差があるのでケース・バイ・ケースで考える必要があります。すべてを一括りにして強気に見るというより、個別に選ぶことが重要です。Jリートを考える際には、「金利が上がっている」という一つの材料だけで判断するのではなく、そのリートが何を保有しているのか、実際の不動産市場で何が起きているのかを見る必要があります。
「新しく建てにくい」ことが既存不動産の価値を高める
もう一つ、Jリートにとって面白いポイントがあります。
冒頭で、日本の景気指標の中では建設機械の受注が弱いとお話ししました。普通に考えれば、建設関連の数字が弱いことは不動産市場にとってマイナスに見えるかもしれません。しかし、なぜ新規の建設が進みにくいのかを考える必要があります。この点は、最初にお話しした日本経済の話ともつながっています。建設機械の受注が減っているからといって、単純に不動産需要そのものがなくなっていると考える必要はありません。建材費が上昇し、新しい建物をつくるコストが高くなったことで、プロジェクトが進みにくくなっている面があります。一方で、新しい建物を簡単に供給できないのであれば、既存の不動産は相対的に価値が上がります。これは非常に重要です。つまり、建設コストの上昇には二つの側面があります。新規開発にとっては負担ですが、すでに建っている不動産にとっては競合する新規供給を抑えることになります。その結果、既存の優良物件の価値が高まりやすくなるわけです。
既存のオフィスやホテル、住宅などを保有しているJリートにとっては、この点も追い風になります。インフレというとリートにとってマイナスだと思われがちです。確かにインフレによって長期金利が上昇すれば、リート価格には下押し圧力がかかります。しかし一方で、インフレによって新規不動産を建設するコストが上昇すれば、既存物件の価値が相対的に高まります。また、先ほど申し上げたように、賃料が上昇する環境になれば、保有不動産から得られる収入にもプラスです。ですから、Jリートについては「金利が上がるから悪い」と一方向だけで考えるべきではありません。
分配金利回りにも投資妙味
もう一つ注目したいのが、Jリートの利回りです。
足元のJリートの分配金利回りは5%程度です。これに対し、日本の長期金利は2.8%前後まで上昇しています。単純に比較すると、Jリートの分配金利回りと長期金利の間には2%ポイント以上の差があります。私は、このスプレッドがまだかなり健全なプラスの水準にあると考えています。もちろん、国債とリートではリスクが異なるため、単純に利回りの数字だけを比べればよいわけではありません。ただ、長期金利が上昇した後でもなお、分配金利回りとの間に2%ポイント以上の差があるという点は無視できません。そう考えると、長期金利が上がったという理由だけで、Jリートがここまで売られる必要があったのかという疑問もあります。
金利上昇が続いている間は、投資家の目がどうしてもそのリスクに向かいます。しかし、金利が落ち着き始めれば、今度は分配金利回りの高さや、不動産市場そのものの強さに改めて注目が集まる可能性があります。今は、金利上昇という一つの大きなネガティブ材料が、その他のポジティブな要素を覆い隠している状態なのかもしれません。
図表7
割安なJリートが見直される局面へ
もちろんリスクはあります。
一つは日銀による追加利上げです。もう一つは長期金利がさらに上昇し続けることです。これはJリートを見るうえで最大の注意点でしょう。日本のインフレ率を見ると、現在2%近辺まで来ていますが、そこまで激しいものではありません。年内に日銀が一度程度利上げするのではないかという見方もありますが、私は仮に一度利上げしたとしても、その後さらに利上げを続けるのは難しいのではないかと考えています。そして、日本の長期金利は米国金利の影響も受けています。米国側で長期金利の上昇が止まれば、日本の長期金利にも落ち着く余地があります。その意味では、Jリートにとっての最大の逆風がいつまでも続くとは限りません。
一方で、内部環境を見れば、Jリートには多くの追い風があります。オフィスでは空室率が低い。ホテルにはインバウンド需要がある。住宅では家賃上昇が期待できる。そして建設コストの上昇によって、新しい不動産が供給されにくくなれば、既存不動産の価値が高まります。さらに、分配金利回りと長期金利の間には、依然として一定のプラススプレッドがあります。そう考えると、Jリートを取り巻くネガティブな要素は、基本的には金利に集約されているともいえます。
もちろん、Jリートに対して「超強気」と申し上げるつもりはありません。金利という明確なリスクが残っている以上、そこは冷静になる必要があります。私の見方を表現するなら、「モデレートに強気」です。金利の動きを慎重に確認する必要はあります。しかし、その一方でJリートの内部環境、つまり保有する不動産そのものを取り巻く環境には、かなりの追い風が吹いています。現在のJリートには、その追い風が十分に価格へ織り込まれていないものもあるでしょう。
長期金利の上昇が止まり、投資家の関心が金利から不動産のファンダメンタルズや分配金利回りへ移っていけば、評価は変わってくるはずです。ポジティブな材料とネガティブな材料を並べてみれば、ネガティブな部分は少なく、追い風となる要素の方が多い。投資家も遅かれ早かれ、そのことに気づくのではないでしょうか。
今は割安になっているJリートが、再び買われていく局面がやってくるのではないか。私はそう考えています。