専門家インタビュー
第53回
ラサール不動産投資顧問 アジア太平洋地域 ストラテジー&リサーチ共同責任者 佐久間誠氏に聞く
「金利のある世界」で不動産をどう見るか
J-REITは、オフィスや賃貸住宅といった実物の不動産を裏付けとする金融商品である。そのため、J-REITの動向を理解するには、不動産そのものがどのように評価され、価格形成されているかを知ることが欠かせない。
日本経済はいよいよデフレから脱却し、日本銀行の金融政策は大きな転換点を迎えた。長らく続いた低金利環境から、金利は着実に上昇している。好調だった不動産市場の潮目が変わるのではないか、との懸念も聞かれる。だが、金利上昇は本当に不動産価格を押し下げるのだろうか。
本稿では、金利と不動産市場の関係を整理したうえで、オフィス市場を例に、この問いに答えていきたい。
日本銀行の金融政策の変遷
その背景を理解するために、日本銀行の金融政策の変遷を簡単に振り返っておきたい。
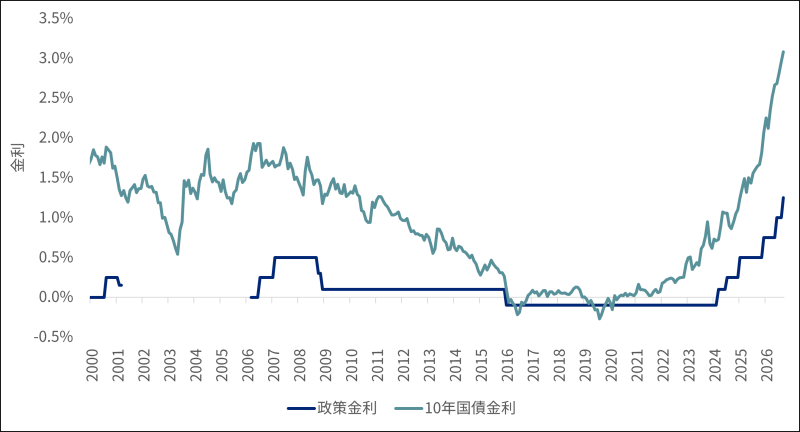
中央銀行である日本銀行は従来、短期金利の代表的な指標である無担保コールレート(オーバーナイト物)を操作することで金融政策を運営してきた。2016年1月、日本銀行はこの政策金利にマイナス金利を適用するという、当時としては異例の政策を導入した。マイナス金利政策は欧州など一部の国・地域で既に導入されていたため世界的に前例のない政策ではなかったが、教科書的な金融政策の枠を超える対応であったことから、市場にはサプライズをもって受け止められた。
しかし、この政策には思わぬ副作用が生じた。短期金利のマイナス化をきっかけに長期金利も大きく低下し、一時マイナスに転じる場面もみられたのである。
行き過ぎた金利低下による金融機関の収益悪化や市場機能の低下を防ぐため、日本銀行は2016年9月、10年国債金利が概ね0%程度で推移するよう誘導するイールドカーブコントロール(YCC)を導入した。
長期金利は理論的には、将来の短期金利(政策金利)の期待値にタームプレミアムを加える形で形成される。タームプレミアムとは、長期間資金を固定化することに伴う価格変動や流動性などのリスクを反映した、投資家が求める期間に対する上乗せの利回りである。
したがって、短期金利に加え長期金利にも誘導目標を設けるYCCは、市場が本来自律的に形成するタームプレミアムにまで直接的に介入する、一歩踏み込んだ枠組みだったといえる。
このYCCの枠組みに転機が訪れたのが2022年12月である。日本銀行は10年国債金利の許容変動幅を、それまでの±0.25%程度から±0.5%程度へと拡大した。この修正の背景には、大規模な国債買い入れの継続によって国債市場の機能度が低下し、イールドカーブに不自然な歪みが生じていたことへの対応という側面があった。加えて、世界的な物価上昇や急速な円安の進行を受け、国内でも物価上昇率が日本銀行の目標である2%を上回る状況が続き、市場ではYCCの持続性そのものに疑問符が付されつつあった。
日本銀行はこの措置を「緩和的な金融環境を維持しつつ、市場機能の改善を図る」ためと説明したが、市場はこれを政策正常化に向けた一歩と受け止め、これ以降、長期金利は緩やかな上昇軌道をたどることとなった。
そして2024年3月、日本銀行はいよいよマイナス金利政策及びYCCに終止符を打ち、金融政策の正常化を進めることとなった。以降、日本銀行は経済・物価情勢を踏まえながら段階的な利上げを継続し、2026年9月時点では政策金利は1.25%まで引き上げられ、長期金利(10年国債金利)も3%程度まで達している。長らく続いた金利がほとんど存在しない環境で構築されてきた不動産投資の前提そのものが、見直しを迫られる局面に入ったことを意味している。
近年の日本では経験してこなかった水準の金利環境は、不動産市場にどのような影響を与えるのだろうか。
図表1:日本銀行の政策金利と10年国債金利
不動産市場における金利の波及経路
不動産投資における金利上昇の影響を考える際には、二つの異なる経路に整理することができる。
一つは「借入コストの上昇」という経路であり、これは主に短期金利や長期金利の動向による影響を受ける。もう一つは「資産価格への影響」という経路であり、これは主に長期金利の動向による影響を受ける。
まず、借入コストの上昇という経路についてである。
不動産投資は多くの場合、借入(レバレッジ)を活用して行われるが、その借入金利は変動金利型の借入であれば短期金利、固定金利による借入であれば長期金利を参照して決定されることが一般的である。変動金利借入であれば毎回の金利更改時にダイレクトに影響してくるし、固定金利借入であれば借換え時に金利が直近水準に切り替わるため、そのタイミングで影響が顕在化することになる。
この経路の影響度は、資金調達構造によって大きく異なる。固定金利での借入比率が高く、借入期間の長期化を進めてきた投資主体は、当面の影響を限定的に抑えられる。一方、変動金利への依存度が高い、あるいは借換えのタイミングが近い投資主体は、資金調達コストの上昇によりダイレクトに晒されることになる。
次に、資産価格への影響という経路についてである。
こちらは長期金利を通じて不動産の評価そのものに影響を及ぼす経路である。これを考えるうえで有用なのがキャップレートの構成要素である。不動産の価格は、その物件が生み出す年間の純収益(NOI、Net Operating Income)をキャップレートで割ることで求められる(価格=NOI÷キャップレート)。そしてキャップレートは「リスクフリーレート+不動産固有のリスクプレミアム-期待NOI成長率」という要素に分解して考えることができる。リスクフリーレートとしては国債利回りや社債利回りを参照するケースが多く、これが上昇し他の構成要素が不変だとすると、キャップレートがその分上昇し、不動産価格が下落することとなる。
ただし、長期金利が上昇したからといって、不動産価格が一律に下落するわけではない。
ここで重要なのは「他の条件が変わらなければ」という前提である。実際には、賃料が上昇して期待NOI成長率が高まったり、投資家のリスク許容度が変化してリスクプレミアムが縮小したりすることで、長期金利上昇の影響が相殺される、あるいは打ち消される場合もある。
日本は従来デフレ環境にあったため、プラスの期待NOI成長率を価格に織り込むことは容易ではなかった。例えば、オフィス賃料の10年前、20年前対比をとるとほぼ横ばいという状況もあった。一方で、いよいよ日本のデフレが終焉したことで、長期的にプラス成長が期待できる環境になってきた。仮にデフレ環境でゼロ%と置いていた期待NOI成長率がインフレによって3%になったとすると、リスクフリーレートである10年国債利回りが3%になったとしても、キャップレートは上がらない。つまり金利起点の価格下落は起きないのである。
そこで重要になるのが、今後どのくらいのNOI成長、つまり賃料成長が期待できるのかという点である。
オフィス市場に見る金利と賃料成長の綱引き
金利が上昇しているにもかかわらず、足元では依然として不動産市場は堅調に推移しており、機関投資家が投資する主要セクターの不動産価格に目立った下落は見られない。この背景には、期待NOI成長率の上昇がリスクフリーレートの上昇を相殺しているというメカニズムが実際に機能していることがある。
そこで、J-REITで最も大きい比率を占めるオフィスを見てみよう。
東京のオフィス市場はコロナ禍に一時的な調整局面を迎えたものの、2024年頃からオフィス空室率が低下をはじめ、また2025年からは賃料が増加を始め、2026年にはその賃料上昇が勢いを増す形となっている。米不動産サービス大手JLLによると、2026年第2四半期の東京都心5区のグレードAオフィスの空室率は0.8%と極めてタイトな市場環境となっており、賃料上昇率は前年同期比+16.4%と、前年の+5.9%から加速している。
図表2:東京都心部Aクラスオフィスの空室率・賃料
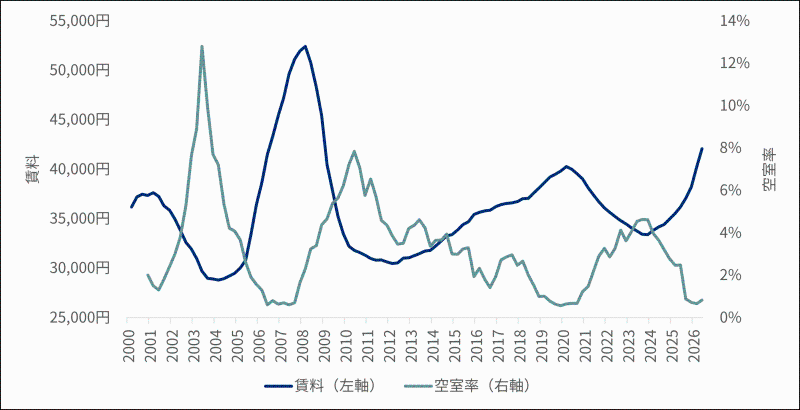
また建築コストの高騰により新規供給も抑制的に推移していることから、今後もタイトな市場環境が続くことが予想される。賃料の先高観を背景に投資家の取得意欲は依然として旺盛であり、10年国債利回りが2022年12月の0.25%程度から2026年9月には3%程度に上昇したにもかかわらず、キャップレートは横ばいで推移している。つまり、金利上昇の影響が賃料成長期待によって打ち消され、結果的にキャップレートは上昇していないのである。
このように金利と賃料成長の綱引きが重要になる。一方、賃料の伸びが期待しにくい物件であれば、金利上昇による価格下押し圧力を相殺する材料に乏しくなる。
金利のある世界では、このように賃料を伸ばせる不動産とそうでない不動産との選別が一段と進むと考えられる。
また、賃料を成長させるにあたっては立地や物件グレードといった選別だけでなく、CAPEX(資本的支出)やオペレーションによるバリューアップも重要になる。賃料は放っておいて自然に上がるものではなく、能動的な働きかけによって初めて実現するものである。戦略的なリニューアル投資によってテナント誘致力や賃料水準を引き上げたり、リーシング戦略の見直しやテナントリレーションの強化といったオペレーション面での工夫を積み重ねたりする取り組みが、NOI成長率の実現において一層重要性を増している。
賃料を引き上げるためには物件競争力の維持・向上が前提となり、そのためには適切なタイミングでの投資判断と、投資効果を最大化する運営力が問われることになる。
金利のある世界への移行は、不動産投資の前提を大きく変えつつある。
しかし、それは不動産価格が一律に下落する未来を意味するわけではない。賃料を伸ばせる不動産と、そうでない不動産との選別が進む——それが「金利のある世界」の本質であろう。
個人投資家がJ-REITを通じて不動産市場と向き合う際も、金利の動向だけでなく、各REITの保有資産がどれだけ賃料成長を実現できる立地・グレードを、またインフレの恩恵を取り込むことのできる運営体制を備えているか、という視点を持つことが、これまで以上に重要になるだろう。
- 佐久間誠(さくま まこと)氏プロフィール
-
ラサール不動産投資顧問 アジア太平洋地域 ストラテジー&リサーチ共同責任者。
日本を含むAPACの不動産市場に関する業務に携わるとともに、日本の投資家にグローバル不動産投資市場の知見を提供している。
ラサールには2019年~2020年にも在職。その後ニッセイ基礎研究所の主任研究員を経て、2025年10月より現職。